Le buyout est la colonne vertébrale du capital-investissement : acquérir des entreprises rentables, les transformer pendant cinq à sept ans, puis les céder. Ce document présente le fonctionnement de cette stratégie à travers un véhicule donnant accès à l’un des gérants européens les plus établis du segment upper mid-market, avec ses chiffres cibles, son profil de trésorerie et ses risques.
Le buyout consiste à prendre le contrôle, souvent majoritaire, d’entreprises matures et rentables, en finançant une partie de l’acquisition par de la dette. Le segment upper mid-market vise des sociétés déjà substantielles, assez grandes pour être résilientes, encore assez petites pour offrir des leviers de transformation.
Le véhicule étudié donne accès au millésime le plus récent d’un gérant européen qui pratique cette stratégie depuis trente ans, avec environ 200 milliards de dollars d’actifs sous gestion et une vingtaine de sociétés visées en portefeuille, réparties à 80 % en Europe et 20 % en Amérique du Nord.
Les chiffres clés du véhicule étudié
- TRI net cible : 15 à 17 %
- Multiple net cible : 1,85 à 1,90x
- Ticket minimum : 100 000 €
- Durée : 10 ans, prolongeable deux fois un an
- Frais de souscription : jusqu’à 5 %
- Indicateur de risque : 6 sur 7
- Environ 20 sociétés en portefeuille cible
- Closing final : mars 2028
Objectifs communiqués par la société de gestion, non contractuels et non garantis. Track record : sur les cessions réalisées dans la stratégie actuelle depuis le cinquième millésime, multiple brut de 2,6x et TRI brut de 26 % ; le millésime précédent affiche un DPI net de 27 % au deuxième trimestre 2025, contre une médiane de marché de 14 %.
Ce qui distingue ce gérant : l’accès aux entreprises familiales
Dans le buyout, le prix d’entrée conditionne tout le reste. Les enchères organisées par les banques d’affaires font monter les valorisations ; les gérants capables de traiter en direct avec les vendeurs achètent mieux. Le gérant du véhicule étudié a réalisé plus de 65 % de ses transactions historiques hors processus concurrentiels, en entrant par la porte des familles et des fondateurs.
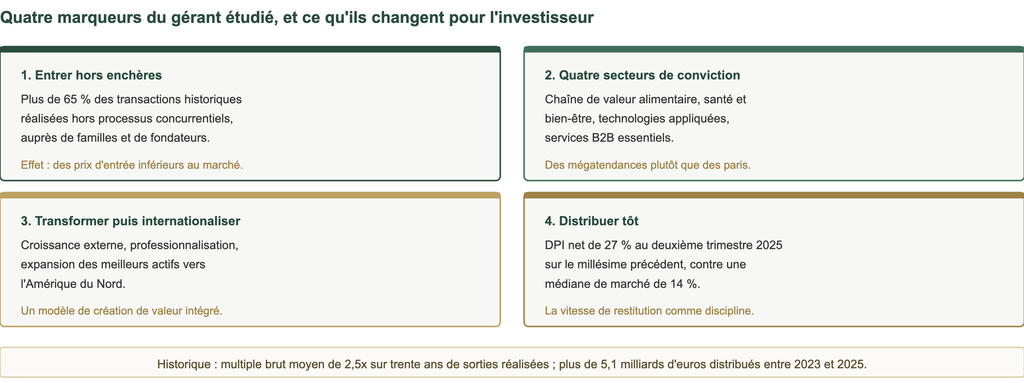
Cette approche s’applique à quatre secteurs de conviction portés par des tendances structurelles : la chaîne de valeur alimentaire, la santé et le bien-être, les technologies appliquées et les services B2B essentiels. Depuis trente ans, les fonds successifs ont généré un multiple brut moyen de 2,5x sur les sorties réalisées, avec plus de 5,1 milliards d’euros distribués sur les seules années 2023 à 2025.
Quel profil de trésorerie pour l’investisseur ?
Un fonds de buyout suit la mécanique classique du non coté : les capitaux sont appelés progressivement pendant la période d’investissement, puis les distributions arrivent au rythme des cessions. La courbe en J s’applique : les premières années sont consommatrices de trésorerie.
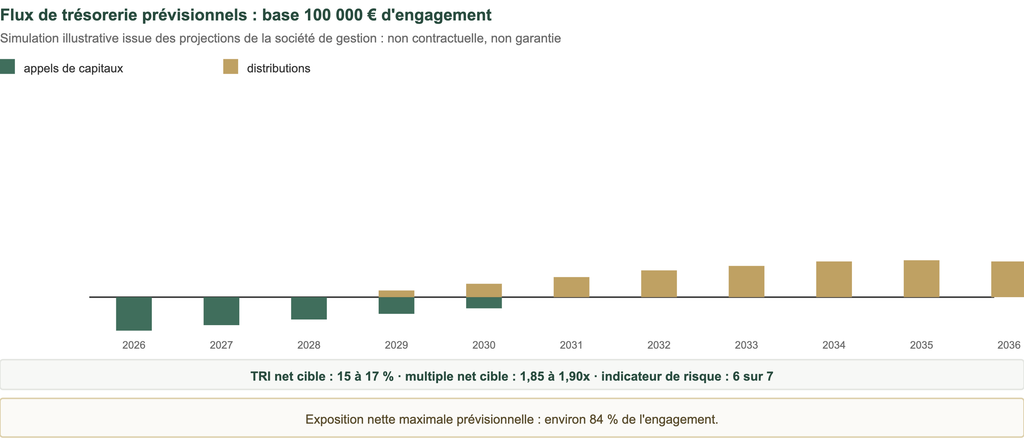
Deux lectures utiles de cette simulation. D’abord, l’exposition nette maximale prévisionnelle atteint environ 84 % de l’engagement : les premières distributions compensent partiellement les derniers appels, mais bien moins que dans une stratégie secondaire ou de GP stakes. Ensuite, l’essentiel des distributions se concentre entre la cinquième et la dixième année : ce capital doit être considéré comme immobilisé sur toute la durée.
La force historique de ce gérant est précisément la vitesse de restitution : un DPI net de 27 % au même âge de fonds, quand la médiane de marché est à 14 %, signifie que les investisseurs du millésime précédent ont récupéré presque deux fois plus vite que le marché. Rien ne garantit la répétition de ce profil.
Quel couple rendement et risque pour cette stratégie ?
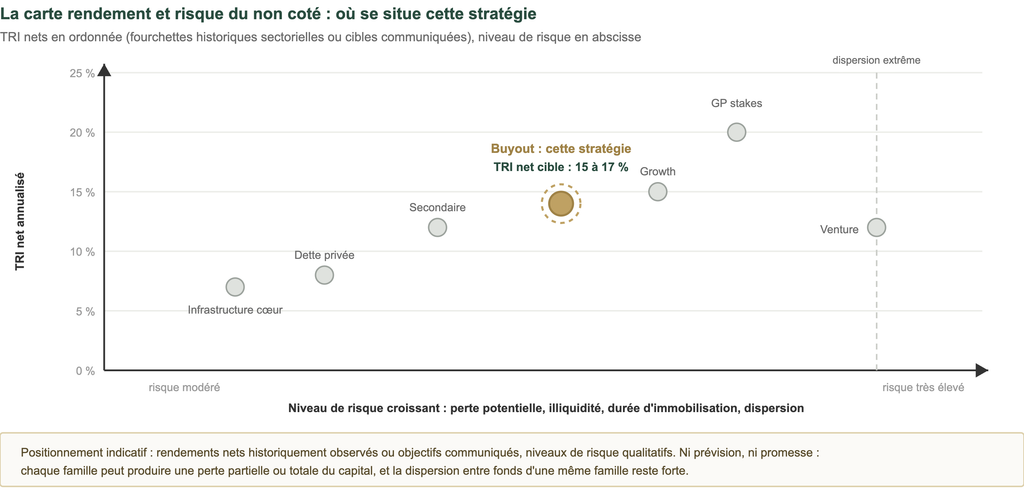
Le véhicule étudié vise un TRI net de 15 à 17 %, dans le haut de la fourchette historique du buyout. Cette cible s’appuie sur un historique long : multiple brut de 2,6x et TRI brut de 26 % sur les cessions réalisées depuis le cinquième millésime. L’écart entre brut et net rappelle le poids des frais : jusqu’à 5 % à la souscription, plus les frais de gestion et le carried interest. Aucun de ces chiffres n’est garanti.
Quels sont les risques spécifiques ?
| Risque | Mécanisme | Question à poser |
|---|---|---|
| Perte en capital | Une ou plusieurs participations peuvent être cédées à perte ou faire défaut | Puis-je supporter une perte partielle ou totale ? |
| Effet de levier | La dette d’acquisition amplifie les baisses comme les hausses | Quel endettement moyen porte le portefeuille ? |
| Illiquidité | Dix ans d’immobilisation, prolongations possibles | Mon patrimoine supporte-t-il ce blocage ? |
| Appels de capitaux | Calendrier non connu à l’avance, pénalités en cas de défaut | Ma réserve couvre-t-elle les appels restants ? |
| Prix d’entrée | Un marché cher comprime les rendements futurs | Le gérant maintient-il sa discipline hors enchères ? |
| Sortie | Les cessions dépendent du marché et du crédit | Que se passe-t-il si les sorties sont retardées ? |
| Change | 20 % du portefeuille visé en Amérique du Nord | Le risque de change est-il couvert ? |
L’indicateur de risque du véhicule est de 6 sur 7 : la deuxième catégorie la plus élevée de l’échelle réglementaire. Cette stratégie s’adresse à des patrimoines déjà dotés d’un socle liquide.
Comment accéder à cette stratégie ?
L’accès passe par un véhicule nourricier qui agrège les souscriptions pour atteindre le ticket institutionnel du fonds maître. Il est réservé aux investisseurs professionnels ou assimilés, avec un seuil de 100 000 euros. Les capitaux sont appelés progressivement sur quatre à cinq ans, et le closing final est prévu en mars 2028.
SIX QUESTIONS AVANT DE SOUSCRIRE
- Quelle part des performances passées provient de l’équipe encore en place ?
- Quel est le niveau moyen de dette dans les acquisitions récentes ?
- Comment le gérant a-t-il traversé les cycles 2008 et 2020 ?
- Quels frais cumulés vais-je supporter, nourricier compris ?
- Quel calendrier d’appels dois-je provisionner ?
- Quelle place ce fonds prend-il dans ma poche non cotée existante ?
Évaluer la place du buyout dans votre patrimoine
L’analyse porte sur votre éligibilité, votre horizon, vos réserves et la cohérence avec vos expositions existantes.
Questions fréquentes
Qu’est-ce qui différencie l’upper mid-market du large cap ?
La taille des entreprises visées. L’upper mid-market cible des sociétés substantielles mais encore transformables, où les leviers opérationnels pèsent davantage que l’ingénierie financière.
Pourquoi l’achat hors enchères est-il un avantage ?
Un processus concurrentiel fait monter le prix d’entrée. Traiter en direct avec des familles ou des fondateurs permet d’acheter à des conditions plus favorables, ce qui protège le rendement final.
Que signifie un DPI net de 27 % ?
Que 27 % du capital appelé a déjà été restitué aux investisseurs à la date de mesure. C’est un indicateur de vitesse de distribution, à comparer à la médiane de marché de 14 % au même âge de fonds.
Combien de temps le capital reste-t-il immobilisé ?
La durée du fonds est de dix ans, prolongeable deux fois un an. L’essentiel des distributions arrive entre la cinquième et la dixième année, selon le rythme des cessions.
Peut-on perdre tout le capital investi ?
Oui. La diversification sur une vingtaine de sociétés réduit l’impact d’un échec isolé, mais le capital n’est pas garanti et l’effet de levier amplifie les difficultés.
Une stratégie cœur, à condition d’en accepter le tempo
Le buyout upper mid-market européen constitue souvent la première brique d’une allocation non cotée : stratégie éprouvée, gérants établis, historique long. Le véhicule étudié y ajoute un accès privilégié aux transactions familiales et un historique de distribution supérieur à la médiane.
La contrepartie est le tempo : dix ans d’immobilisation, une courbe en J réelle et une exposition qui monte à 84 % de l’engagement avant de redescendre. La référence du véhicule reste sa cible : un TRI net de 15 à 17 % et un multiple net proche de 1,9x, jamais garantis, qui rémunèrent la durée et le risque acceptés.
Vérifier votre éligibilité à ce type de véhicule
Comparez cette stratégie avec vos expositions existantes avant tout engagement.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. Les stratégies décrites sont logées dans des véhicules généralement réservés aux investisseurs professionnels ou assimilés ; elles présentent un risque de perte partielle ou totale du capital, un risque d’illiquidité marqué et un horizon très long. Les performances passées ne préjugent pas des performances futures. Les conséquences juridiques et fiscales dépendent de la situation de chaque investisseur.