

Savoir combien rapporte 1 000 000 € placé par mois est souvent l’une des premières questions lorsque vous cherchez à transformer un capital en revenus réguliers. La difficulté n’est pas le calcul brut : elle tient au type de placement, à la fiscalité, aux enveloppes disponibles (assurance-vie, PEA, compte-titres), à la régularité des flux et au risque que vous acceptez de prendre.
En brut, la mécanique est simple : à 4 % de rendement annuel, 1 000 000 € produisent 40 000 € par an, soit 3 333 € par mois en équivalent mensuel. Ce que vous touchez réellement dépend ensuite du régime fiscal appliqué, de la durée de détention (le cap des 8 ans en assurance-vie, des 5 ans pour le PEA) et des frais.
Sur le PFU (prélèvement forfaitaire unique, taxation à taux fixe des revenus du capital), deux repères coexistent dans les sources officielles au 21 février 2026 : une actualité administrative indique un PFU à 31,4 % au 1er janvier 2026, lié à la hausse de la CSG (contribution sociale généralisée), tandis que certaines pages institutionnelles, notamment plus anciennes, présentent encore le PFU à 30 %. Vous trouverez donc les calculs en sensibilité 30 % / 31,4 % dans cet article.
Pour optimiser le net, l’assurance-vie après 8 ans reste centrale : Service-Public.fr rappelle l’abattement annuel de 9 200 € de gains pour un couple, et précise la fiscalité applicable après 8 ans (7,5 % ou 12,8 % selon le seuil de 150 000 € de primes), ainsi que des prélèvements sociaux affichés à 17,2 %. Côté PEA, impots.gouv.fr confirme l’exonération d’impôt sur le revenu après 5 ans, avec des prélèvements sociaux qui restent dus sur les gains.
Les rendements observés entre 2024 et 2026 se recoupent avec plusieurs sources publiques : fonds euros (moyenne 2024 autour de 2,6 % selon l’ACPR, Autorité de contrôle prudentiel et de résolution), SCPI (taux de distribution 2024-2025 selon l’ASPIM, Association française des sociétés de placement immobilier), taux souverain TEC10 (au 20 février 2026 selon l’Agence France Trésor), inflation (janvier 2026 selon l’Insee).
Combien rapportent 1 000 000 € placés par mois selon le rendement annuel
La mécanique de base ne dépend que de deux formules. Le revenu brut annuel est égal au capital multiplié par le taux annuel. Le revenu brut mensuel équivalent est ce montant divisé par 12. Ces formules permettent de comprendre combien rapporte un million d’euros placé, avant toute discussion de fiscalité, de frais ou de volatilité.
Table : brut/an et brut/mois pour 1 000 000 € (taux 1% à 12%)
| Taux (annuel) | Brut / an (€) | Brut / mois (€) |
|---|---|---|
| 1 % | 10 000 € | 833 € |
| 2 % | 20 000 € | 1 667 € |
| 3 % | 30 000 € | 2 500 € |
| 4 % | 40 000 € | 3 333 € |
| 5 % | 50 000 € | 4 167 € |
| 6 % | 60 000 € | 5 000 € |
| 7 % | 70 000 € | 5 833 € |
| 8 % | 80 000 € | 6 667 € |
| 9 % | 90 000 € | 7 500 € |
| 10 % | 100 000 € | 8 333 € |
| 11 % | 110 000 € | 9 167 € |
| 12 % | 120 000 € | 10 000 € |
À retenir
Même exprimé en équivalent mensuel, un placement ne verse pas toujours chaque mois : les SCPI (sociétés civiles de placement immobilier) paient au trimestre, un fonds euro crédite ses intérêts une fois par an. Ce tableau sert à comparer des ordres de grandeur, pas à promettre un virement automatique.
Fiscalité et enveloppes : PFU, assurance vie (8 ans), PEA (après 5 ans)
Pour passer du brut au net, la variable dominante est la fiscalité. Deux épargnants avec le même rendement brut peuvent obtenir des résultats très différents selon l’enveloppe fiscale retenue et la durée de détention.
Le PFU en 2026 : scénario 31,4% et sensibilité 30%
Plutôt que trancher à la place de l’administration, les deux taux sont retenus dans les calculs qui suivent : c’est ce que ferait un analyste, qui calcule les deux scénarios plutôt que d’en choisir un arbitrairement.
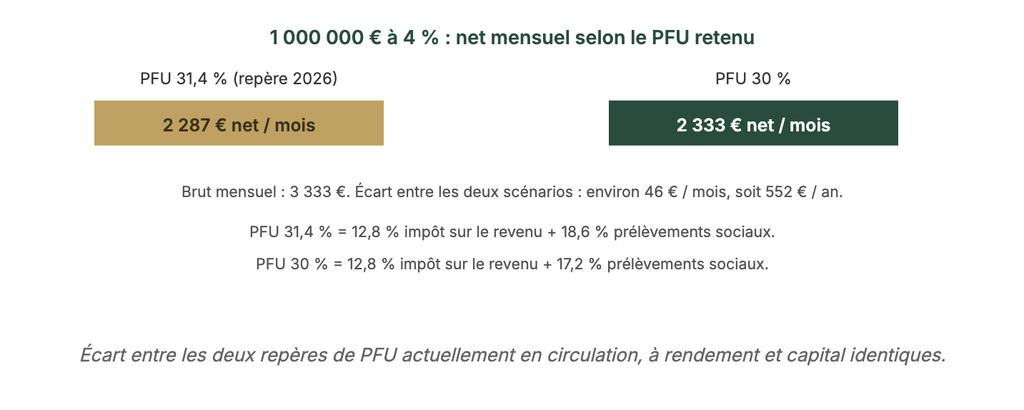
Table : net/an et net/mois après PFU (30% vs 31,4%) pour 1 000 000 €
| Taux (annuel) | Net / an PFU 31,4% (€) | Net / mois PFU 31,4% (€) | Net / an PFU 30% (€) | Net / mois PFU 30% (€) |
|---|---|---|---|---|
| 1 % | 6 860 € | 572 € | 7 000 € | 583 € |
| 2 % | 13 720 € | 1 143 € | 14 000 € | 1 167 € |
| 3 % | 20 580 € | 1 715 € | 21 000 € | 1 750 € |
| 4 % | 27 440 € | 2 287 € | 28 000 € | 2 333 € |
| 5 % | 34 300 € | 2 858 € | 35 000 € | 2 917 € |
| 6 % | 41 160 € | 3 430 € | 42 000 € | 3 500 € |
| 7 % | 48 020 € | 4 002 € | 49 000 € | 4 083 € |
| 8 % | 54 880 € | 4 573 € | 56 000 € | 4 667 € |
| 9 % | 61 740 € | 5 145 € | 63 000 € | 5 250 € |
| 10 % | 68 600 € | 5 717 € | 70 000 € | 5 833 € |
| 11 % | 75 460 € | 6 288 € | 77 000 € | 6 417 € |
| 12 % | 82 320 € | 6 860 € | 84 000 € | 7 000 € |
C’est la réponse « net, version PFU » à la question de savoir combien rapporte 1 000 000 € si l’ensemble des gains est imposé au forfait.
Assurance vie : cap des 8 ans, abattement (9 200 € couple), taux 7,5% / 12,8%
Sur un contrat d’assurance-vie, la règle pratique est la suivante : vous n’êtes imposé qu’en cas de rachat, partiel ou total. Après 8 ans de détention, les gains bénéficient d’un abattement annuel de 4 600 € pour une personne seule et 9 200 € pour un couple, puis d’une imposition à 7,5 % ou 12,8 % selon que l’encours de primes dépasse ou non 150 000 €. Les prélèvements sociaux (PS), eux, restent dus au taux affiché de 17,2 %.
Exemple pas à pas : 1 000 000 € à 4 % dans une assurance-vie, couple, contrat de plus de 8 ans
- Gains bruts annuels : 1 000 000 € × 4 % = 40 000 €.
- Prélèvements sociaux : 40 000 € × 17,2 % = 6 880 €.
- Abattement couple : 9 200 €. Base IR taxable : 40 000 € − 9 200 € = 30 800 €.
- Impôt hors prélèvements sociaux : cas A (taux 7,5 %) = 30 800 € × 7,5 % = 2 310 € ; cas B (taux 12,8 %) = 30 800 € × 12,8 % = 3 942 €.
- Net annuel, ordre de grandeur : cas A = 40 000 − 6 880 − 2 310 = 30 810 € ; cas B = 40 000 − 6 880 − 3 942 = 29 178 €.
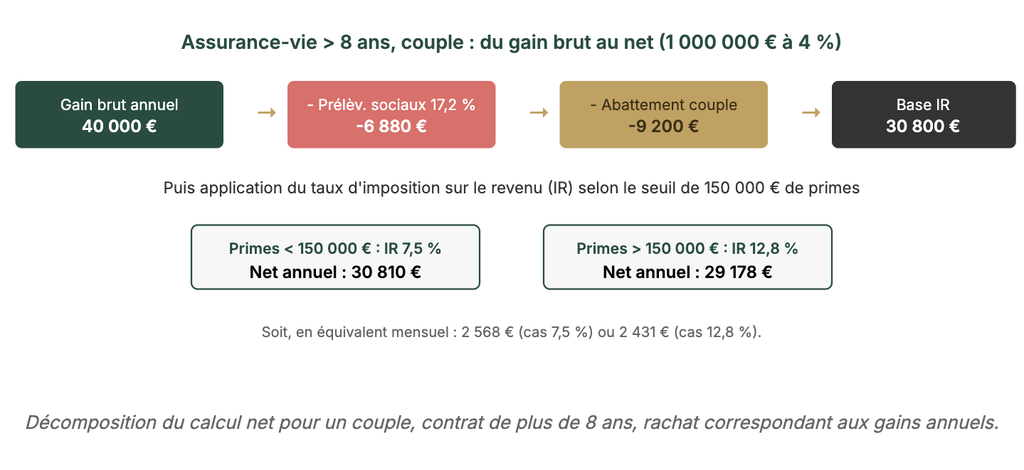
Table : net estimatif assurance vie > 8 ans (couple) pour plusieurs rendements
| Rendement annuel | Gains bruts / an | Net / an AV > 8 ans (IR 7,5% + PS 17,2%) | Net / mois AV > 8 ans (IR 7,5% + PS 17,2%) | Net / an AV > 8 ans (IR 12,8% + PS 17,2%) | Net / mois AV > 8 ans (IR 12,8% + PS 17,2%) |
|---|---|---|---|---|---|
| 2 % | 20 000 € | 15 750 € | 1 312 € | 15 178 € | 1 265 € |
| 4 % | 40 000 € | 30 810 € | 2 568 € | 29 178 € | 2 431 € |
| 6 % | 60 000 € | 45 870 € | 3 823 € | 43 178 € | 3 598 € |
| 8 % | 80 000 € | 60 930 € | 5 078 € | 57 178 € | 4 765 € |
| 10 % | 100 000 € | 75 990 € | 6 332 € | 71 178 € | 5 931 € |
Ce calcul explique pourquoi l’assurance-vie après 8 ans peut améliorer le rendement net par rapport à un compte-titres taxé au fil de l’eau. Tout dépend des rachats et du seuil des 150 000 € de primes. Il suppose que le rachat correspond exactement aux gains de l’année : en pratique, la part de gains dans un rachat dépend de la proportion capital / plus-values du contrat, ce que la documentation fiscale qualifie de détermination spécifique de l’assiette.
PEA : après 5 ans, IR exonéré (mais prélèvements sociaux)
Le PEA (plan d’épargne en actions) intéresse pour loger une poche actions ou ETF (fonds indiciel coté), avec une exonération d’impôt sur le revenu après 5 ans de détention. Les prélèvements sociaux, en revanche, restent dus, avec une sensibilité 17,2 % / 18,6 % tant que les pages officielles ne sont pas harmonisées avec le nouveau repère de CSG.
Table : net PEA après 5 ans (IR exonéré), sensibilité PS 17,2% / 18,6%
| Rendement annuel | Net / an (PS 17,2 %) | Net / mois (PS 17,2 %) | Net / an (PS 18,6 %) | Net / mois (PS 18,6 %) |
|---|---|---|---|---|
| 2 % | 16 560 € | 1 380 € | 16 280 € | 1 357 € |
| 4 % | 33 120 € | 2 760 € | 32 560 € | 2 713 € |
| 6 % | 49 680 € | 4 140 € | 48 840 € | 4 070 € |
| 8 % | 66 240 € | 5 520 € | 65 120 € | 5 427 € |
| 10 % | 82 800 € | 6 900 € | 81 400 € | 6 783 € |
Limite à connaître
Le PEA est plafonné et ne permet pas de loger tout un capital de 1 000 000 €. Il s’agit d’une enveloppe complémentaire, conçue pour une partie du patrimoine, à combiner avec d’autres supports.
Type de placement : fonds euro, SCPI, immobilier locatif, obligations, ETF, private equity
Choisir un type de placement dépend d’abord de l’objectif poursuivi : sécuriser, générer un flux régulier, viser la croissance à long terme, ou combiner ces trois logiques.
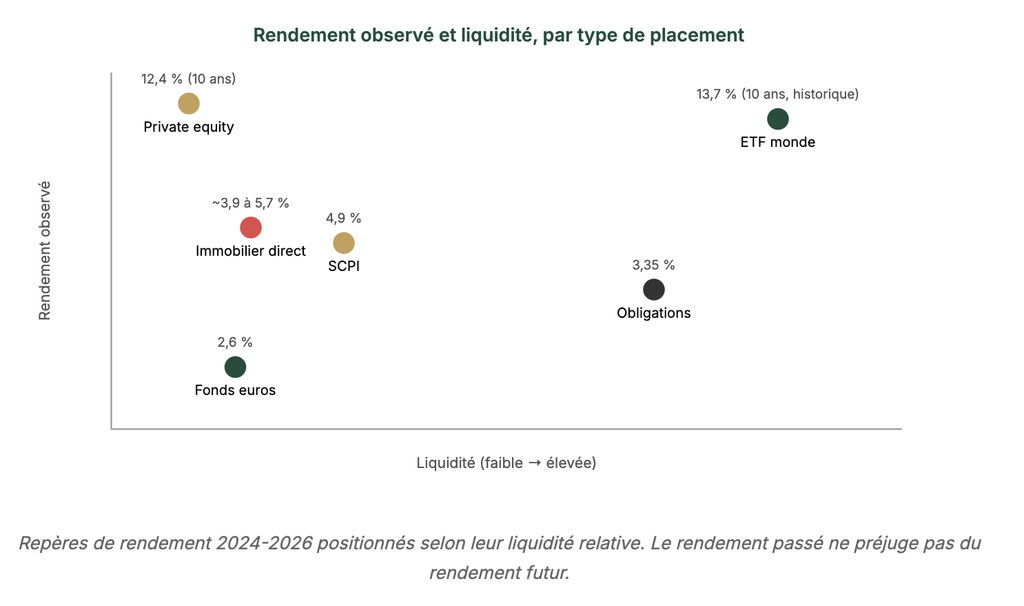
- Fonds euros : taux moyen 2024 autour de 2,6 % (estimation préliminaire ACPR).
- TEC10 (repère obligataire) : 3,35 % au 20 février 2026.
- Inflation : +0,3 % sur un an en janvier 2026 (IPC), +0,4 % en IPCH.
- SCPI : taux de distribution 4,72 % (2024) puis 4,91 % (2025), avec une baisse moyenne de valorisation en 2025 mentionnée dans le cahier de marché de l’ASPIM.
- Actions monde (indice MSCI World) : performance annualisée à 10 ans de 13,69 % au 30 janvier 2026, avec de fortes variations annuelles (l’année 2022 étant négative).
- Private equity (capital-investissement français) : 12,4 % nets par an sur 10 ans à fin 2024, selon France Invest et EY.
Ces repères permettent d’éviter deux erreurs symétriques : sous-estimer ce que les placements prudents peuvent offrir en 2026, et surestimer la stabilité des placements dynamiques.
Tableau comparatif synthétique (rendement, liquidité, risques, frais, fiscalité)
| Type de placement | Repère de rendement (source) | Liquidité | Risques clés | Frais (impact) |
|---|---|---|---|---|
| Fonds en euros | ~2,6 % en 2024 (moyenne, ACPR) | Rachat possible, avec délais | Rendement futur, conditions de bonus en unités de compte | Frais de gestion intégrés au taux servi, frais UC |
| SCPI | 4,72 % (2024) puis 4,91 % (2025), ASPIM | Moindre, revente de parts | Marché immobilier, liquidité, prix de part | Frais d’entrée et de gestion variables |
| Immobilier locatif | Variable selon la ville, ~3,9 % à Paris (2026) | Faible, nécessite une vente | Vacance locative, travaux, impayés | Notaire, charges, gestion |
| Obligations | TEC10 3,35 % (repère 20/02/2026) | Élevée si marchés liquides | Risque de taux et de crédit | Spreads et frais des fonds si via OPC/ETF |
| ETF actions monde | MSCI World, 13,69 % annualisé sur 10 ans (historique) | Très élevée | Volatilité, change, concentration | TER et frais de courtage |
| Private equity | 12,4 % nets par an sur 10 ans (France Invest, EY) | Très faible, capital bloqué | Illiquidité, dispersion, valorisation | Frais et carried, déjà intégrés dans le net |
Nuance de risque
Un rendement élevé s’accompagne toujours d’une contrepartie : illiquidité pour le private equity, volatilité pour les ETF, absence de garantie en capital pour les SCPI. L’AMF (Autorité des marchés financiers) rappelle que les frais réduisent également le rendement net sur la durée.
Fonds en euros : utile pour sécuriser, rarement suffisant seul
Le fonds euro sert souvent de socle pour sécuriser une partie du portefeuille. Les statistiques publiées par les autorités prudentielles donnent un repère moyen pour 2024, mais il existe une grande dispersion selon les contrats et leurs conditions (bonus, unités de compte, frais). Pour un capital d’un million, le fonds en euros est rarement la solution unique : il sert plutôt à bâtir la poche de sécurité dans un portefeuille multi-actifs.
SCPI : rendement courant, mais capital non garanti et liquidité variable
L’AMF insiste sur deux points : ce n’est pas un placement garanti et le capital peut varier, comme les loyers. Elle précise aussi que la SCPI n’étant pas cotée, la liquidité est moindre, et dépend du marché des parts et de la capacité à trouver un acheteur. Côté chiffres, l’ASPIM documente pour 2025 la combinaison entre distribution et variation de valeur.
Immobilier locatif : rendement brut 2026, ville par ville
Un investisseur qui compare SCPI et immobilier direct veut souvent du tangible. Le rendement locatif brut 2026 dépend beaucoup de la ville : le contraste entre Paris et les grandes villes ressort nettement, avec environ 3,91 % à Paris contre 5,72 % à Grenoble ou 5,38 % à Marseille selon l’étude citée. Comme repère historique long terme, des analyses relayant les travaux de l’IEIF (Institut de l’épargne immobilière et foncière) suggèrent qu’un logement parisien loué entre 2009 et 2024 aurait rapporté en moyenne 5,35 % par an en taux de rendement interne (TRI). Ces chiffres de long terme ne préjugent pas de ce qui se passera entre 2026 et 2036, mais ils aident à cadrer la notion de capital investi sur la durée.
ETF et indice MSCI World : rendement potentiel élevé, rente fragile au départ
MSCI publie des fiches où l’on voit à la fois la performance annualisée sur 10 ans et les années négatives ou positives. À retenir : l’ETF peut être un moteur de croissance, mais la conversion en revenu mensuel stable demande une gestion des retraits, ce que les praticiens appellent le risque de séquence de rendement.
Private equity : rendements élevés, mais pas « mensuel »
France Invest, avec EY, publie des performances nettes à fin 2024 : 12,4 % nets par an sur 10 ans. En contrepartie, ce type de placement suppose un blocage du capital, des appels de fonds et des distributions irrégulières. Il s’intègre surtout pour diversifier et viser la performance, pas pour percevoir un revenu régulier chaque mois.
Capitalisation et inflation : au-delà du revenu mensuel
Cette section répond à une autre question : que se passe-t-il si le capital n’est jamais retiré et continue de fructifier ? On passe alors du revenu à la capitalisation réelle. La formule est celle des intérêts composés : capital final égal au capital initial multiplié par (1 + taux) puissance nombre d’années.
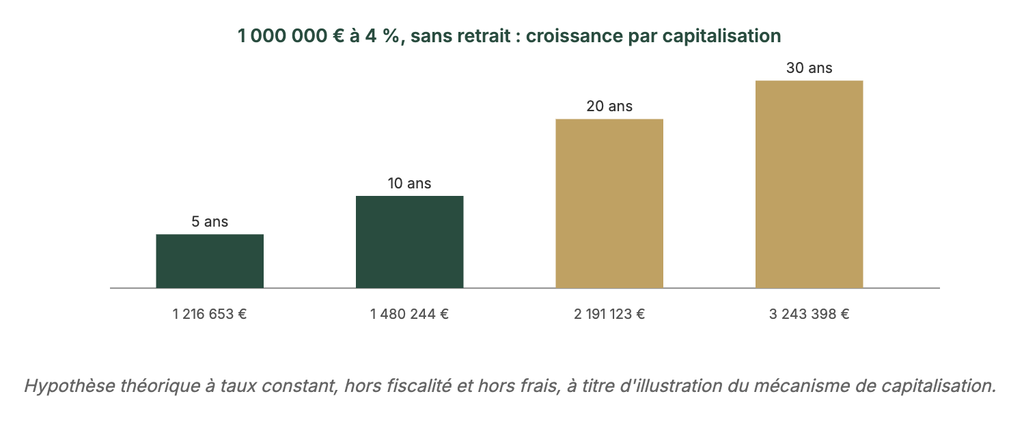
Table : capitalisation (intérêts composés) sur 5, 10, 20 et 30 ans
| Taux annuel | Après 5 ans | Après 10 ans | Après 20 ans | Après 30 ans |
|---|---|---|---|---|
| 2 % | 1 104 081 € | 1 218 994 € | 1 485 947 € | 1 811 362 € |
| 4 % | 1 216 653 € | 1 480 244 € | 2 191 123 € | 3 243 398 € |
| 6 % | 1 338 226 € | 1 790 848 € | 3 207 135 € | 5 743 491 € |
| 8 % | 1 469 328 € | 2 158 925 € | 4 660 957 € | 10 062 657 € |
| 10 % | 1 610 510 € | 2 593 742 € | 6 727 500 € | 17 449 402 € |
C’est la logique capitalisée, en théorie. En pratique, la fiscalité et les frais réduisent cette trajectoire : l’AMF insiste sur l’impact des frais, qui amputent le rendement net sur la durée.
L’inflation vient ensuite réduire ce rendement nominal en pouvoir d’achat réel. En janvier 2026, l’indice des prix à la consommation (IPC) progresse de 0,3 % sur un an selon l’Insee. Lorsque l’inflation augmente, un rendement nominal donné achète moins de pouvoir d’achat. La formule du rendement réel est : (1 + taux nominal) divisé par (1 + inflation), moins 1.
| Rendement nominal | Inflation 0.3 % | Inflation 2.0 % | Inflation 4.0 % |
|---|---|---|---|
| 2 % | 1,69 % | 0,00 % | -1,92 % |
| 4 % | 3,69 % | 1,96 % | 0,00 % |
| 6 % | 5,68 % | 3,92 % | 1,92 % |
| 8 % | 7,68 % | 5,88 % | 3,85 % |
Ce tableau explique pourquoi un placement sécurisé peut être confortable quand l’inflation est faible, mais insuffisant si elle repart à la hausse.
Simulateur Épargne Plurielle
Capital à placer
Profil d'investisseur
Régime fiscal appliqué
Combien de temps dure votre capital ?
Simulation simplifiée (rendement constant, hors fiscalité et inflation) : si vous retirez un montant fixe chaque mois, en combien de temps le capital s'épuise-t-il, au rendement du profil sélectionné ci-dessus ?
Stratégie d’investissement : diversifier, sécuriser, choisir les enveloppes et piloter le risque
Une stratégie d’investissement pour un million d’euros n’est ni tout actions, ni tout fonds en euros. C’est une construction cohérente avec un profil de risque et une tolérance au risque.
Hypothèses de travail retenues
- Fonds euros : 2,6 % (repère 2024).
- Obligations : TEC10 3,35 % (repère du 20 février 2026).
- SCPI : taux de distribution 4,91 % (repère 2025).
- ETF monde : l’historique à 13,69 % sur 10 ans n’est pas retenu comme une promesse ; une hypothèse plus prudente est utilisée dans l’allocation, l’historique étant seulement rappelé à titre de repère.
- Private equity : 12,4 % nets par an sur 10 ans est un chiffre historique ; un scénario prudent est retenu dans l’allocation.
Sur cette base, trois profils types illustrent comment une allocation cohérente transforme un capital en revenu mensuel réaliste, avec un rendement cible et un net mensuel selon le régime fiscal retenu. Le simulateur ci-dessus permet de tester ces trois profils en temps réel ; le tableau suivant en résume les hypothèses.
Petits montants, pour calibrer une rente complémentaire
Des repères simples aident à calibrer un objectif de complément de revenu plutôt que de rente intégrale :
- 300 € par mois demandent environ 3 600 € par an de flux net.
- 500 € par mois demandent environ 6 000 € par an net.
- 600 € par mois demandent environ 7 200 € par an net.
Ces repères sont utiles si votre objectif n’est pas de vivre intégralement du capital, mais de financer un complément.
Variantes de montants, pour situer l’échelle
Beaucoup de lecteurs comparent avec d’autres tailles de capital. La méthode reste identique quel que soit le montant engagé, seul le résultat change.
| Capital | Rendement | Brut / an | Brut / mois |
|---|---|---|---|
| 10 000 € | 4 % | 400 € | 33 € |
| 100 000 € | 4 % | 4 000 € | 333 € |
| 500 000 € | 4 % | 20 000 € | 1 667 € |
| 1 000 000 € | 4 % | 40 000 € | 3 333 € |
Assurance vie luxembourgeoise : sécurité, diversification, neutralité fiscale, erreurs à éviter, FAQ
Lorsque vous disposez d’un capital important, la question ne porte plus uniquement sur le rendement, mais aussi sur la structuration juridique, la protection des actifs et la mobilité fiscale.
Pourquoi l’assurance-vie luxembourgeoise revient dans les discussions haut patrimoine
Vous la rencontrez généralement dans ces situations :
- vous cherchez à diversifier vos dépositaires et vos banques ;
- vous voulez un cadre de protection spécifique ;
- vous souhaitez une architecture d’investissement sophistiquée, notamment via des fonds internes dédiés ;
- ou vous anticipez un changement de résidence fiscale à moyen terme.
Le cadre luxembourgeois est encadré par la loi sur le secteur des assurances, publiée par le Commissariat aux Assurances, et par les modèles de convention de dépôt des actifs représentatifs.
Un point de vigilance essentiel
La neutralité fiscale signifie que, pour un résident fiscal français, la fiscalité appliquée sur les rachats reste celle du droit français (PFU, abattements assurance-vie), quel que soit le pays de souscription du contrat. Il ne s’agit pas d’un régime fiscal luxembourgeois qui se substituerait au régime français. La documentation fiscale sur l’assurance-vie et les contrats de capitalisation rappelle les obligations déclaratives et la logique d’imposition, y compris pour des contrats souscrits hors de France.
Le triangle de sécurité désigne le schéma de protection entre l’assureur, la banque dépositaire et le superviseur, organisé par une convention de dépôt des actifs. C’est un mécanisme de protection juridique et d’organisation de la détention, non une protection contre la baisse des marchés si vous êtes investi en unités de compte (ETF, SCPI, private equity).
Erreurs fréquentes quand on cherche “rapporte environ” X € par mois
- Croire que rendement et rente sont équivalents : un ETF peut afficher plus 20 % une année et moins 15 % l’année suivante.
- Sous-estimer la liquidité : une SCPI n’est pas cotée, sa revente dépend du marché des parts.
- Oublier les frais, dont l’impact cumulé sur le rendement net est réel selon l’AMF.
- Ne pas anticiper la fiscalité : l’écart entre PFU 30 % et 31,4 % modifie le net perçu chaque mois, et l’assurance-vie après 8 ans demande un pilotage des rachats.
- Concentrer un capital important sur un seul support, ce qui augmente le risque d’un scénario défavorable.
FAQ
Combien rapporte 1 million d’euros ?
En brut, à 4 % annuel, 1 000 000 € rapportent 40 000 € par an, soit 3 333 € par mois en équivalent mensuel. Le net dépend ensuite de la fiscalité (PFU) et des enveloppes utilisées.
Combien rapporte 1 million d’euros placé par mois ?
C’est la même question exprimée autrement : vous cherchez un flux mensuel. Le brut se lit dans le tableau de 1 % à 12 %. Le net dépend du PFU retenu ou de l’enveloppe choisie, assurance-vie ou PEA.
Rapporté en net, combien reste-t-il réellement ?
Si tout est imposé au PFU, le net s’obtient en multipliant le brut par (1 moins 0,314) dans le scénario à 31,4 %, ou par (1 moins 0,30) dans le scénario à 30 %.
Comment placer 1 000 000 € pour sécuriser une partie et viser un rendement ?
Une approche courante combine une poche sécurisée (fonds en euros, obligations), une poche rendement immobilier (SCPI), une poche croissance (ETF), et éventuellement une poche private equity selon la tolérance au risque. Les risques et la liquidité de chaque poche doivent être explicités.
Que faire avec 1 000 000 € pour viser 5 000 € par mois ?
5 000 € par mois représentent 60 000 € par an nets avant inflation. Dans un cadre réaliste, cela suppose soit un rendement brut significatif, soit une consommation partielle du capital, soit une combinaison d’enveloppes avec des retraits flexibles. Le tableau de durée illustre cet enjeu.
Combien peut rapporter une somme plus modeste, par exemple 10 000 € ?
À 4 % annuel, 10 000 € génèrent 400 € par an, soit environ 33 € par mois en brut. Ce n’est pas comparable à 1 000 000 €, mais le mécanisme de calcul est identique.
Quel placement choisir pour 1 million d’euros ?
Le bon ordre consiste à définir l’objectif, l’horizon et le niveau de risque accepté, puis à choisir le type de placement et l’enveloppe fiscale en conséquence. Il n’existe pas de placement optimal universel.
Faut-il un conseiller pour ce type de projet ?
Dès lors que plusieurs enveloppes se combinent (assurance-vie, PEA, immobilier, actifs illiquides), un chiffrage net tenant compte de votre situation personnelle et une allocation cohérente relèvent souvent d’une démarche de gestion de patrimoine.
Quels indicateurs regarder au-delà du rendement affiché ?
Le rendement seul ne suffit pas : la régularité du flux, la liquidité, la fiscalité, les frais, le risque de baisse et la cohérence avec votre profil sont tout aussi déterminants.