

Selon la source que vous consultez, vous lirez que le non coté se loge obligatoirement dans un fonds d’assurance spécialisé, ou au contraire qu’il n’est accessible que par un fonds interne dédié. Les deux affirmations circulent largement. Aucune n’est exacte.
Cette confusion a une cause identifiable. Le cadre d’investissement des contrats luxembourgeois liés à des fonds a changé le 1er février 2026 : la lettre circulaire 26/1 du Commissariat aux Assurances remplace la circulaire 15/3, qui régissait la matière depuis 2015. La plupart des contenus disponibles reposent encore sur le texte abrogé, y compris lorsqu’ils citent des seuils chiffrés.
Cette page part du texte en vigueur. Elle expose les deux véhicules qui peuvent réellement porter du non coté, la condition d’accès qui décide de tout et que presque personne ne formule correctement, les classes d’actifs autorisées catégorie par catégorie, les clauses contractuelles que l’illiquidité rend obligatoires, et le traitement fiscal selon votre résidence. Elle s’adresse à un lecteur qui vérifie la faisabilité de l’opération, pas à un lecteur qu’il faudrait convaincre de l’intérêt du capital-investissement.
L’essentiel en cinq points
1. FAS et FID peuvent tous deux porter du non coté. Le choix entre les deux porte sur qui sélectionne les actifs, pas sur l’accès à la classe d’actifs.
2. Le seuil d’accès n’est pas un ticket unique. La réglementation retient deux critères cumulatifs, la prime investie et la fortune mobilière déclarée, qui déterminent votre catégorie de souscripteur, de N à D. Cette catégorie commande l’univers d’investissement.
3. Un fonds interne dédié suppose une prime minimale de 125 000 € à la souscription. Le fonds d’assurance spécialisé n’a aucun minimum réglementaire. Les 250 000 € fréquemment cités relèvent de la politique commerciale des assureurs, pas du texte.
4. Hors catégorie D, un fonds de private equity doit offrir un mécanisme de rachat pour être éligible : garantie au moins semestrielle en catégories A et B, garantie de douze mois en catégorie C. Un fonds fermé classique n’en offre aucun.
5. Loger un actif peu liquide impose trois clauses contractuelles : consentement écrit après notice de risques, droit de l’assureur de régler sa prestation en titres plutôt qu’en numéraire, et déduction des frais de réalisation sur la prestation versée.
FAS ou FID : les deux enveloppes qui peuvent loger du non coté
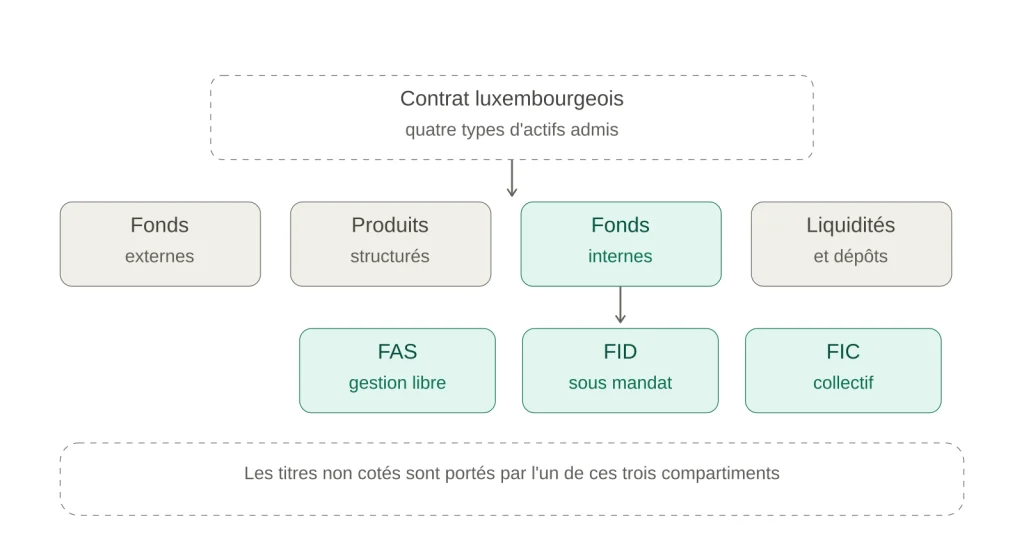
Un contrat luxembourgeois lié à des fonds d’investissement ne peut être représenté que par quatre types d’actifs : des parts de fonds externes, des parts de produits structurés, des parts de fonds internes sans garantie de rendement, et des liquidités. Une participation non cotée ne figure donc jamais « en direct » dans le contrat. Elle est portée par un fonds interne, et c’est le type de ce fonds interne qui détermine la gouvernance de l’opération.
Le fonds d’assurance spécialisé : vous choisissez chaque ligne
Le FAS est un fonds interne autre qu’un fonds dédié, avec ou sans lignes directes, sans garantie de rendement, servant de support à un seul contrat. Sa caractéristique déterminante tient à un point du texte : chaque actif du fonds est directement choisi par le preneur, que ce soit lors de l’investissement de la prime initiale, d’une prime ultérieure ou d’un arbitrage.
Le recours au FAS est admissible pour tous les contrats liés à des fonds d’investissement et pour tous les contrats mixtes, sans condition de prime ni de fortune. Sa création devient obligatoire dès lors que le contrat comporte des investissements en lignes directes situés en dehors d’un fonds dédié.
Deux souplesses opérationnelles méritent d’être connues. Les actifs d’un FAS peuvent être déposés auprès de dépositaires différents et n’ont pas besoin de figurer sur un compte particulier propre au fonds. Un même contrat peut donc porter plusieurs poches auprès d’établissements distincts, ce qui permet de séparer une poche non cotée d’un portefeuille liquide géré ailleurs.
Le fonds interne dédié : un gérant mandaté décide
Le FID est un fonds interne, avec ou sans lignes directes, sans garantie de rendement, géré par un gestionnaire unique et servant de support à un seul contrat. La sélection et le suivi des actifs relèvent du gestionnaire mandaté dans le cadre d’une politique d’investissement annexée à la police.
Le texte fixe ici une véritable limite d’accès : le recours à un fonds dédié n’est admissible que pour des contrats comportant une prime minimale de 125 000 € à la souscription. Un contrat peut comprendre plusieurs FID, à condition que l’investissement dans chacun atteigne ce même montant. Une dérogation existe pour les contrats à primes régulières dont les versements prévus sur cinq ans atteignent le minimum, sous réserve d’un engagement juridique ferme du preneur, de justificatifs sur sa capacité financière, et de conséquences fiscales dommageables en cas de rupture de l’engagement.
Un point pratique souvent ignoré : un rachat partiel qui ramènerait la valeur du contrat dédié sous 125 000 € entraîne son reclassement, et le contrat perd la qualification de contrat dédié. En revanche, une baisse de valeur liée aux marchés n’appelle aucune mesure corrective.
Contrairement au FAS, les actifs d’un FID doivent être gérés par un gestionnaire unique et déposés sur un compte ou sous-compte unique auprès d’un seul dépositaire.
Ce que le choix entre les deux ne change pas
Ni l’un ni l’autre n’ouvre un accès privilégié au non coté. Les limites d’investissement applicables à un FAS se déduisent des mêmes annexes que celles d’un fonds dédié et dépendent de la catégorie du preneur. La différence porte sur la charge de la sélection et de la diligence : dans un FAS, vous validez chaque ligne et en assumez le choix, accompagné le cas échéant de votre conseil ; dans un FID, un professionnel arbitre sous mandat.
Lorsque les deux coexistent dans un contrat, la composition du FAS doit être communiquée aux gestionnaires des fonds dédiés, afin d’éviter une concentration de risques non voulue. C’est un réflexe à intégrer dès la construction de l’allocation, pas une formalité de fin de dossier.
La circulaire 26/1 ouvre par ailleurs une troisième voie qui restait marginale jusqu’ici. Les fonds internes collectifs de catégories A à D conservent leur nature collective mais bénéficient désormais d’avantages opérationnels rapprochés de ceux des FID, notamment la suppression de la notification préalable au Commissariat. Le texte rappelle qu’un fonds interne collectif de ce type, réservé à un cercle fermé de preneurs, aboutit à un résultat assez voisin de celui d’un fonds dédié partagé. Pour une famille ou un groupe de co-investisseurs souhaitant mutualiser une poche de capital-investissement, cette structure mérite d’être étudiée avant de multiplier les contrats.
La vraie condition d’accès : votre catégorie de souscripteur
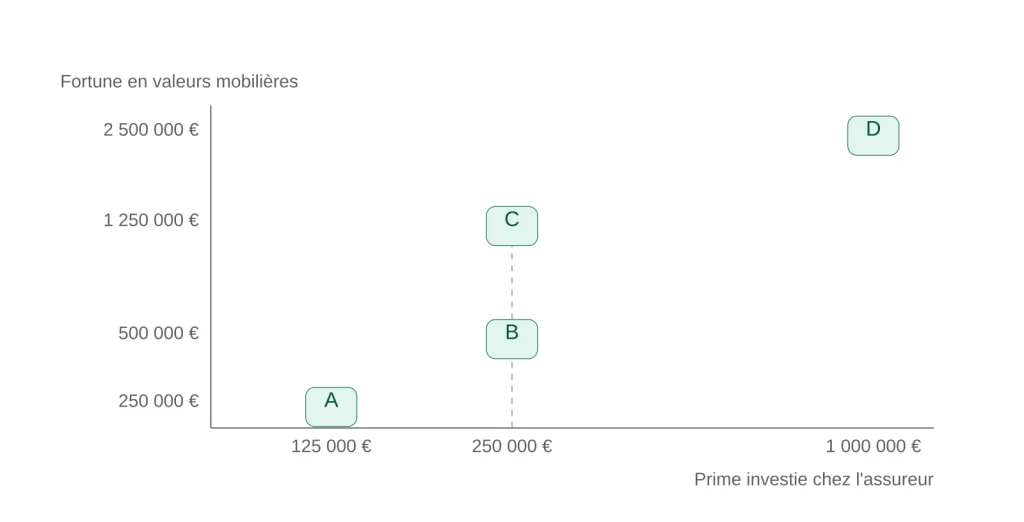
Les montants qui circulent dans les contenus disponibles, 125 000 €, 250 000 €, 500 000 €, figurent effectivement dans le texte réglementaire. Mais ils y figurent comme les éléments de couples, et non comme des tickets autonomes. Retenir un seul chiffre conduit à se croire éligible à un univers qui ne l’est pas.
Les cinq catégories de la circulaire 26/1
Le classement repose sur deux conditions à remplir simultanément.
| Catégorie | Prime investie chez l’assureur | Fortune en valeurs mobilières |
|---|---|---|
| N | catégorie par défaut | — |
| A | au moins 125 000 € | au moins 250 000 € |
| B | au moins 250 000 € | au moins 500 000 € |
| C | au moins 250 000 € | au moins 1 250 000 € |
| D | au moins 1 000 000 € | au moins 2 500 000 € |
Une précision utile dans la construction d’un dossier : la prime s’apprécie sur l’ensemble des contrats détenus auprès de la même entreprise d’assurance, pas contrat par contrat. Regrouper des versements dispersés chez un même assureur peut donc modifier la catégorie atteinte, à patrimoine constant.
Le passage de la catégorie B à la catégorie C illustre la mécanique : la prime exigée est identique, seule la fortune mobilière change. C’est le patrimoine déclaré, et non le montant versé, qui décide de l’ouverture de l’univers à ce palier.
Ce que la réglementation entend par fortune mobilière
La définition est précise et n’autorise pas d’interprétation extensive. Il s’agit de la valeur totale des instruments financiers du preneur, augmentée de ses dépôts bancaires et de la valeur de ses contrats d’assurance vie, diminuée des dettes de toute nature.
Deux conséquences directes. L’immobilier détenu en direct n’entre pas dans ce calcul, ce qui écarte de fait une partie des patrimoines français dont la valeur se concentre sur des biens. Et l’endettement se déduit, y compris un crédit lombard adossé au portefeuille.
L’entreprise d’assurance peut refuser la valeur déclarée si les autres pièces du dossier lui donnent des raisons d’en douter. La déclaration n’est donc pas une simple case à cocher : elle doit être cohérente avec les justificatifs remis.
Demander son classement dans une catégorie supérieure
Le texte prévoit un mécanisme de reclassement dont l’existence est rarement signalée. Un preneur qui respecte la condition de fortune d’une catégorie supérieure à celle qui lui serait normalement applicable peut solliciter ce classement supérieur, à deux conditions. Il signe un document remis par l’assureur exposant les opportunités d’investissement supplémentaires offertes par cette catégorie et les risques qui y sont attachés. Et il explique les raisons de sa demande, puisque le niveau de primes investies ne correspond pas à la catégorie visée. L’assureur ne donne suite que s’il est satisfait des explications et de la compréhension des risques additionnels par le client.
Le raisonnement inverse est toujours ouvert : un preneur peut exiger son classement dans une catégorie inférieure.
Une fois attribuée, la catégorie reste valable quelle que soit l’évolution ultérieure de la valeur du contrat. Elle n’est réexaminée qu’à la demande du preneur, en tenant compte de la valeur du contrat et de la fortune à la date de cette demande.
En amont de tout cela, l’assureur doit disposer d’informations circonstanciées avant de proposer un fonds dédié ou un fonds interne collectif autre que de type N : fortune globale, âge et horizon d’investissement, objectif général en matière de placement. Il doit également communiquer par écrit une information compréhensible sur les risques d’un rachat anticipé, tant sur le plan fiscal que sur celui de la performance.
Vérifier votre catégorie avant de choisir un fonds La catégorie se fixe à la souscription, sur la base d’une déclaration de fortune que l’assureur peut contester, et elle conditionne l’ensemble de l’univers accessible ensuite. Un entretien préalable permet d’établir la catégorie atteignable, d’identifier si un reclassement est justifiable, et de valider l’ordre des opérations avant d’engager un dossier.
Pourquoi un fonds fermé classique n’est éligible qu’en catégorie D
C’est le point technique qui décide de la faisabilité, et il ne figure dans aucun des contenus grand public disponibles sur le sujet.
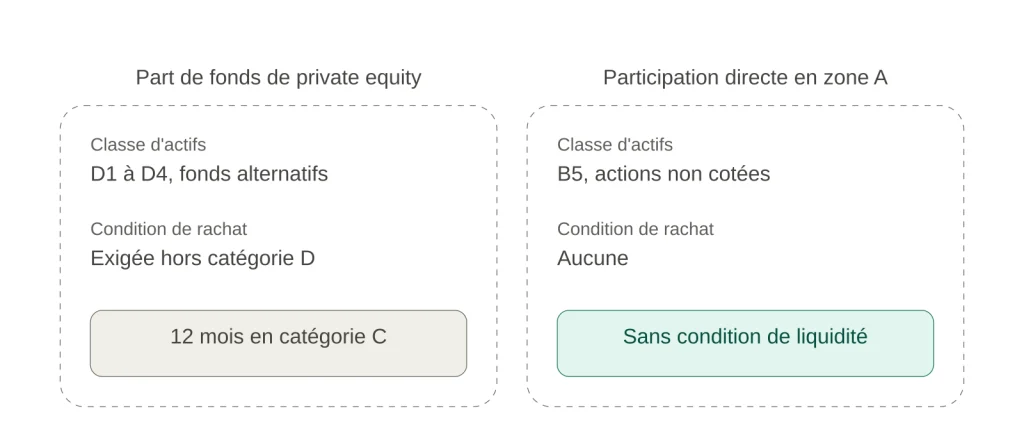
L’annexe 1 de la circulaire classe les fonds de private equity parmi les fonds alternatifs et les fonds de fonds alternatifs. Pour ces classes d’actifs, l’éligibilité ne dépend pas seulement d’un pourcentage, mais d’une condition de liquidité.
En catégories A et B, les investissements ne sont autorisés que dans les fonds liquides ou bénéficiant d’une garantie de rachat au moins semestrielle. En catégorie C, aucune limitation globale ni par émetteur n’est imposée et les investissements doivent seulement respecter le catalogue des actifs, mais une garantie de rachat de douze mois est exigée pour les fonds alternatifs et les fonds immobiliers. En catégorie D, les investissements peuvent se faire sans restrictions dans toutes catégories d’instruments financiers.
Un fonds de capital-investissement fermé, dont les parts ne sont pas rachetables avant la liquidation du véhicule, n’offre ni garantie semestrielle ni garantie annuelle. Il ne satisfait donc la condition dans aucune des catégories A, B et C.
La conséquence pratique se formule simplement. Pour un fonds fermé traditionnel, la catégorie D est la voie de droit commun, soit une prime d’au moins 1 000 000 € et une fortune mobilière d’au moins 2 500 000 €. En dessous de ce palier, l’accès existe, mais il passe par des structures offrant un mécanisme de rachat périodique : fonds evergreen, véhicules semi-liquides, ou fonds structurés avec fenêtres de rachat.
Deux définitions du texte conditionnent l’analyse d’un fonds donné.
Un fonds liquide est un fonds externe coté sur un marché réglementé de l’EEE, ou un fonds dont la fréquence de rachat est au moins mensuelle, ou encore un fonds dont l’entreprise d’assurance garantit elle-même aux preneurs le rachat en numéraire des parts à une fréquence au moins mensuelle.
Un fonds alternatif bénéficie de garanties renforcées, ce qui élargit sensiblement ses limites d’utilisation, s’il remplit l’une des conditions suivantes : être domicilié dans un pays de la zone A ou être géré par un gestionnaire de fonds alternatifs ayant son siège dans l’EEE et relevant de la directive 2011/61/UE ; ou être géré par une société de gestion appartenant à un groupe comprenant au moins un établissement de crédit noté A+ chez Standard & Poor’s ou A1 chez Moody’s, avec un réviseur international réputé et indépendant ; ou avoir pour gestionnaire une société ayant maintenu 200 millions d’euros d’actifs nets sous gestion en fonds alternatifs domiciliés au même endroit sur les trois derniers exercices, avec le même standard d’audit.
Cette distinction n’est pas théorique. Pour un même profil de souscripteur, un fonds à garanties renforcées et un fonds qui n’y répond pas ne donnent pas accès à la même part du contrat.
Parts de fonds ou participation directe : deux régimes distincts
Le catalogue traite séparément les parts de fonds de private equity et les actions non cotées détenues en direct. Cette asymétrie ouvre une possibilité que la lecture habituelle du sujet occulte.
Les actions d’un émetteur de la zone A non négociées sur un marché réglementé constituent une classe d’actifs autonome, avec ses propres limites : 5 % par émetteur et 10 % au global en catégorie N, 10 % et 20 % en catégories A et B, la limite globale s’appréciant sur le cumul avec les obligations non cotées de la zone A. En catégorie C, aucune limitation n’est imposée. En catégorie D, aucune restriction ne s’applique.
Cette classe ne figure pas parmi les fonds alternatifs. La condition de garantie de rachat de douze mois exigée en catégorie C ne la concerne donc pas.
Autrement dit, un souscripteur de catégorie C peut porter une participation directe dans une société non cotée de la zone A sans buter sur la contrainte de liquidité qui bloque les parts d’un fonds fermé. Pour un dirigeant qui réinvestit après une cession, un co-investisseur sur une opération identifiée, ou un chef d’entreprise qui veut loger une participation minoritaire, la voie de la ligne directe mérite d’être examinée avant celle du fonds.
Trois réserves encadrent cette possibilité. La zone A regroupe les États membres de l’EEE et un groupe déterminé de pays de l’OCDE, dont les États-Unis, le Canada, l’Australie, la Nouvelle-Zélande, le Royaume-Uni, le Japon et la Suisse ; une société non cotée située hors de ce périmètre relève d’une analyse spécifique. Une ligne directe hors fonds dédié impose la création d’un FAS. Enfin, les politiques d’investissement de l’annexe constituent des maxima, et l’assureur reste libre de proposer des stratégies plus restrictives, ou de refuser un actif en fonction de sa capacité technique à le traiter et de la législation du pays de commercialisation.
Appels de capitaux : la contrainte que le contrat doit absorber
Un engagement en private equity ne se règle pas en un versement. Le fonds appelle le capital par tranches, au rythme de son calendrier d’investissement, sur plusieurs années. C’est l’assureur qui exécute ces appels depuis le contrat, ce qui déplace la contrainte du fonds vers l’enveloppe.
L’engagement souscrit et la prime versée sont donc deux montants différents, et le second doit couvrir le premier avec une réserve disponible. Dimensionner une poche de non coté sans provisionner cette réserve produit une situation où l’appel de fonds arrive alors que le contrat ne porte que des actifs qu’il faudrait céder pour y répondre.
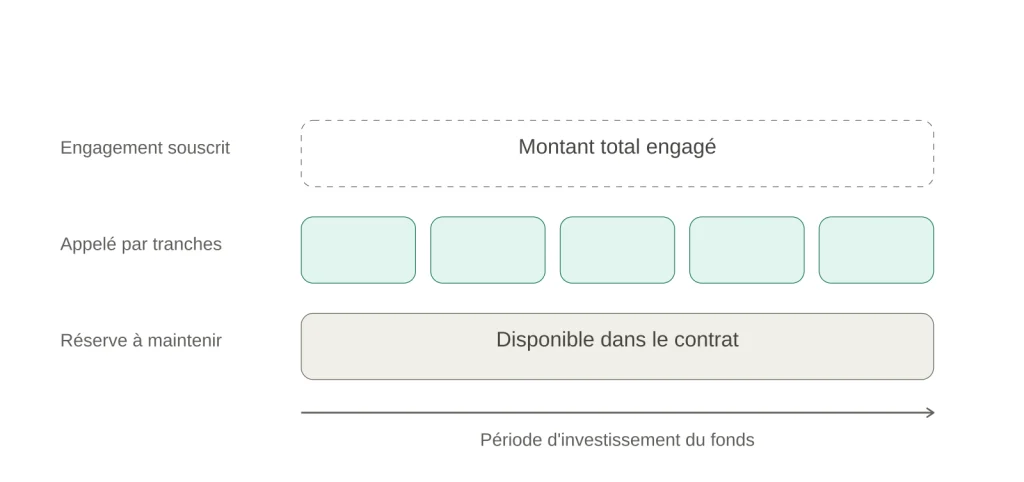
La capacité à conserver des liquidités varie selon la structure retenue. Un fonds interne collectif ne peut détenir des liquidités pour plus de 20 % de la valeur de ses actifs, cette limite pouvant être dépassée pendant trois mois au plus après l’encaissement d’une prime importante, avant un rachat significatif, ou en cas d’instabilité des marchés justifiant une réorientation de la stratégie. Dans un fonds dédié ou un fonds d’assurance spécialisé relevant des catégories A et au-delà, les comptes à vue, à préavis ou à terme ne sont pas plafonnés. Cette différence pèse concrètement sur la construction d’une poche à appels échelonnés.
En contrepartie de cette contrainte, l’enveloppe apporte un effet de trésorerie qui n’existe pas en détention directe. Les distributions successives du fonds, remboursement du capital appelé puis plus-values, sont perçues à l’intérieur du contrat sans constituer un événement imposable. Elles restent intégralement disponibles pour un réinvestissement, là où une détention directe subit un prélèvement à chaque distribution.
Rachat et décès : ce que prévoit le contrat quand l’actif n’est pas vendable
Le texte réglementaire subordonne l’investissement en actifs à liquidité réduite à trois conditions cumulatives, applicables aux fonds dédiés comme aux fonds d’assurance spécialisés. Ce sont les clauses les plus lourdes de conséquences de tout le dossier, et elles portent sur la sortie plutôt que sur l’entrée.
Le consentement documenté. Le preneur doit avoir manifesté son accord explicite pour investir dans cette catégorie d’actifs, après réception d’une notice l’informant des risques particuliers, y compris d’ordre juridique et fiscal. Un exemplaire contresigné est conservé par l’assureur. Une exigence de même nature s’applique avant tout premier investissement, direct ou indirect, dans un fonds alternatif, un fonds de fonds alternatifs ou un fonds immobilier.
Le règlement possible en titres. L’assureur doit avoir la possibilité juridique et se réserver le droit, dans les conditions générales ou particulières, de fournir sa prestation non pas en numéraire mais en transférant au bénéficiaire la propriété des actifs concernés. Le paiement se fait normalement en espèces, et la remise du portefeuille n’intervient qu’à la demande du client ou si les conditions générales le prévoient et que la loi applicable au contrat ne l’interdit pas.
Les frais de réalisation à la charge de la prestation. Le preneur accepte que les frais raisonnables engagés par l’assureur pour réaliser les actifs soient déduits de la prestation d’assurance.
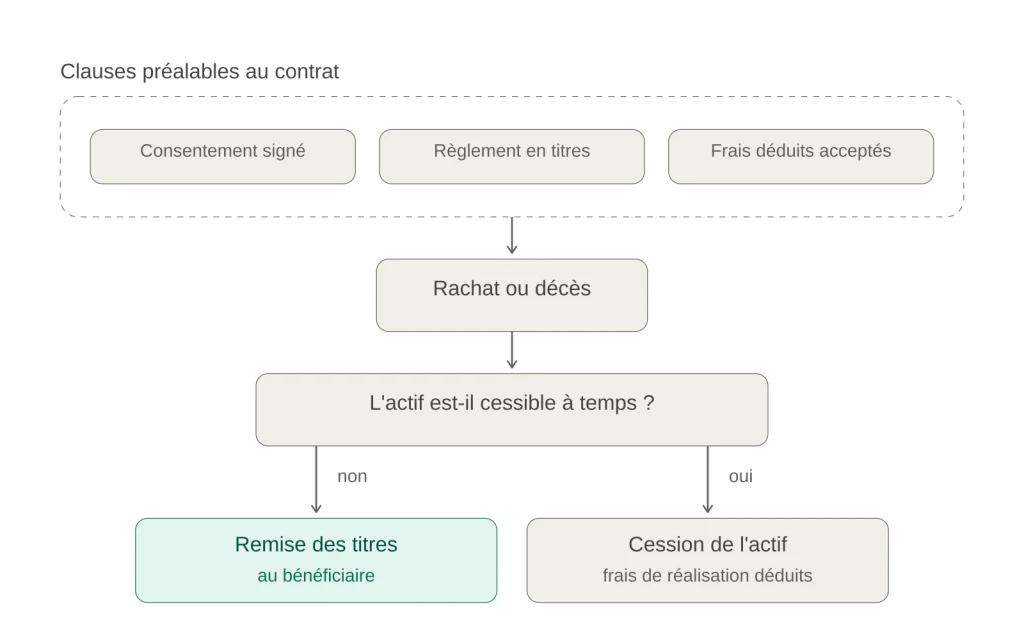
La portée de ces trois clauses se mesure au moment où elles jouent. Un bénéficiaire peut recevoir des parts de fonds au lieu d’un capital, avec la fiscalité, les obligations de reporting et les engagements résiduels attachés à ces parts. Les frais de cession d’un actif difficile à céder viennent en diminution de ce qui est versé. Et la faculté de règlement en titres dépend de la loi applicable au contrat, donc de la résidence du preneur à la souscription.
Deux décisions se prennent en conséquence dès la mise en place. La rédaction de la clause bénéficiaire doit anticiper le cas où plusieurs bénéficiaires se retrouveraient en indivision sur une position illiquide unique, situation qui bloque durablement leur liberté. Et le dimensionnement de la poche non cotée doit tenir compte du fait qu’un rachat partiel portera en priorité sur les poches liquides du contrat, la fraction non cotée restant indisponible jusqu’à son terme naturel.
Triangle de sécurité et super privilège : le périmètre exact de la protection
La ségrégation des actifs et le rang privilégié du preneur constituent l’argument central du cadre luxembourgeois. Ils protègent contre un risque précis, et il faut savoir lequel.
Les actifs représentatifs des provisions techniques sont déposés auprès d’un dépositaire agréé, dans le cadre d’une convention associant l’assureur, la banque dépositaire et le Commissariat aux Assurances. Cette architecture sépare le patrimoine des preneurs de celui de l’assureur. Le super privilège place ensuite le preneur au premier rang des créanciers sur ce patrimoine séparé, en cas de défaillance de l’entreprise d’assurance.
Une précision de vocabulaire, que le texte formule sans ambiguïté et que le discours commercial gomme souvent. Quel que soit le mode de paiement de la prime, en numéraire ou par apport d’un portefeuille de titres existant, les conditions générales doivent rappeler que les actifs du fonds sont la propriété de l’entreprise d’assurance. En cas de liquidation, le titulaire d’une police liée à un fonds dédié dispose du privilège commun à l’ensemble des assurés, évalué selon les dispositions de la loi modifiée du 7 décembre 2015 sur le secteur des assurances. Il s’agit donc d’une créance privilégiée de premier rang sur un patrimoine cantonné, non d’une détention directe des parts du fonds.
Ce que le dispositif ne couvre pas doit être énoncé aussi clairement. Il ne protège ni contre la baisse de valeur des actifs, ni contre l’illiquidité d’un fonds fermé, ni contre la qualité médiocre d’un gérant. Une poche de private equity logée dans un contrat luxembourgeois est protégée contre la défaillance de l’assureur, et exposée à l’intégralité du risque de son sous-jacent.
Sur le plan opérationnel, les règles de dépôt diffèrent selon la structure. Un fonds dédié relève d’un dépositaire unique. Un fonds d’assurance spécialisé peut répartir ses actifs entre plusieurs dépositaires. Depuis la circulaire 26/1, les fonds internes collectifs de catégories A à D peuvent en outre recourir à un dépositaire établi hors de l’Espace économique européen.
Fiscalité selon votre pays de résidence
Le Luxembourg n’applique aucune fiscalité propre au contrat souscrit par un non-résident. Ni taxe sur les primes, ni imposition des gains, ni droits de succession luxembourgeois ne viennent s’ajouter. C’est le régime du pays de résidence du preneur, au moment de l’événement taxable, qui s’applique intégralement.
La nature du support ne modifie pas ce régime : une poche de private equity est traitée comme n’importe quelle unité de compte du contrat. Ce que la structure change, c’est le calendrier de l’imposition, puisque les flux perçus à l’intérieur de l’enveloppe ne constituent pas un fait générateur.
Résident fiscal français
Les plus-values réalisées lors d’un rachat relèvent du prélèvement forfaitaire unique de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux, ou du barème progressif sur option. Après huit ans de détention, un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à imposition commune s’applique, et le taux d’impôt sur le revenu est ramené à 7,5 % pour la part des produits correspondant à des primes n’excédant pas 150 000 €.
En transmission, l’article 990 I du Code général des impôts prévoit un abattement de 152 500 € par bénéficiaire, puis un prélèvement de 20 % jusqu’à 700 000 € et de 31,25 % au-delà. Les primes versées après 70 ans relèvent de l’article 757 B et d’un régime distinct.
L’écart avec une détention directe se situe sur le rythme des distributions. Un fonds de capital-investissement restitue le capital appelé puis les plus-values sur plusieurs exercices. Perçues sur un compte-titres ou via un FCPR détenu en propre, ces distributions sont imposées à mesure. Perçues dans le contrat, elles ne déclenchent aucune imposition tant qu’aucun rachat n’est effectué.
Résident belge
La Belgique applique une taxe de 2 % sur chaque prime d’assurance vie versée par un résident belge, quel que soit le pays de l’assureur. Un contrat luxembourgeois alimenté depuis la Belgique y est pleinement soumis. Le calendrier de souscription a donc un effet chiffrable, la France ne connaissant pas cette taxe d’entrée.
Sur les gains, un contrat de branche 23 sans rendement garanti est exonéré de précompte mobilier, sans condition de durée de détention. Le contrat n’étant pas une part d’organisme de placement collectif, il échappe également à la taxe Reynders de l’article 19bis du CIR 92, qui frappe la composante obligataire de la plus-value réalisée sur des parts de fonds détenues en direct. Depuis le 1er janvier 2026, une taxe de 10 % sur les plus-values d’actifs financiers s’applique en revanche au-delà d’un abattement annuel de 10 000 €, la valeur de référence étant figée au 31 décembre 2025 ; les contrats de branche 23 y sont en principe soumis lors d’un rachat.
Un point structurel doit être intégré avant de choisir le véhicule. L’administration belge écarte la qualification d’assurance vie lorsque le souscripteur exerce un pouvoir de gestion trop étendu sur les actifs sous-jacents, avec un risque de requalification du contrat en compte-titres et de perte du régime des branches 21 et 23. Le FAS, dans lequel le preneur choisit lui-même chaque ligne, se trouve de fait fermé au résident belge. Pour ce profil, la poche de private equity passe par un fonds interne dédié ou par un fonds interne collectif. Le choix entre FAS et FID, libre pour un résident français, ne l’est donc pas ici.
En transmission, les droits de succession belges sont régionaux. En ligne directe, le barème s’échelonne d’environ 3 à 27 % en Flandre et de 3 à 30 % en Wallonie et à Bruxelles, le capital décès étant appréhendé par l’article 8 du Code des droits de succession. La convention franco-belge du 20 janvier 1959 attribue en son article 8 la taxation des valeurs mobilières à l’État du domicile du défunt. Elle ne neutralise pas pour autant le prélèvement de l’article 990 I, qualifié de taxe sui generis et donc hors du champ de cette convention : il reste dû lorsqu’un bénéficiaire a son domicile fiscal en France au jour du décès, l’ayant eu au moins six des dix années précédentes, ou lorsque l’assuré y a son domicile fiscal à ce moment.
Résidents mobiles et expatriés
C’est ici que le cadre luxembourgeois produit son effet le moins connu, et il est structurel.
Un contrat d’assurance est soumis à la loi de l’État de résidence du preneur au moment de la souscription. Les parties peuvent, lorsque le preneur personne physique est ressortissant d’un État membre différent de celui de sa résidence à la souscription, choisir la loi de cet État. Le point décisif vient ensuite : un changement de résidence du preneur n’a pas d’effet sur la loi applicable à son contrat, et n’affecte donc pas les limites d’investissement qui s’y attachent.
L’univers d’investissement se fixe à la souscription. Il ne s’élargit pas et ne se restreint pas au fil des déménagements ultérieurs.
Ce mécanisme se combine avec la règle dite du level playing field. Les limites générales d’utilisation peuvent être relevées à concurrence du plafond prévu par la législation du pays de résidence du preneur pour les contrats liés à des fonds d’investissement, et en l’absence de restriction locale spécifique, la limite d’utilisation est de 100 %. L’assureur doit alors pouvoir prouver que ces limites plus larges sont effectivement autorisées, par la production de textes ou un avis juridique local, et refaire cette vérification à intervalles réguliers.
La souscription se traite donc comme une décision de structuration et non comme une formalité. Souscrire depuis une résidence dont la législation est permissive fixe un univers plus large pour la durée du contrat. Souscrire après une installation dans un pays plus restrictif fixe l’inverse, durablement. Pour un projet d’expatriation identifié, l’ordre des opérations vaut davantage que le choix de l’assureur.
Contrat luxembourgeois ou contrat français pour loger du non coté
La comparaison ne porte ici que sur ce qui concerne une poche de capital-investissement.
| Contrat luxembourgeois | Contrat français | |
|---|---|---|
| Éligibilité du non coté | Catalogue réglementaire s’élargissant par catégorie, jusqu’à l’absence de restriction en catégorie D | Univers encadré par le Code des assurances et, en pratique, par la politique de référencement de l’assureur |
| Choix du dépositaire et du gérant | Choisis par le souscripteur ; plusieurs dépositaires possibles avec un FAS | Dépositaire de l’assureur |
| Sélection ligne par ligne | Possible via un FAS, sous réserve de la loi applicable au contrat | Rare hors mandats haut de gamme |
| Rachats en situation de crise systémique | Pas de pouvoir équivalent sur les rachats | Le HCSF peut limiter le paiement des valeurs de rachat, pour trois mois renouvelables une fois, soit six mois consécutifs au maximum |
| Portabilité en cas de déménagement | Neutralité fiscale ; le contrat épouse la résidence successive | Contrat conçu pour un résident français, plus difficile à piloter depuis l’étranger |
| Multidevises | Souscription et gestion possibles en devises | Euro |
| Règlement en titres | Prévu par le texte, sous réserve des conditions générales et de la loi applicable | Hors norme de marché |
Sur le point du gel des rachats, une formulation exacte est préférable à l’argument brut souvent employé. L’article 49 de la loi du 9 décembre 2016 a modifié l’article L. 631-2-1 du Code monétaire et financier pour permettre au Haut Conseil de stabilité financière, en cas de menace grave et caractérisée pour la stabilité financière et sur proposition du gouverneur de la Banque de France, de limiter temporairement le paiement des valeurs de rachat. La mesure est plafonnée à trois mois, renouvelable une seule fois s’agissant des rachats. Ce pouvoir n’a jamais été activé. Il concerne les organismes relevant de la supervision française, ce qui place un contrat souscrit auprès d’un assureur luxembourgeois hors de son champ.
Vous avez souscrit avant février 2026
Ce point concerne les détenteurs d’un contrat existant qui envisagent aujourd’hui d’y ajouter une poche non cotée. Il est déterminant et ne figure nulle part ailleurs.
Les contrats et fonds dédiés existant avant le 1er février 2026 continuent d’être régis par les règles d’investissement prévues à l’annexe du contrat, établie sous l’empire des lettres circulaires 95/3, 01/8, 08/1 ou 15/3. Les fonds internes notifiés ou autorisés avant l’entrée en vigueur du nouveau texte continuent de fonctionner selon les règles notifiées. Cette annexe peut être modifiée par avenant afin de refléter les nouvelles règles.
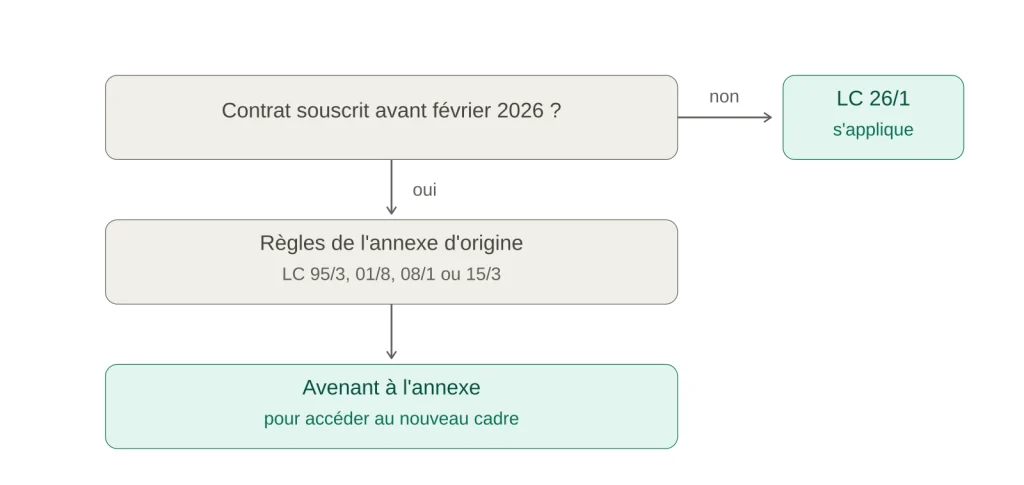
Un contrat antérieur à février 2026 ne bénéficie donc pas automatiquement du cadre actuel. Trois vérifications s’imposent avant d’engager quoi que ce soit.
Quelle circulaire l’annexe d’investissement de votre police mentionne-t-elle, et quelles limites y sont effectivement inscrites. Quelle catégorie de souscripteur y est enregistrée, sachant qu’un reclassement accepté sur un contrat dédié impose l’amendement de cette annexe. Et si les conditions générales portent déjà les clauses propres aux actifs à liquidité réduite, à savoir le consentement après notice, la faculté de règlement en titres et la déduction des frais de réalisation. En leur absence, la poche non cotée ne peut pas être mise en place en l’état.
Faire relire l’annexe d’investissement de votre contrat existant Un avenant est souvent la voie la plus courte pour ouvrir l’accès au non coté sur un contrat déjà en place, sans repartir d’une nouvelle souscription et sans perdre l’antériorité fiscale. Encore faut-il savoir ce que le contrat prévoit aujourd’hui et ce qu’il manque.
La mise en place, étape par étape
- Établir la catégorie visée et réunir les justificatifs de fortune mobilière. Instruments financiers, dépôts, contrats existants, dettes à déduire. C’est la pièce sur laquelle l’assureur se prononcera, et il peut la contester.
- Choisir l’assureur et le dépositaire. La liste d’actifs éligibles retenue par un assureur peut être plus restrictive que le catalogue réglementaire, en fonction de sa politique interne, de sa capacité opérationnelle et de la législation du pays de commercialisation.
- Arrêter la structure, FAS ou FID. Le critère décisif est le degré d’autonomie souhaité, corrigé le cas échéant par la contrainte de résidence.
- Vérifier l’éligibilité du fonds visé. Forme juridique, agrément du gestionnaire ou surveillance prudentielle, comptes annuels audités, investissement exclusif en instruments financiers, et surtout modalités de rachat au regard de la catégorie atteinte.
- Dimensionner l’engagement et la réserve de liquidité face au calendrier prévisionnel d’appels de capitaux.
- Contresigner les notices de risques et valider les conditions générales sur le règlement en titres et les frais de réalisation.
- Conduire la procédure de conformité. Identification, origine des fonds, justificatifs de résidence, puis souscription et premier versement.
Une variante mérite d’être signalée pour les structures sociétaires. Le contrat de capitalisation luxembourgeois repose sur la même architecture de fonds internes, sans assuré ni clause bénéficiaire, et peut être souscrit par une personne morale. Pour une holding disposant d’une trésorerie stable, il constitue le pendant du contrat d’assurance vie sur ce type d’allocation.
Questions fréquentes
Quel est le montant minimum réel pour loger du private equity dans un contrat luxembourgeois ? Il n’existe pas de montant unique. Un fonds dédié suppose une prime minimale de 125 000 € à la souscription, un fonds d’assurance spécialisé n’a aucun minimum réglementaire. Mais le montant qui décide de l’accès effectif au non coté est le couple prime et fortune mobilière déterminant votre catégorie. Les assureurs ajoutent par ailleurs leurs propres minimums commerciaux, souvent supérieurs.
Quelle est la différence entre un FAS et un FID en une phrase ? Dans un fonds d’assurance spécialisé, chaque actif est directement choisi par le preneur ; dans un fonds interne dédié, un gestionnaire unique arbitre sous mandat.
Quelle part de mon contrat peut être investie en private equity ? La réponse dépend de la catégorie et de la nature du fonds. En catégorie C, aucune limitation globale ni par émetteur n’est imposée par le régulateur, sous réserve du respect du catalogue et de la condition de rachat à douze mois. En catégorie D, aucune restriction ne s’applique. Les pourcentages de 50 % ou 65 % parfois avancés sont des plafonds internes d’assureurs, à vérifier contrat par contrat.
Le triangle de sécurité couvre-t-il aussi la poche non cotée ? Oui, la ségrégation et le rang privilégié portent sur l’ensemble des actifs représentatifs du contrat. Ces mécanismes visent la défaillance de l’assureur et non le risque du sous-jacent : ils ne compensent ni une perte de valeur ni l’immobilisation du capital.
Puis-je racheter une partie de mon contrat avant la fin de vie du fonds ? Le rachat reste contractuellement possible, mais il portera sur les poches liquides du contrat. La fraction correspondant au fonds fermé n’est pas mobilisable avant son terme, et sa valorisation reflète cette indisponibilité.
Un contrat luxembourgeois peut-il être souscrit et géré en dollars ? Oui. Les contrats luxembourgeois admettent plusieurs devises de référence, ce qui évite d’introduire un risque de change artificiel sur une poche investie dans des fonds libellés en dollars.
Puis-je répartir mes actifs entre plusieurs banques dépositaires ? Dans un fonds d’assurance spécialisé, oui : les actifs peuvent être déposés auprès de dépositaires différents. Un fonds dédié impose au contraire un gestionnaire unique et un dépositaire unique.
Que devient mon univers d’investissement si je déménage à l’étranger ? Il ne change pas. Un changement de résidence du preneur n’affecte ni la loi applicable au contrat, ni les limites d’investissement qui en découlent. C’est la résidence à la date de souscription qui fixe ce périmètre, pour toute la durée du contrat.
Ce qui se décide avant le choix du fonds
La question qui précède toutes les autres n’est pas de savoir quel gérant sélectionner ni quel assureur retenir. Elle est de déterminer quelle fraction de votre patrimoine peut rester immobilisée pendant huit à douze ans sans compromettre vos autres engagements, et de vérifier que cette fraction est compatible avec la catégorie de souscripteur que votre situation permet d’atteindre.
Ces deux paramètres, le dimensionnement et la catégorie, conditionnent l’ensemble des décisions ultérieures. Ils se traitent avant la souscription, sur la base de pièces justificatives, et un reclassement refusé ou une réserve de liquidité mal calibrée ne se corrigent pas facilement une fois l’engagement pris.
Cadrer votre dossier avant de vous engager Un premier entretien permet d’établir la catégorie de souscripteur atteignable et de documenter la fortune mobilière, de déterminer si la voie du fonds ou celle de la ligne directe correspond à votre situation, de dimensionner l’engagement au regard du calendrier d’appels de capitaux, et d’auditer un contrat existant lorsqu’il en existe un. Nous intervenons en amont du choix de l’assureur et du gérant.
Investir en actifs non cotés comporte un risque de perte en capital et une immobilisation longue du capital engagé. Les informations réglementaires exposées ci-dessus reflètent la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026. Les dispositions fiscales mentionnées évoluent et leur application à une situation particulière nécessite un examen individuel, le cas échéant avec un conseil local du pays de résidence. Cette page a une portée informative et ne constitue pas une recommandation personnalisée.