

Deux solutions affichant le même objectif de rendement peuvent présenter des risques, des frais et des durées très différents. Ce comparatif distingue les huit modes d’accès au non coté et détaille les critères qui permettent de les rapprocher (stratégies, frais, tickets, liquidité, performances et cadre de détention), sans désigner de vainqueur universel.
Un comparatif private equity ne doit pas classer les fonds selon leur seul rendement cible. Le bon choix dépend aussi de la structure du fonds : un fonds fermé, un fonds de fonds, une stratégie secondaire et un fonds evergreen ne répondent pas aux mêmes besoins.
Ce document présente les critères utiles pour comparer les solutions disponibles. Il compare des modes d’accès et ne constitue pas un classement des meilleurs fonds de private equity.
| Solution | Principal intérêt | Principale contrainte |
|---|---|---|
| Fonds primaire fermé | Accès direct à un portefeuille constitué par un gestionnaire | Capital immobilisé pendant plusieurs années |
| Fonds de fonds | Diversification entre plusieurs fonds et équipes | Plusieurs niveaux de frais possibles |
| Fonds secondaire | Portefeuille déjà partiellement investi | Qualité très dépendante du prix d’acquisition |
| Fonds evergreen | Souscriptions souvent plus régulières | Liquidité limitée malgré une structure ouverte |
| ELTIF ou fonds destiné aux particuliers | Accès simplifié, ticket parfois plus accessible | Univers et conditions variables selon le produit |
| Co-investissement | Exposition ciblée à une ou plusieurs entreprises | Risque de concentration élevé |
| Investissement direct | Contrôle et connaissance précise de l’entreprise | Diversification faible et sortie incertaine |
| Assurance-vie luxembourgeoise | Intégration du non coté dans une structure patrimoniale | Éligibilité et frais dépendant du contrat |
Recevoir une sélection adaptée à votre patrimoine
Notre équipe compare les structures, les gestionnaires, les frais et les conditions d’accès avant toute proposition.
Comment ce comparatif a-t-il été construit ?
Notre méthode repose sur des critères comparables d’un fonds à l’autre. Une performance cible élevée ne suffit pas : elle peut refléter une stratégie plus risquée, un recours important à l’endettement ou des hypothèses de sortie ambitieuses.
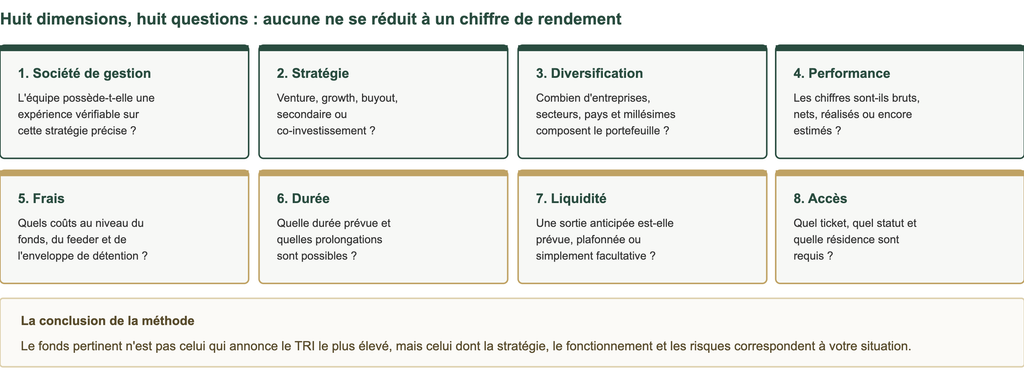
Ces huit dimensions doivent être renseignées pour chaque candidat. Une réponse manquante sur l’une d’elles rend la comparaison incomplète.
Quels fonds peut-on comparer entre eux ?
Tous les fonds de private equity n’investissent pas de la même manière. Les rassembler dans un tableau unique peut créer une lecture trompeuse. Il faut d’abord les classer par structure et par stratégie.
Le fonds primaire fermé
Un fonds primaire collecte des engagements auprès des investisseurs. La société de gestion utilise ensuite ces capitaux pour acquérir des participations dans plusieurs entreprises non cotées. Le portefeuille se construit progressivement : vous ne connaissez donc pas toutes les sociétés lors de votre souscription.
La structure comporte généralement sept phases : collecte des engagements, appels de fonds, acquisitions, accompagnement des entreprises, cessions, distributions, liquidation.
Cette solution permet d’accéder directement au savoir-faire d’une équipe de gestion. Elle exige cependant une forte capacité d’immobilisation, et la durée annoncée peut être prolongée lorsque les dernières participations ne trouvent pas immédiatement d’acquéreur. L’AMF rappelle que les titres non cotés ne bénéficient pas d’un marché secondaire organisé et que leur cession peut nécessiter plusieurs mois.
| Situation | Le fonds primaire fermé est à privilégier | Il est à écarter |
|---|---|---|
| Horizon | Vous acceptez un horizon très long | Vous prévoyez une dépense importante |
| Trésorerie | Vous pouvez répondre à des appels de capitaux | Vous recherchez un revenu régulier |
| Compréhension | Vous comprenez la stratégie du gestionnaire | Vous ne pouvez pas supporter une perte |
| Patrimoine | Vous possédez déjà une réserve liquide suffisante | Votre patrimoine est déjà très illiquide |
Le fonds de fonds
Un fonds de fonds n’investit pas directement dans les entreprises : il sélectionne plusieurs autres fonds de private equity. Cette structure peut diversifier l’investissement entre différents gestionnaires, millésimes, secteurs, pays, stades de développement et types d’opérations.
La mutualisation réduit la dépendance à une seule équipe et permet d’accéder indirectement à des fonds difficiles à sélectionner individuellement. Cette diversification possède un coût : vous pouvez supporter les frais du fonds de fonds, puis ceux des fonds sous-jacents. Demandez un calcul consolidé : un taux de gestion présenté isolément ne montre pas la charge économique complète.
Le fonds secondaire
Un fonds secondaire rachète des parts de fonds existants ou des portefeuilles déjà constitués. Les investissements sous-jacents sont généralement plus avancés que dans un fonds primaire récent : une partie du capital a déjà été déployée et certaines entreprises peuvent approcher de leur cession.
Cette maturité peut apporter davantage de visibilité sur le portefeuille, une réduction de la phase de déploiement, des distributions potentiellement plus proches et une diversification entre plusieurs années d’investissement.
Le prix d’achat reste déterminant. Acquérir un portefeuille mature ne protège pas contre une surévaluation, une dégradation des entreprises ou un report des sorties. Une décote apparente n’est pas toujours une opportunité : elle peut refléter une qualité insuffisante des actifs ou une valeur nette trop optimiste.
Le fonds evergreen
Un fonds evergreen n’a pas nécessairement une date de liquidation comparable à celle d’un fonds fermé traditionnel. Il peut accepter de nouvelles souscriptions à intervalles réguliers, et les capitaux sont investis dans un portefeuille qui continue d’évoluer. Cette structure simplifie parfois l’accès au private equity, avec une exposition à des actifs déjà détenus dès l’entrée.
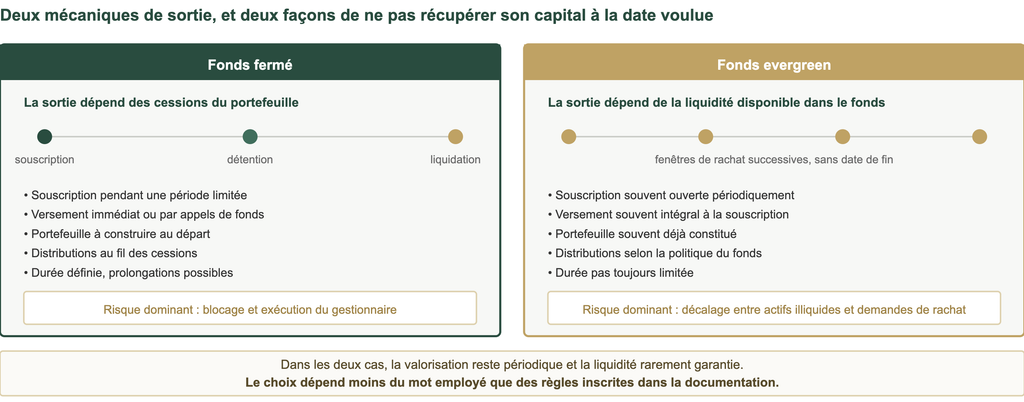
Un fonds evergreen doit être évalué sur sa politique de rachat réelle, et non sur son caractère « ouvert ».
Les rachats d’un fonds evergreen peuvent être autorisés uniquement à certaines dates, plafonnés à un pourcentage de l’actif, placés en attente, suspendus, exécutés avec un décalage ou soumis à la présence de liquidités suffisantes.
Les fonds accessibles aux particuliers
En France, les FCPR, FCPI et FIP appartiennent à la famille des fonds de capital-investissement. Leur composition, leurs règles et leurs avantages éventuels diffèrent. L’AMF souligne leur risque d’illiquidité, de valorisation et de perte en capital.
Les ELTIF constituent une autre voie d’accès. Ce cadre européen permet la commercialisation de fonds de long terme auprès d’investisseurs professionnels et particuliers ; la distribution à un particulier requiert notamment une évaluation de l’adéquation. La réglementation précise aussi qu’une possibilité de mise en relation entre acheteurs et vendeurs ne garantit pas la sortie du fonds.
Un ticket accessible ne rend pas le produit moins risqué
Un seuil de souscription plus bas réduit uniquement le montant nécessaire à l’entrée. Il ne modifie ni la durée d’immobilisation, ni le risque de perte en capital.
Le co-investissement
Le co-investissement permet d’investir dans une entreprise aux côtés d’un fonds principal. Cette solution offre une exposition plus directe à une opération identifiée et peut comporter moins de frais qu’un fonds diversifié, selon sa structure. Le risque est toutefois concentré : vous dépendez fortement de la réussite d’une seule société ou d’un nombre limité de participations.
Il faut notamment analyser le prix d’entrée, la dette de l’entreprise, son marché, la gouvernance, les droits du co-investisseur, le calendrier de sortie et les conflits d’intérêts avec le fonds principal. Un co-investissement ne remplace pas un portefeuille diversifié.
L’investissement en direct
Investir au capital d’une entreprise non cotée sans passer par un fonds suppose de réaliser ou de faire réaliser une due diligence complète : comptes, besoins de financement, valorisation, concurrence, pacte d’actionnaires, droits de vote, futures levées de fonds, possibilités de cession.
L’accès direct offre davantage de visibilité et expose à un risque de concentration très élevé. Une entreprise prometteuse peut nécessiter plusieurs financements supplémentaires : le refus de participer peut entraîner une dilution de la participation initiale.
Les sociétés de private equity cotées en Bourse
Acheter les actions d’une société de gestion ou d’une holding cotée offre une exposition indirecte au secteur. L’action peut être vendue en Bourse, mais son cours dépend des marchés financiers, des résultats de la société cotée, de ses encours, de ses commissions, de son endettement, du niveau des levées de fonds et des anticipations des investisseurs. La liquidité boursière est plus élevée ; l’exposition économique n’est pas identique à celle d’un fonds de private equity.
Quelle structure étudier selon votre objectif ?
Il n’existe pas de classement des meilleurs fonds valable pour tous les investisseurs. Une classification par objectif apporte davantage de sens.
| Objectif principal | Structure à étudier en priorité | Point de vigilance |
|---|---|---|
| Diversifier entre plusieurs gestionnaires | Fonds de fonds | Cumul des frais |
| Réduire la phase initiale de déploiement | Fonds secondaire | Prix payé pour le portefeuille |
| Souscrire plus régulièrement | Fonds evergreen | Rachats non garantis |
| Accéder directement à un gestionnaire | Fonds primaire fermé | Appels de fonds et durée |
| Investir un montant plus limité | ELTIF ou fonds destiné aux particuliers | Coûts et composition réelle |
| Cibler une entreprise précise | Co-investissement ou direct | Concentration |
| Intégrer le non coté à une stratégie internationale | Assurance-vie luxembourgeoise | Éligibilité et frais contractuels |
| Conserver une liquidité boursière | Société de private equity cotée | Volatilité du cours |
Cette grille ne constitue pas une recommandation. Elle permet d’identifier les catégories à approfondir.
Fonds direct ou fonds de fonds : que choisir ?
Un fonds direct investit dans des entreprises ; un fonds de fonds investit dans plusieurs véhicules gérés par d’autres équipes.
Le fonds direct offre une lecture plus précise : nombre de sociétés ciblées, secteurs retenus, taille des opérations, méthode de création de valeur, expérience du gestionnaire. Il dépend cependant davantage de la performance d’une seule équipe.
Le fonds de fonds élargit la diversification : une seule souscription peut donner accès à plusieurs stratégies et à des centaines d’entreprises. Cette diversification est utile lorsque vous ne disposez pas du capital nécessaire pour souscrire plusieurs fonds séparément. Elle ajoute une couche d’intermédiation, donc de coûts : frais du véhicule principal, frais des fonds sous-jacents, commissions de performance, coûts de sélection, frais du distributeur et coûts de l’enveloppe de détention.
Comment comparer les performances ?
Le rendement cible ne doit jamais être interprété comme une performance acquise. Il s’agit d’une hypothèse construite à partir de scénarios d’investissement, de croissance et de cession.
| Indicateur | Signification | Limite |
|---|---|---|
| TRI | Rendement annualisé tenant compte du calendrier des flux | Peut être influencé par des distributions rapides |
| DPI | Capitaux déjà distribués rapportés aux capitaux versés | Ne tient pas compte de la valeur restante |
| TVPI | Distributions et valeur résiduelle rapportées au capital versé | Une partie peut encore reposer sur des estimations |
| MOIC | Multiple total obtenu ou estimé sur le capital investi | N’intègre pas directement la durée |
Distinguer performance réalisée et valeur estimée
Un fonds peut afficher un TVPI élevé alors qu’une part importante du portefeuille n’a pas encore été vendue. La valeur résiduelle dépend alors des méthodes d’évaluation du gestionnaire et peut différer du montant obtenu lors de la cession. Le DPI permet de savoir quelle part de la valeur a déjà été restituée.
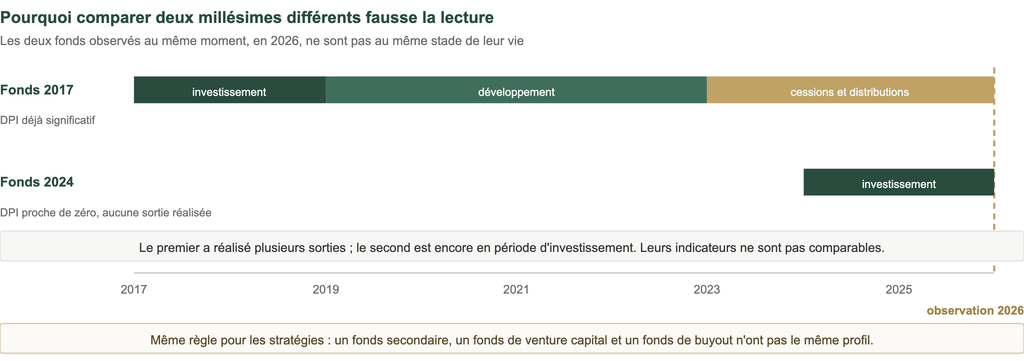
Comparer des millésimes équivalents
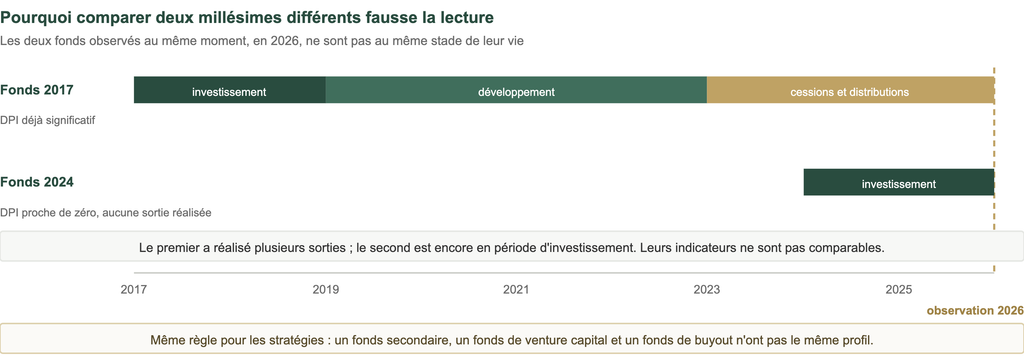
Un fonds jeune affiche mécaniquement un DPI faible. Ce n’est pas un signal de sous-performance, mais un effet de calendrier.
Mettre les moyennes de marché en perspective
À fin 2025, France Invest et EY indiquaient un TRI net de 10,7 % sur dix ans pour le capital-investissement français étudié, et un TRI net depuis l’origine de 10,8 % par an. Ces chiffres décrivent un ensemble de fonds historiques : ils ne prédisent pas le résultat d’un fonds disponible en 2026, et la dispersion entre gestionnaires, stratégies et millésimes peut être importante.
Comment comparer les frais ?
Les frais du private equity sont souvent plus complexes que ceux d’un fonds coté. Le comparatif doit prendre en compte toutes les couches : frais de souscription, frais de constitution, frais de gestion annuels, coûts d’acquisition et de cession, frais administratifs, carried interest, commission de performance, frais du feeder, frais du fonds de fonds, frais de la plateforme et frais de l’assurance-vie.
Le pourcentage doit toujours être associé à son assiette. Des frais présentés isolément ne permettent aucune comparaison entre deux fonds.
L’AMF a publié en janvier 2025 une étude sur les fonds d’actifs non cotés destinés aux particuliers. Elle relevait des frais annuels moyens élevés, avec 3,5 % pour les FIP et 3,2 % pour les FCPI ; les autres fonds grand public étudiés se situaient entre 2,4 % et 2,7 %. Ces chiffres n’incluaient pas tous les coûts éventuels liés à la distribution ou à une assurance-vie.
Sept questions sur les frais avant de souscrire
- Les performances annoncées sont-elles nettes de tous les frais ?
- Le carried interest s’applique-t-il après un rendement minimum ?
- Existe-t-il un mécanisme de rattrapage au profit du gestionnaire ?
- Les frais diminuent-ils après la période d’investissement ?
- Le véhicule ajoute-t-il une deuxième couche de coûts ?
- Des frais sont-ils facturés sur le capital non encore appelé ?
- L’enveloppe de détention ajoute-t-elle des frais annuels ?
Un fonds moins coûteux n’est pas automatiquement meilleur. Un coût élevé doit cependant correspondre à une expertise, une sélection et un accompagnement identifiables.
Appels de fonds, distributions et durée de vie
Un appel de fonds est une demande de versement adressée à l’investisseur après son engagement initial. Le fonds n’utilise pas nécessairement la totalité des capitaux dès sa création : il les appelle en fonction des acquisitions réalisées.
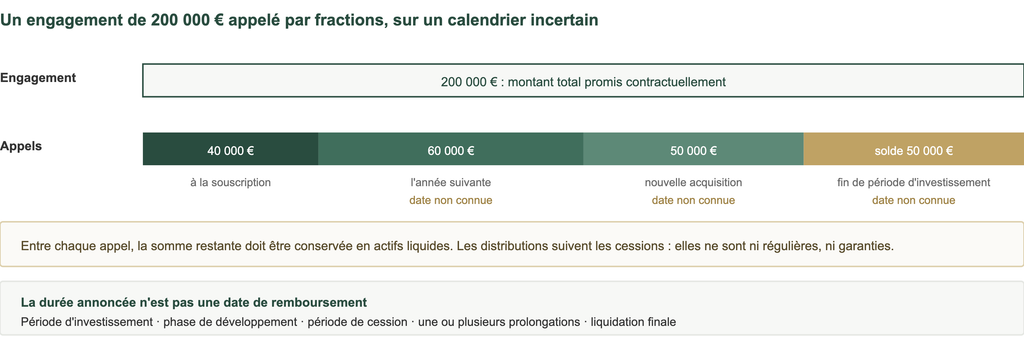
Un classement de fonds qui ne compare pas les prolongations possibles reste incomplet : il faut distinguer durée recommandée et date certaine de récupération du capital.
Comment analyser la liquidité annoncée ?
La liquidité constitue l’un des critères les plus mal compris du private equity. Trois formulations doivent être distinguées.
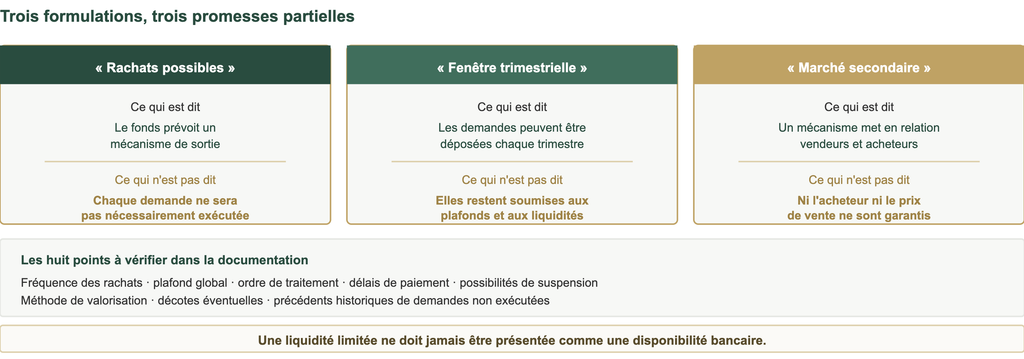
Ces trois formulations décrivent un mécanisme, pas un droit de retrait. Le précédent le plus instructif reste l’historique des demandes non exécutées.
Private equity en assurance-vie : quelle place dans le comparatif ?
Une assurance-vie ne constitue pas un fonds de private equity : elle sert d’enveloppe de détention. L’assureur référence ou accepte certains supports, et le choix réel dépend donc du contrat et de l’éligibilité des actifs.
Les assurances-vie française et luxembourgeoise peuvent toutes deux proposer une exposition au private equity, avec des fonctionnements, des univers d’investissement et des conditions d’accès différents. Dans un contrat luxembourgeois, l’accès dépend notamment de l’assureur, du montant du contrat, de la fortune mobilière, de la classification du souscripteur, de son pays de résidence, de l’admissibilité du fonds et de la structure interne utilisée.
La circulaire 26/1 du Commissariat aux Assurances prévoit une analyse du client portant notamment sur ses connaissances, son horizon, ses objectifs, sa tolérance au risque et sa capacité à supporter une perte. Elle classe aussi les souscripteurs selon le montant investi et leur fortune mobilière. Le cadre autorise notamment des fonds externes alternatifs et des fonds de fonds alternatifs, sous réserve des limites applicables ; les actifs à liquidité réduite nécessitent une information spécifique et l’accord explicite du souscripteur.
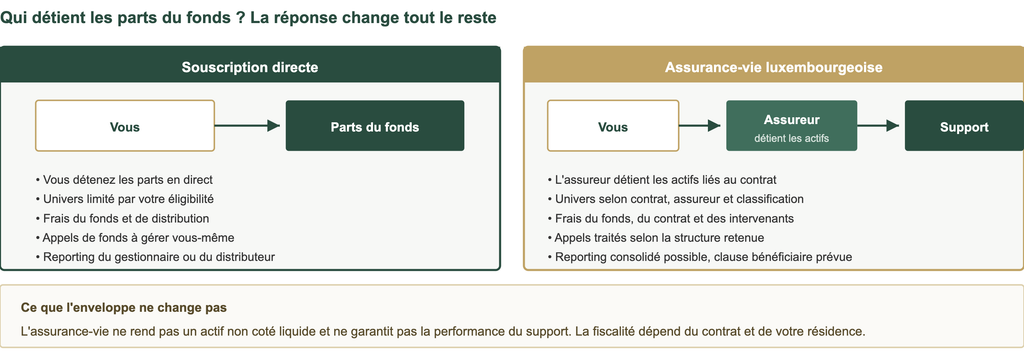
L’intérêt de l’enveloppe doit être étudié dans l’ensemble de l’organisation patrimoniale, pas isolément.
Étudier votre structure d’investissement
Nous vérifions l’éligibilité des supports, les coûts cumulés et la cohérence avec votre résidence fiscale.
Quelle solution selon votre profil ?
Vous réalisez une première allocation au non coté
Une solution diversifiée et lisible peut être préférable à une participation directe. Un ELTIF, un FCPR destiné aux particuliers ou un fonds evergreen peut constituer une première piste. Les coûts et les règles de sortie doivent rester prioritaires.
Vous souhaitez diversifier plusieurs gestionnaires
Un fonds de fonds peut faciliter la diversification. Il faut néanmoins contrôler les frais indirects et la qualité réelle des fonds sous-jacents.
Vous recherchez un portefeuille plus mature
Une stratégie secondaire peut réduire l’incertitude liée à la constitution d’un portefeuille neuf. Elle n’élimine pas le risque de valorisation ou de perte en capital.
Vous pouvez investir sur plusieurs millésimes
Des fonds fermés successifs permettent de répartir l’exposition dans le temps. Cette approche exige une planification des appels de fonds et une enveloppe d’investissement suffisante.
Vous possédez un patrimoine international
Une assurance-vie luxembourgeoise peut être étudiée pour intégrer le private equity à une architecture plus large. L’intérêt dépend du contrat, du pays de résidence et du montant disponible.
Vous connaissez précisément une entreprise ou un secteur
Un co-investissement ou un investissement direct peut offrir une exposition ciblée. Cette solution doit rester limitée dans un patrimoine déjà diversifié.
Sept signaux d’alerte dans un comparatif de fonds
| Signal | Ce qu’il révèle |
|---|---|
| Classement fondé sur le rendement cible | Un objectif élevé peut simplement signaler un niveau de risque supérieur. |
| Mélange de classes d’actifs | Private equity, dette privée, infrastructure et immobilier ne produisent pas leurs rendements de la même manière. |
| Frais non consolidés | Le coût du feeder, du fonds sous-jacent et de l’enveloppe doit être additionné. |
| Liquidité « mensuelle » sans conditions | La fréquence des demandes ne garantit pas leur exécution. |
| Track record d’une autre équipe | Les performances d’anciens fonds ont peu de valeur lorsque les responsables ont quitté la société. |
| Date de disponibilité absente | Les fonds de private equity ont souvent une période de souscription limitée. |
| Aucun indicateur réalisé | Un TRI ou un TVPI fondé surtout sur des valorisations résiduelles doit être interprété avec prudence. |
Dix questions avant toute souscription
- Quelle stratégie finance le fonds ?
- Qui prendra réellement les décisions d’investissement ?
- Combien de fonds comparables cette équipe a-t-elle déjà gérés ?
- Quelle part des performances historiques a été distribuée ?
- Combien d’entreprises composeront le portefeuille ?
- Quels sont les frais cumulés sur toute la structure ?
- Le capital sera-t-il versé immédiatement ou par appels de fonds ?
- Quelle durée et quelles prolongations sont prévues ?
- Une sortie anticipée existe-t-elle réellement ?
- Quelle place cet investissement occupera-t-il dans votre patrimoine total ?
Une réponse imprécise sur plusieurs de ces points doit conduire à approfondir l’analyse.
Comment investir dans plusieurs fonds ?
Investir dans plusieurs fonds peut améliorer la diversification. Accumuler des produits similaires n’apporte toutefois pas toujours un bénéfice réel : trois fonds européens de buyout lancés la même année peuvent rester fortement corrélés.
La diversification doit porter sur plusieurs dimensions : gestionnaires, millésimes, régions, secteurs, tailles d’entreprises, stratégies, rythmes de distribution. Il faut aussi éviter une dispersion excessive : multiplier les petites lignes peut compliquer le suivi et augmenter les frais. Une allocation cohérente privilégie quelques expositions complémentaires et compréhensibles.
Questions fréquentes sur le comparatif private equity
Quel est le meilleur fonds de private equity en 2026 ?
Il n’existe pas de meilleur fonds pour tous les investisseurs. Le choix dépend du ticket disponible, de l’horizon, du besoin de liquidité, de la stratégie recherchée et du patrimoine déjà détenu.
Comment investir en private equity avec un montant limité ?
Certains ELTIF, FCPR grand public, fonds evergreen ou supports d’assurance-vie proposent des seuils plus accessibles. Le faible ticket ne réduit ni le risque de perte ni la durée potentielle d’immobilisation.
Un fonds evergreen est-il liquide ?
Pas nécessairement. Il peut proposer des fenêtres de rachat, dont l’exécution dépend généralement de plafonds, des liquidités disponibles et des conditions du fonds.
Fonds de fonds ou fonds direct : lequel offre la meilleure performance ?
Aucune structure ne garantit une performance supérieure. Le fonds direct peut limiter une couche de frais ; le fonds de fonds peut offrir une diversification plus large et un accès à plusieurs gestionnaires.
Comment vérifier les performances passées ?
Examinez le TRI, le DPI, le TVPI et le MOIC. Vérifiez aussi les fonds comparés, leurs millésimes, la part réalisée et l’identité des membres de l’équipe.
Les appels de fonds concernent-ils tous les véhicules ?
Non. Ils sont fréquents dans les fonds fermés professionnels. Certains fonds destinés aux particuliers demandent un versement complet dès la souscription.
Peut-on revendre ses parts avant la fin de vie du fonds ?
Parfois, mais jamais automatiquement. Une cession secondaire dépend de la présence d’un acheteur. Elle peut prendre du temps et s’effectuer avec une décote.
Faut-il investir en private equity via une assurance-vie ?
Cette solution peut être pertinente pour intégrer le non coté à une stratégie patrimoniale globale. Elle ajoute toutefois une enveloppe, des règles d’éligibilité et des frais : elle doit être comparée à une souscription directe.
Le rendement cible permet-il de comparer deux fonds ?
Seulement de manière très limitée. Il faut connaître la stratégie, l’endettement, la durée, les coûts et la méthode de calcul avant de rapprocher deux objectifs.
Est-ce le bon moment pour investir en private equity en 2026 ?
Personne ne peut identifier avec certitude le meilleur point d’entrée. Une allocation progressive entre plusieurs millésimes réduit la dépendance à une seule période de valorisation ; elle ne protège pas contre les pertes.
Comparer avant de sélectionner
Un comparatif private equity utile ne se limite pas à une liste de noms et de rendements cibles. Il doit répondre à cinq questions :
- Dans quoi le fonds investit-il ?
- Qui gère les capitaux ?
- Combien l’investissement coûte-t-il réellement ?
- Quand le capital peut-il revenir ?
- Cette solution correspond-elle à votre patrimoine ?
Les fonds à retenir sont ceux qui répondent clairement à ces questions et s’intègrent dans une allocation maîtrisée. Notre approche consiste à comparer les gestionnaires, les structures et les conditions contractuelles, puis à vérifier leur compatibilité avec votre situation patrimoniale.
Demander une analyse personnalisée
Découvrez les solutions disponibles selon votre capital, votre résidence et votre horizon d’investissement.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. Le private equity présente un risque de perte partielle ou totale du capital ; les investissements non cotés sont généralement illiquides et nécessitent un horizon long. Les performances passées, les objectifs de rendement et les valorisations estimées ne garantissent aucun résultat futur. Ces informations ne constituent pas un conseil en investissement, juridique ou fiscal personnalisé. Sources citées : AMF (étude de janvier 2025 sur les fonds d’actifs non cotés destinés aux clients non professionnels ; guide sur les fonds de capital-investissement), France Invest et EY (performance nette des acteurs français du capital-investissement), règlement européen ELTIF, circulaire 26/1 du Commissariat aux Assurances.