La décarbonation n’est plus une contrainte réglementaire : c’est un cycle d’investissement industriel évalué à 2 000 milliards de dollars par an. Ce document présente une stratégie de growth buyout dédiée à ce thème, à travers un véhicule donnant accès au deuxième millésime d’un gérant européen soutenu par des industriels de l’énergie, avec un cadre fiscal spécifique aux plus-values.
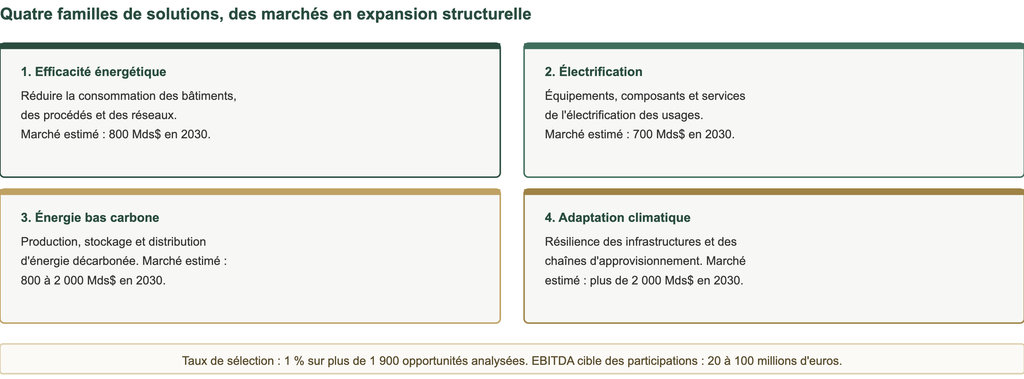
La stratégie étudiée relève du growth buyout : prendre des participations dans des entreprises mid-market rentables et en croissance, dont l’activité contribue directement à la réduction des émissions. Quatre familles de solutions structurent le portefeuille : l’efficacité énergétique, l’électrification, l’énergie bas carbone et l’adaptation climatique, des marchés estimés chacun entre 700 et plus de 2 000 milliards de dollars à horizon 2030.
Le véhicule étudié est un FPCI nourricier donnant accès au deuxième fonds de décarbonation d’un gérant européen gérant 51 milliards d’euros, dont 7,8 milliards sur les thématiques climatiques. Un industriel majeur de l’énergie y est engagé à hauteur de 200 millions d’euros comme investisseur d’ancrage, aux côtés d’un grand assureur présent sur les deux millésimes.
Les chiffres clés du véhicule étudié
- TRI net cible : 15 % (nourricier)
- Multiple net cible : environ 2x sur l’exposition maximale
- TRI brut cible du fonds maître : plus de 25 %
- Ticket minimum : 100 000 €
- Durée : 10 ans, prolongeable deux fois deux ans
- Classification SFDR : Article 9
- Éligible au régime fiscal de faveur des plus-values
- Closing : décembre 2026
Objectifs communiqués par la société de gestion, non contractuels et non garantis. Track record : le premier millésime a réalisé trois sorties à 2,2x brut et 23,3 % de TRI brut en moyenne, dont une cession emblématique à 2,7x et 32 % de TRI. Le deuxième millésime a déjà levé 1,4 milliard d’euros, avec cinq sociétés en portefeuille et des multiples cibles de 2,4x à 3,1x par participation.
La thèse : une révolution industrielle, pas une niche verte
Le gérant ne finance pas des technologies spéculatives : il sélectionne des entreprises établies, avec un EBITDA de 20 à 100 millions d’euros, dont les produits et services rendent la décarbonation économiquement rentable pour leurs clients. Le taux de sélection illustre l’exigence : 1 % des plus de 1 900 opportunités analysées.
Le portefeuille visé compte 15 à 20 sociétés, à plus de 70 % européennes, détenues cinq à sept ans chacune. L’alignement industriel est un marqueur du dispositif : les investisseurs d’ancrage apportent leur lecture des marchés de l’énergie en plus de leurs capitaux.
Le cadre fiscal : un FPCI et son régime de faveur
Le véhicule est structuré en FPCI, fonds professionnel de capital-investissement. Sous conditions, notamment une durée de détention minimale de cinq ans, les plus-values peuvent bénéficier d’un régime fiscal de faveur pour les personnes physiques résidentes françaises. Ce cadre comporte des conditions précises et peut évoluer : il doit être validé avec votre conseil avant la souscription, et ne doit jamais constituer le premier critère de décision.
Quel profil de trésorerie pour l’investisseur ?
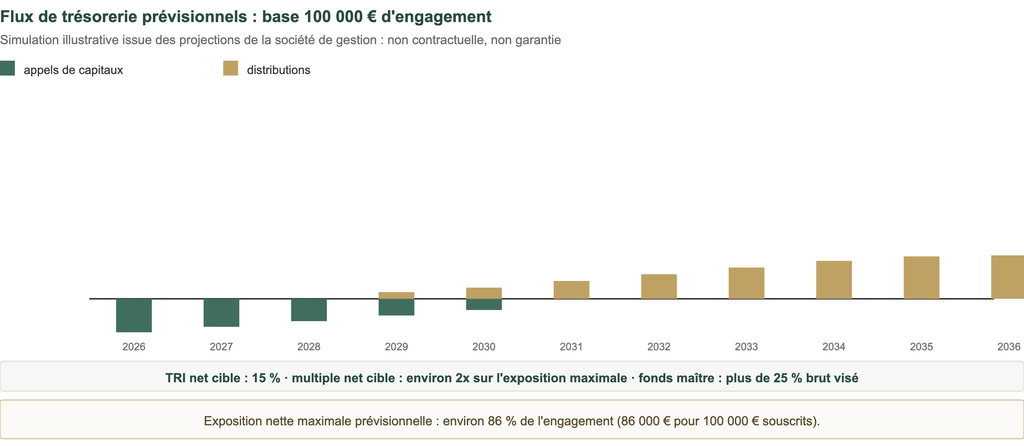
Le profil est celui d’un fonds primaire classique, avec une nuance favorable : l’exposition nette maximale prévisionnelle est d’environ 86 % de l’engagement. Le multiple net cible s’entend à environ 1,93x sur l’engagement total, soit environ 2x rapporté à cette exposition maximale. Les premières distributions dépendent des cessions : le premier millésime a montré que des sorties à prime sont possibles dès la phase intermédiaire du fonds.
Quel couple rendement et risque pour cette stratégie ?
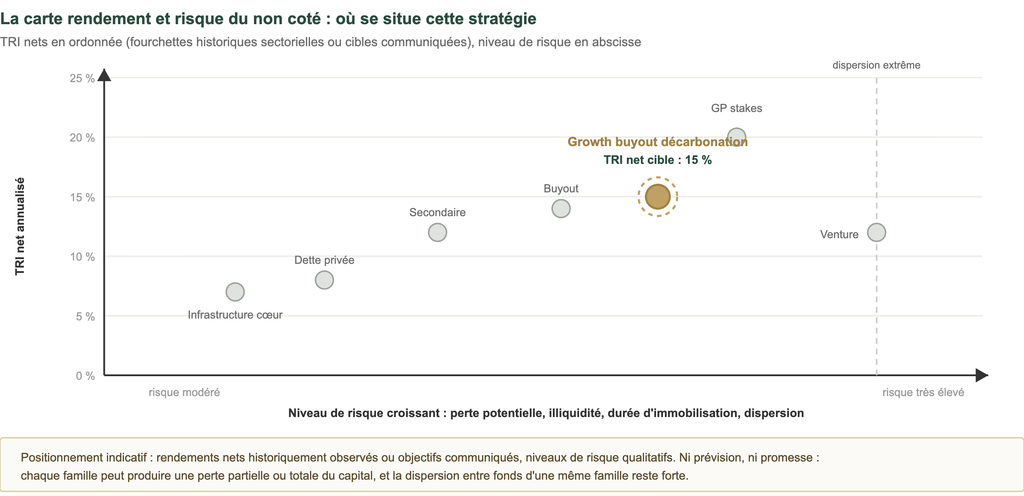
Le véhicule vise 15 % de TRI net, dans la fourchette haute du growth buyout, avec un fonds maître visant plus de 25 % en brut. L’écart entre les deux mesure le coût de la structure : frais du fonds maître, du nourricier et carried interest. Les multiples cibles par participation, entre 2,4x et 3,1x, reposent sur des plans de création de valeur à cinq ou sept ans, jamais garantis.
Quels sont les risques spécifiques ?
| Risque | Mécanisme | Question à poser |
|---|---|---|
| Perte en capital | Une participation peut échouer malgré la qualité du thème | Puis-je supporter une perte partielle ou totale ? |
| Risque thématique | Toutes les participations dépendent du même moteur de demande | Que devient le portefeuille si les politiques climatiques ralentissent ? |
| Valorisation d’entrée | Les actifs de transition attirent beaucoup de capitaux | Le gérant paie-t-il une prime au thème ? |
| Réglementation | Subventions et normes influencent la rentabilité des clients finaux | Quelle sensibilité aux dispositifs publics ? |
| Illiquidité | Dix ans, prolongeable jusqu’à quatre années supplémentaires | Mon horizon couvre-t-il quatorze ans ? |
| Fiscalité conditionnelle | Le régime de faveur suppose des conditions de détention | Que se passe-t-il si je romps la condition de durée ? |
Un point structurel mérite attention : la durée maximale possible atteint quatorze ans avec les prolongations, l’une des plus longues de la série. Le capital doit pouvoir rester immobilisé sans contrainte sur cette période.
Comment accéder à cette stratégie ?
L’accès passe par le FPCI nourricier, réservé aux investisseurs professionnels ou assimilés, à partir de 100 000 euros, avec des appels de capitaux progressifs. Le closing est fixé à décembre 2026 : c’est l’échéance la plus proche des véhicules de la série après les clôtures de l’automne.
Six questions avant de souscrire
- Quelle part du portefeuille est déjà investie, et à quels multiples actuels ?
- Comment le gérant évite-t-il la prime de valorisation liée au thème ?
- Quelle est la sensibilité des participations aux subventions publiques ?
- Les conditions du régime fiscal sont-elles compatibles avec ma situation ?
- Quels frais cumulés vais-je supporter, nourricier compris ?
- Comment cette exposition s’articule-t-elle avec mes autres lignes thématiques ?
Évaluer cette stratégie dans votre allocation
L’analyse porte sur votre éligibilité, votre fiscalité, votre horizon et la cohérence avec vos convictions d’investissement.
Questions fréquentes
Qu’est-ce qu’un fonds Article 9 ?
La classification la plus exigeante du règlement européen SFDR : le fonds a un objectif d’investissement durable mesurable, ici la contribution à la décarbonation. Cette classification ne garantit ni la performance ni l’absence de risque.
Growth buyout : quelle différence avec le buyout classique ?
Les entreprises visées sont en croissance forte et le levier de dette y est généralement plus modéré. La création de valeur repose d’abord sur l’expansion du chiffre d’affaires.
L’avantage fiscal est-il garanti ?
Non. Il dépend de conditions précises, notamment de durée de détention, et la législation peut évoluer. Il doit être validé avec un conseil avant la souscription.
Que vaut le track record du premier millésime ?
Trois sorties réalisées à 2,2x brut et 23,3 % de TRI brut en moyenne. Ce sont des performances brutes, avant frais, sur un nombre limité de cessions : elles ne préjugent pas du résultat net final du deuxième millésime.
Peut-on perdre tout le capital investi ?
Oui. La concentration thématique ajoute un facteur de risque commun à toutes les participations. Le capital n’est pas garanti.
Un thème puissant, à traiter comme du private equity
La décarbonation offre au private equity ce qu’il recherche : des marchés en croissance structurelle, des entreprises rentables et des acquéreurs naturels à la sortie. Le véhicule étudié y ajoute un alignement industriel rare et un cadre fiscal spécifique.
La discipline reste la même que pour tout fonds : le thème ne protège ni de l’illiquidité, ni d’un prix d’entrée excessif, ni d’un échec d’exécution. La référence du véhicule reste sa cible : 15 % de TRI net et environ 2x sur l’exposition maximale, jamais garantis, adossés à un premier millésime qui a prouvé sa capacité à vendre à prime.
Vérifier votre éligibilité avant le closing de décembre 2026
Comparez cette stratégie avec vos expositions existantes avant tout engagement.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. Les stratégies décrites sont logées dans des véhicules généralement réservés aux investisseurs professionnels ou assimilés ; elles présentent un risque de perte partielle ou totale du capital, un risque d’illiquidité marqué et un horizon très long. Le traitement fiscal dépend de la situation individuelle et peut évoluer. Les performances passées ne préjugent pas des performances futures.