Là où le private equity achète le capital des entreprises, la dette privée leur prête, contre des intérêts contractuels versés régulièrement. Ce document présente la stratégie du direct lending à travers un véhicule adossé à deux plateformes mondiales du crédit privé, pour comprendre un profil de flux radicalement différent des autres stratégies de la série.
La dette privée, ou direct lending, consiste à financer directement des entreprises, le plus souvent détenues par des fonds de private equity, sans passer par les banques ni les marchés obligataires. Le prêteur négocie son taux, ses garanties et ses protections contractuelles, et perçoit des intérêts dès les premiers trimestres.
Le véhicule étudié s’adosse à deux plateformes mondiales de premier plan du crédit privé, positionnées sur la dette senior sécurisée d’entreprises établies : le premier rang de remboursement, assorti de sûretés sur les actifs.
Les chiffres clés
- Ticket minimum : 100 000 €
- Closing final : novembre 2026
- Durée type : 7 à 8 ans, plus courte que le private equity
- Flux d’intérêts réguliers dès les premières années
- Fourchette de la catégorie : 7 à 10 % de TRI net
- Accès : investisseurs professionnels ou assimilés
La fourchette de TRI est celle historiquement observée sur le direct lending senior, nette de frais : elle ne constitue pas l’objectif du véhicule. Les objectifs chiffrés propres au véhicule sont présentés dans le cadre d’un conseil personnalisé, sur la base de la documentation officielle du fonds.
Une mécanique de prêteur, pas d’actionnaire
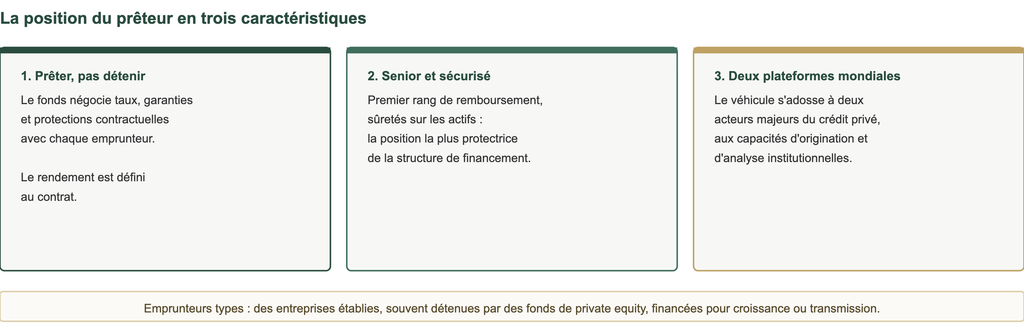
Cette position de prêteur inverse la hiérarchie des flux : en cas de difficulté de l’entreprise, la dette senior est remboursée avant les actionnaires. Le rendement est plafonné au taux négocié, mais la protection à la baisse est structurellement supérieure à celle du private equity.
Quel profil de trésorerie pour l’investisseur ?
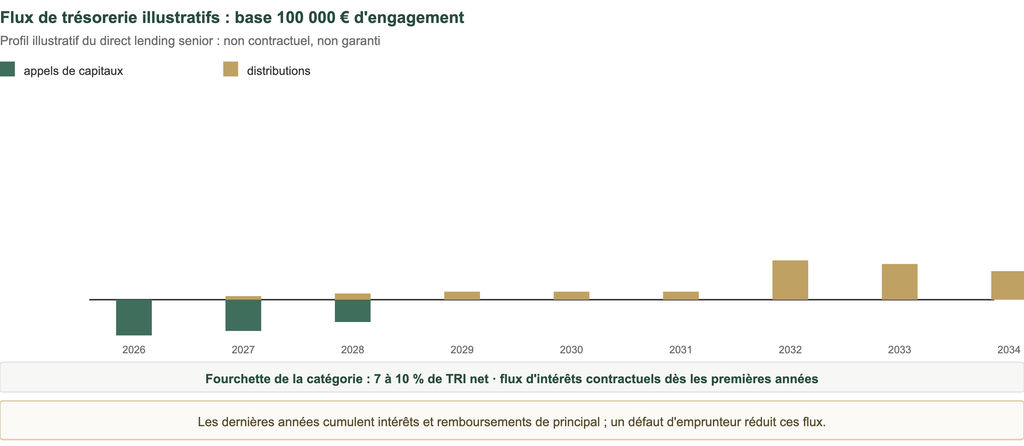
C’est le profil le plus régulier de la série : les capitaux sont déployés rapidement, les intérêts tombent trimestriellement ou semestriellement dès les premières années, et le principal revient au fil des remboursements, généralement entre la cinquième et la huitième année. Pas de courbe en J prononcée, pas d’attente de cessions : le rendement est contractuel, tant que les emprunteurs honorent leur dette.
Quel couple rendement et risque pour cette stratégie ?
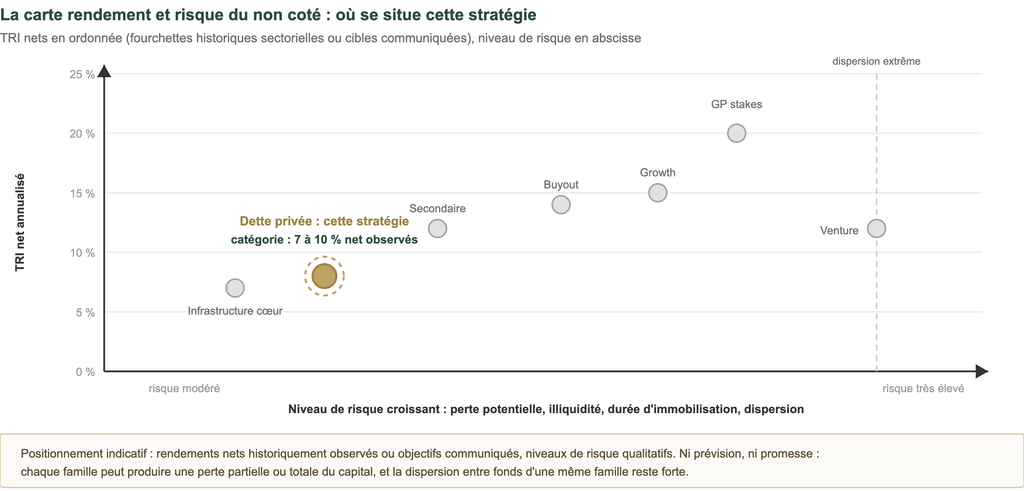
La dette privée occupe le bas de la carte, juste au-dessus de l’infrastructure : un rendement plafonné par nature, contre un risque atténué par la séniorité et les sûretés. Son rôle dans une allocation est celui d’un produit de rendement : elle génère des flux là où le private equity accumule de la valeur.
Quels sont les risques spécifiques ?
| Risque | Mécanisme | Question à poser |
|---|---|---|
| Défaut | Un emprunteur peut cesser de payer ; le recouvrement prend du temps | Quel taux de défaut et de recouvrement historique ? |
| Perte en capital | Les sûretés ne couvrent pas toujours l’intégralité du prêt | Puis-je supporter une perte partielle ? |
| Taux d’intérêt | Les prêts à taux variable baissent avec les taux directeurs | Quelle sensibilité du rendement à la baisse des taux ? |
| Cycle du crédit | Les protections contractuelles s’affaiblissent en haut de cycle | Les clauses des prêts récents sont-elles solides ? |
| Concentration PE | Les emprunteurs sont souvent des sociétés sous LBO | Quelle exposition aux structures les plus endettées ? |
| Illiquidité | Pas de marché secondaire actif pour les prêts privés | Mon patrimoine supporte-t-il ce blocage ? |
Comment accéder à cette stratégie ?
L’accès passe par un véhicule nourricier réservé aux investisseurs professionnels ou assimilés, à partir de 100 000 euros. Le closing final est prévu en novembre 2026.
SIX QUESTIONS AVANT DE SOUSCRIRE
- Quelle part du portefeuille en dette senior de premier rang ?
- Quel taux de défaut et de recouvrement sur les millésimes passés ?
- Le rendement est-il à taux variable, et avec quel plancher ?
- Quel levier le véhicule applique-t-il à son propre bilan ?
- Quels frais cumulés vais-je supporter, nourricier compris ?
- Cette poche de rendement complète-t-elle mes obligations cotées ?
Obtenir les objectifs chiffrés du véhicule
Les cibles de rendement et la documentation officielle sont présentées en rendez-vous, après vérification de votre éligibilité.
Questions fréquentes
Quelle différence avec un fonds obligataire ?
Les prêts sont négociés de gré à gré, non cotés, avec des protections contractuelles sur mesure et une prime de rendement liée à l’illiquidité. En contrepartie, ils ne se revendent pas sur un marché.
Pourquoi les entreprises empruntent-elles hors des banques ?
Pour la rapidité, la flexibilité et la certitude d’exécution, notamment dans les opérations de LBO où le calendrier prime. Les banques se sont retirées de ce segment depuis 2008.
Que signifie senior sécurisé ?
Premier rang de remboursement en cas de difficulté, avec des sûretés sur les actifs de l’emprunteur. C’est la position la plus protectrice de la structure de financement.
Le rendement est-il garanti ?
Non. Il est contractuel, ce qui est différent : il dépend de la capacité des emprunteurs à payer. Les défauts réduisent le rendement final.
Combien de temps le capital reste-t-il immobilisé ?
Généralement sept à huit ans, la durée la plus courte de la série, avec des flux d’intérêts dès les premières années.
Le pilier de rendement d’une allocation non cotée
La dette privée ne joue pas dans la même catégorie que le buyout : elle échange le potentiel de multiple contre des flux contractuels précoces et une protection structurelle. Dans une allocation, elle équilibre les stratégies de capital dont les distributions attendent les cessions.
Sa pertinence se juge sur trois chiffres à exiger du gérant : le taux de défaut historique, le taux de recouvrement et le rendement net après frais. Le closing de novembre 2026 fixe le calendrier.
Vérifier votre éligibilité à ce type de véhicule
Comparez cette stratégie avec vos expositions existantes avant tout engagement.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. Les stratégies décrites sont logées dans des véhicules généralement réservés aux investisseurs professionnels ou assimilés ; elles présentent un risque de perte partielle ou totale du capital, un risque d’illiquidité marqué et un horizon long. Les fourchettes de rendement citées sont des observations historiques de catégorie, non des objectifs du véhicule. Les performances passées ne préjugent pas des performances futures.