

La réponse courte qui circule tient en une phrase : FID si vous déléguez, FAS si vous décidez vous-même. Elle suffit pour un portefeuille de fonds cotés. Elle ne résiste pas au contact d’un actif illiquide.
Un engagement en capital-investissement se règle par appels successifs sur huit à douze ans, chaque appel ayant une date d’exigibilité contractuelle. Il ne s’arbitre pas, ne se revend pas, et sa valorisation ne bouge qu’une fois par trimestre. Ces trois caractéristiques déplacent les critères de choix entre les deux véhicules, et elles en font apparaître un quatrième que le débat habituel ignore complètement : la structure de frais.
Cette page compare les deux enveloppes sous l’angle d’une allocation en non coté, et uniquement sous cet angle. Elle traite aussi le fonds interne collectif, troisième option souvent écartée trop vite. Le cadre de référence est la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026.
L’essentiel
Le choix du véhicule ne conditionne pas l’accès au non coté. FID, FAS et FIC peuvent tous trois en porter. Ce qui décide de l’accès, c’est votre catégorie de souscripteur combinée aux modalités de rachat du fonds visé.
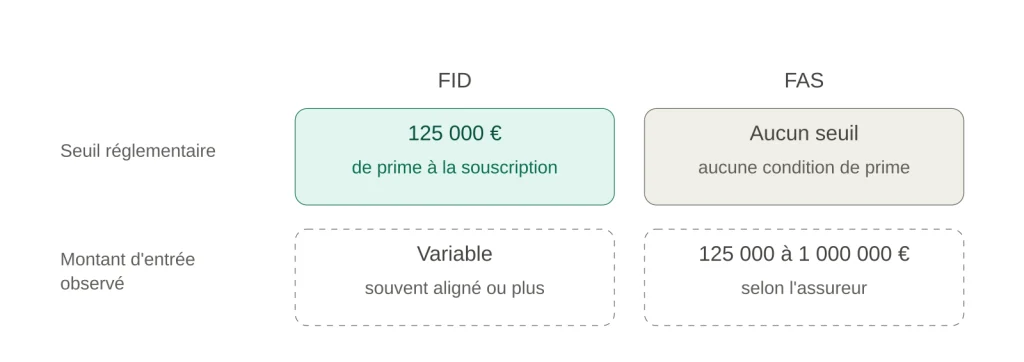
Un seul des deux véhicules a un seuil réglementaire. Le FID suppose une prime minimale de 125 000 €. Le FAS n’en a aucun. Les montants d’entrée pratiqués par les assureurs sont d’une autre nature et varient dans un rapport de un à huit.
Sur une poche de private equity, le FID ajoute une couche de frais de gestion discrétionnaire sur un actif que le gérant n’a pas sélectionné et ne peut pas arbitrer.
Le FAS n’est pas ouvert dans tous les pays de résidence. Là où il ne l’est pas, la question ne se pose plus.
Les appels de capitaux transforment le choix en question opérationnelle. Ce n’est pas qui sélectionne le fonds qui compte le plus, c’est qui exécute l’appel dans les délais pendant une décennie.
Ce que le choix entre FID et FAS ne décide pas
Il faut évacuer d’abord la fausse question, parce qu’elle circule largement et fausse le raisonnement.
Aucun des deux véhicules n’ouvre un accès au non coté que l’autre refuserait. Les limites d’investissement applicables à un fonds d’assurance spécialisé se déduisent des mêmes annexes réglementaires que celles d’un fonds dédié, et elles dépendent de la catégorie du preneur, non du type de fonds interne.
Cette catégorie repose sur deux conditions cumulatives, la prime investie auprès de l’assureur et la fortune en valeurs mobilières déclarée : 125 000 € et 250 000 € en catégorie A, 250 000 € et 500 000 € en catégorie B, 250 000 € et 1 250 000 € en catégorie C, 1 000 000 € et 2 500 000 € en catégorie D.
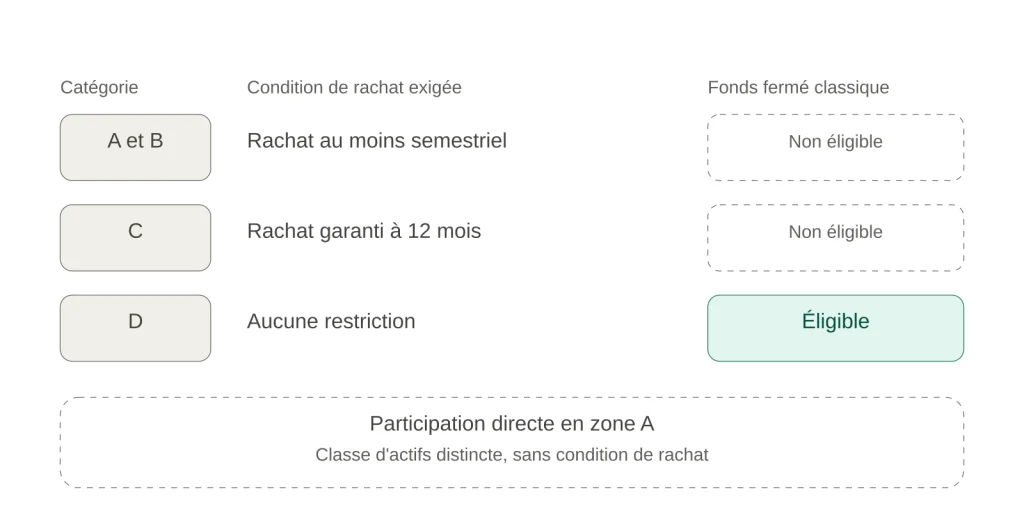
S’y ajoute une condition de liquidité propre aux fonds alternatifs, qui est le véritable filtre pour le private equity. En catégories A et B, seuls sont autorisés les fonds liquides ou bénéficiant d’une garantie de rachat au moins semestrielle. En catégorie C, aucune limitation quantitative n’est imposée mais une garantie de rachat de douze mois est exigée. En catégorie D, aucune restriction ne s’applique. Un fonds fermé classique, dont les parts ne sont pas rachetables avant liquidation, ne satisfait cette condition dans aucune catégorie hors D.
La même condition vaut pour les fonds immobiliers liquides, ce qui explique qu’une poche immobilière et une poche non cotée butent souvent sur le même palier.
Vous lirez ailleurs que le private equity est réservé à la catégorie C, et ailleurs encore qu’il exige la catégorie D. Les deux affirmations décrivent des cas particuliers d’une règle conditionnelle. La question exacte n’est pas « quelle catégorie faut-il », mais « quelles modalités de rachat offre le fonds que je vise, et ma catégorie les accepte-t-elle ».
Une exception mérite d’être connue : les actions non cotées d’un émetteur de la zone A constituent une classe d’actifs distincte, qui n’est pas soumise à cette condition de rachat. Une participation directe suit donc un régime plus souple qu’une part de fonds.
Les seuils : un seul est réglementaire
C’est le point où la confusion est la plus coûteuse, parce que les chiffres qui circulent mélangent deux natures de contraintes.
| Seuil réglementaire | Montants d’entrée observés chez les assureurs | |
|---|---|---|
| FID | Prime minimale de 125 000 € à la souscription, et 125 000 € par FID si le contrat en comporte plusieurs | Variable, généralement aligné ou supérieur |
| FAS | Aucun. Le texte l’admet pour tous les contrats liés à des fonds sans condition de prime ni de fortune | Très dispersés, de l’ordre de 125 000 € chez certains à 800 000 € voire 1 000 000 € chez d’autres |
| FIC | Aucun seuil de prime propre ; l’accès dépend de la catégorie du preneur | Généralement bas, puisque le fonds est mutualisé |
Le seuil du FID a des effets juridiques que les minimums commerciaux n’ont pas. Un rachat partiel ramenant la valeur du contrat dédié sous 125 000 € entraîne son reclassement, et le contrat perd la qualification de contrat dédié. Une baisse de valeur due aux marchés, en revanche, n’appelle aucune mesure corrective. Sur une poche de non coté dont la valorisation peut passer par une phase basse avant de remonter, la distinction est utile à connaître.
Les minimums des assureurs répondent à une logique de rentabilité administrative, pas à la réglementation. Ils se négocient, ils changent, et ils diffèrent d’un contrat à l’autre chez un même assureur selon le mode de gestion retenu.
Qui sélectionne, et qui répond du choix
C’est l’axe de comparaison classique, mais il porte des conséquences particulières dès lors que l’actif est illiquide.
Dans un fonds d’assurance spécialisé, chaque actif est directement choisi par le preneur, lors de l’investissement de la prime initiale, d’une prime ultérieure ou d’un arbitrage. Le souscripteur reste seul responsable de ses choix. En pratique, la gestion libre s’accompagne le plus souvent d’un conseil en investissement, soit sous forme d’un accompagnement ponctuel, soit d’un mandat de réception-transmission d’ordres confié à un conseil en gestion de patrimoine ou à une société de gestion, qui transmet les instructions à la compagnie d’assurance ou à la banque dépositaire.
Dans un fonds interne dédié, la sélection relève d’un gestionnaire unique, mandaté dans le cadre d’une politique d’investissement annexée à la police. Le preneur définit le cadre, le gérant décide à l’intérieur.
Pour une souscription de fonds fermé, cette différence produit un effet de calendrier que personne ne signale. Un fonds a une date de closing. Si l’actif visé n’est pas déjà référencé, son éligibilité doit être validée par l’assureur avant cette date : forme juridique, agrément du gestionnaire ou surveillance prudentielle équivalente, comptes annuels audités, investissement exclusif en instruments financiers, modalités de rachat. Dans un FAS, cette validation est déclenchée par vous ou votre conseil, et un refus tardif fait manquer le closing. Dans un FID, le gérant instruit le dossier en amont parce qu’il engage sa responsabilité de mandataire.
Un assureur reste par ailleurs libre de proposer des politiques d’investissement plus restrictives que les maxima réglementaires, ou de refuser un actif qu’il n’a pas la capacité technique de traiter. Le catalogue du Commissariat fixe un plafond, pas un droit.
Appels de capitaux : la différence qui se mesure sur dix ans
Un engagement en private equity n’est pas versé en une fois. Le fonds appelle le capital par tranches, à des dates qu’il fixe, avec un préavis souvent court. Le non-paiement d’un appel active les clauses de défaut de la documentation du fonds, dont les effets vont de la pénalité à la perte partielle des droits acquis.
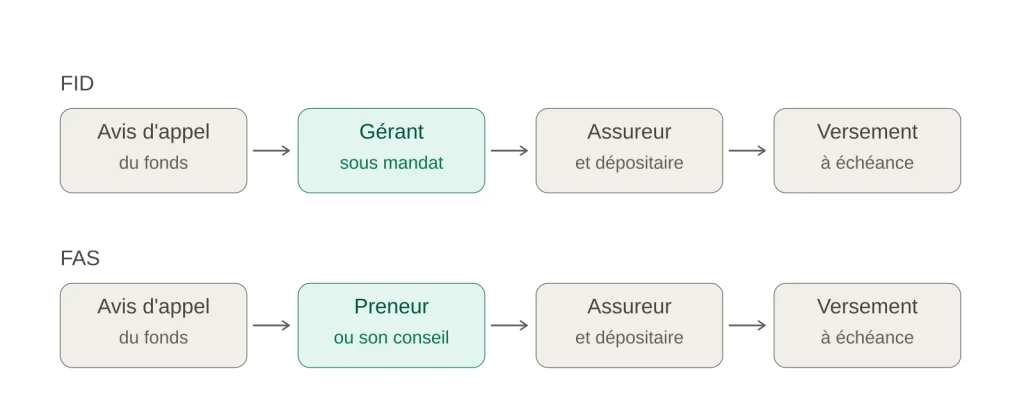
Ces appels sont exécutés depuis le contrat. La question n’est donc pas de savoir qui a choisi le fonds, mais qui déclenche le virement à échéance, une vingtaine de fois sur la durée de vie du véhicule.
Dans un FID, le gérant mandaté suit l’échéancier et exécute. C’est inclus dans le mandat.
Dans un FAS, l’instruction remonte du preneur, ou de son conseil s’il dispose d’un mandat de transmission d’ordres, vers l’assureur ou la banque dépositaire. Le dispositif fonctionne, à condition qu’il soit organisé au départ et non improvisé au premier appel. Les questions à trancher sont concrètes : qui reçoit les avis d’appel du fonds, sous quel délai l’instruction est transmise, qui vérifie que la trésorerie du compartiment est suffisante, et qui prend le relais en cas d’indisponibilité.
Sur le volet trésorerie, une différence structurelle joue en faveur des deux fonds individuels. Un fonds interne collectif ne peut détenir des liquidités au-delà de 20 % de la valeur de ses actifs, avec des dépassements tolérés pendant trois mois au plus après une prime importante, avant un rachat significatif, ou en cas d’instabilité des marchés justifiant une réorientation. Dans un FID ou un FAS relevant des catégories A et au-delà, les comptes à vue, à préavis et à terme ne sont pas plafonnés. Une réserve destinée à couvrir des appels échelonnés y loge donc sans contrainte.
Frais : la couche que le FID ajoute sur un actif qu’il ne gère pas
Ce critère est absent de tous les comparatifs disponibles, et c’est pourtant le plus décisif sur une allocation non cotée importante.
Un fonds de private equity porte sa propre commission de gestion, prélevée par la société de gestion sur les engagements puis sur le capital investi. Cette commission existe quel que soit le contenant.
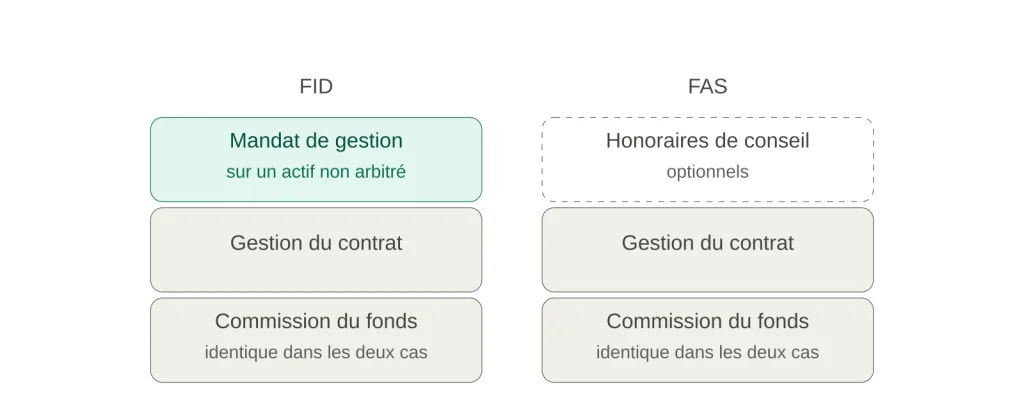
Logée dans un FID, la position supporte en plus les frais du mandat de gestion, calculés sur l’encours du fonds dédié. Le gérant perçoit donc une rémunération sur une ligne qu’il n’a pas sélectionnée, qu’il ne peut pas arbitrer, et dont il ne peut pas ajuster l’exposition avant la liquidation du véhicule. Sur une poche représentant une part significative du contrat et détenue dix ans, l’écart cumulé se chiffre.
Logée dans un FAS, la même position supporte les frais de gestion du contrat, et le cas échéant les honoraires du conseil en investissement, souvent exprimés en pourcentage de l’encours conseillé et dégressifs.
Deux précisions évitent une lecture trop simple. Les frais de transaction, qui pèsent lourd sur un portefeuille arbitré régulièrement, sont marginaux ici : une position de private equity ne génère que des mouvements d’appel et de distribution. Et l’assiette des frais annuels repose sur une valorisation trimestrielle communiquée par le fonds, avec un décalage : la base de calcul ne reflète pas la valeur du jour.
La conclusion n’est pas que le FID est cher. Elle est que sa structure tarifaire est conçue pour rémunérer une gestion active, et qu’une poche illiquide n’en bénéficie pas.
Banque dépositaire et architecture du contrat
Les règles de dépôt diffèrent, et l’écart a des effets pratiques sur une allocation mixte.
Les actifs d’un fonds dédié doivent être gérés par un gestionnaire unique et déposés sur un compte ou sous-compte unique auprès d’une seule banque dépositaire.
Les actifs d’un fonds d’assurance spécialisé peuvent être déposés auprès de dépositaires différents, sans obligation de compte particulier propre à chaque fonds. Un même contrat peut donc porter plusieurs FAS répartis entre plusieurs établissements.
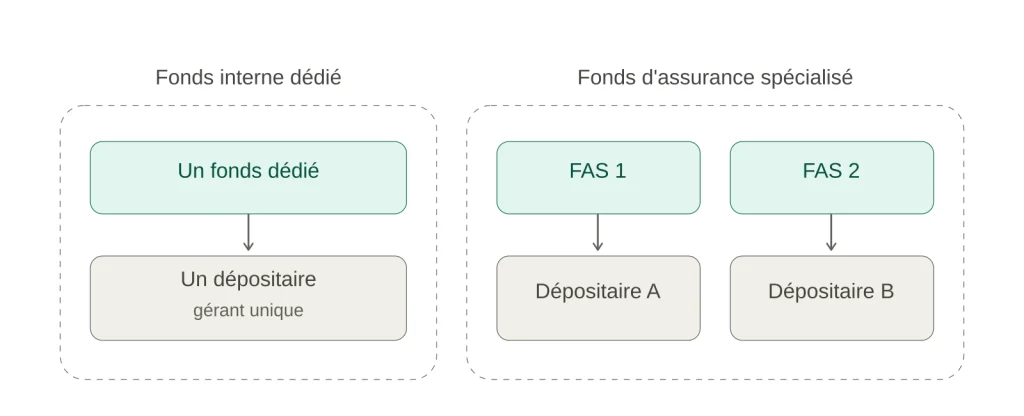
Pour un patrimoine combinant une poche liquide et une poche non cotée, cette souplesse permet de confier les parts de fonds à un dépositaire capable de traiter ce type d’actif, et de laisser le portefeuille coté ailleurs. Elle permet aussi d’isoler l’ouverture d’un FAS dédié au private equity sans toucher à l’architecture existante.
Lorsque les deux structures coexistent dans un contrat, la composition du FAS doit être communiquée aux gestionnaires des fonds dédiés, afin d’éviter une concentration non voulue. Ce point se règle à la mise en place.
La sécurité du dispositif ne varie pas selon le véhicule. Dans tous les cas, les actifs représentatifs des provisions techniques sont déposés auprès d’un dépositaire agréé sous convention tripartite associant l’assureur, la banque et le Commissariat aux Assurances, et le preneur bénéficie du rang de créancier de premier rang sur ce patrimoine cantonné en cas de défaillance de la compagnie d’assurance. Le triangle de sécurité couvre le FID comme le FAS, et ne protège dans les deux cas ni du risque de perte en capital ni de l’illiquidité du sous-jacent.
Le FAS n’est pas ouvert dans tous les pays de résidence
Pour une partie des lecteurs, la comparaison s’arrête ici, et il vaut mieux le savoir avant d’avoir construit une stratégie autour du mauvais véhicule.
Certaines administrations fiscales écartent la qualification d’assurance vie lorsque le souscripteur exerce un pouvoir de gestion trop étendu sur les actifs sous-jacents, avec un risque de requalification du contrat en compte-titres et de perte du régime fiscal correspondant. Le FAS, dans lequel le preneur choisit lui-même chaque ligne, est directement exposé à cette analyse. C’est le cas en Belgique, où la poche de private equity passe en pratique par un fonds interne dédié ou par un fonds interne collectif.
Il n’existe pas de liste officielle des pays concernés. L’appréciation se fait au cas par cas par l’assureur, en fonction de la législation du pays de commercialisation et de sa propre politique.
Un point réglementaire complète le tableau et pèse sur le calendrier de souscription. Un contrat est soumis à la loi de l’État de résidence du preneur au moment de la souscription, et un changement de résidence ultérieur n’a pas d’effet sur cette loi applicable. Le cadre dans lequel s’inscrit le choix du véhicule se fige donc à l’ouverture du contrat, pour toute sa durée.
Et le fonds interne collectif dans tout cela
Le FIC est régulièrement écarté d’un revers de main au motif qu’il est mutualisé. Pour une allocation individuelle en private equity, cette conclusion est généralement juste : la stratégie est commune à plusieurs contrats, vous ne choisissez ni le fonds cible ni le calendrier d’engagement, et le plafond de liquidités de 20 % complique la gestion des appels.
Deux configurations inversent le raisonnement.
Un cercle fermé de souscripteurs. La circulaire rappelle qu’un fonds interne collectif des types A à D réservé à un cercle fermé de preneurs aboutit à un résultat assez voisin de celui d’un fonds dédié partagé entre plusieurs contrats. Pour une famille ou un groupe de co-investisseurs souhaitant mutualiser une position non cotée, cette voie évite la lourdeur d’un montage sur mesure par contrat.
Le FID « umbrella ». L’alternative consiste à faire rattacher plusieurs contrats à un même fonds dédié. Le Commissariat peut l’autoriser à titre exceptionnel pour plusieurs contrats d’un même preneur ou de preneurs liés familialement.
Depuis février 2026, les FIC des types A à D ne sont plus soumis à notification préalable au Commissariat avant leur première utilisation, contrairement au type N, et peuvent recourir à un dépositaire établi hors de l’Espace économique européen. Ces deux évolutions rendent l’option nettement plus praticable qu’auparavant.
Reste le cas résiduel : lorsque le FAS est fermé par le pays de résidence et qu’un FID sur mesure est disproportionné au regard du montant engagé, le FIC constitue souvent la seule voie ouverte.
Quel véhicule selon votre situation
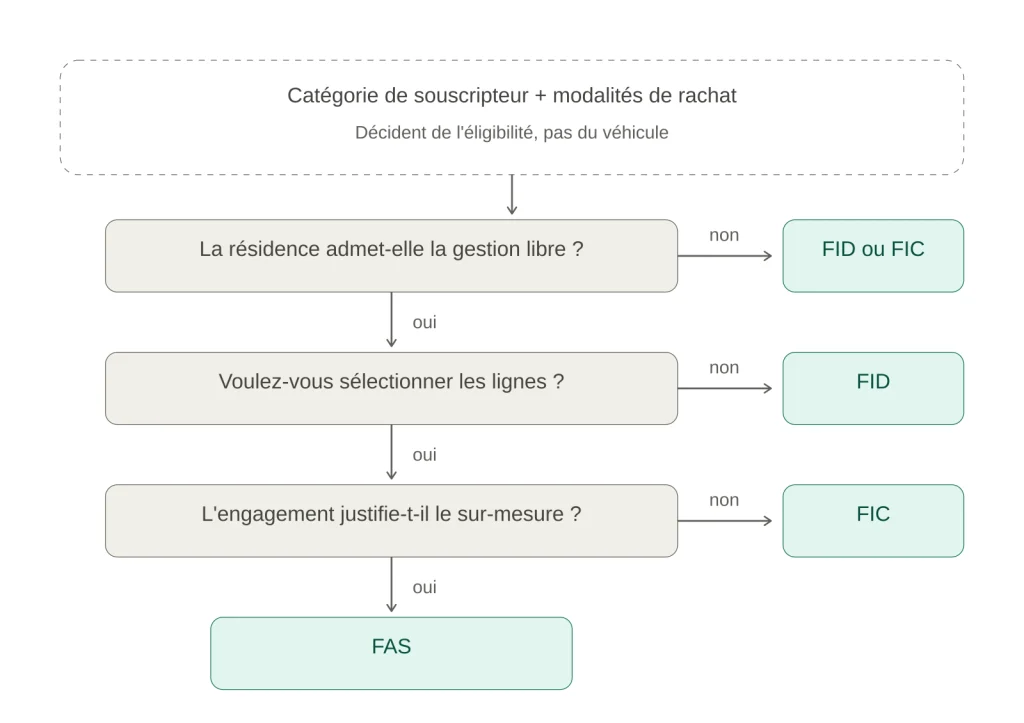
| Situation | Véhicule à privilégier | Raison déterminante |
|---|---|---|
| Poche non cotée principale, patrimoine coté géré ailleurs | FAS | Pas de couche de mandat sur un actif non arbitrable ; plusieurs dépositaires possibles |
| Allocation globale déléguée, dont une part non cotée | FID | L’exécution des appels et le suivi de l’éligibilité entrent dans le mandat |
| Résidence fiscale n’admettant pas la gestion libre | FID ou FIC | Le FAS expose à un risque de requalification |
| Engagement inférieur au minimum commercial d’un montage sur mesure | FIC | Mutualisation des coûts de structure |
| Position portée par une famille ou des co-investisseurs | FIC en cercle fermé, ou FID umbrella | Un seul compartiment pour plusieurs contrats |
| Participation directe dans une société non cotée | FAS | Une ligne directe hors fonds dédié impose la création d’un FAS |
| Souscription avec closing rapproché | FID | Instruction de l’éligibilité prise en charge par le gérant |
Les clauses qui s’appliquent dans les deux cas
Elles ne départagent pas les véhicules, mais elles conditionnent l’opération dans les deux hypothèses, et leur absence dans les conditions générales bloque le dossier.
Investir en actifs à liquidité réduite suppose trois conditions cumulatives. Le preneur doit avoir marqué son accord explicite après réception d’une notice l’informant des risques particuliers, y compris juridiques et fiscaux, un exemplaire contresigné étant conservé par l’assureur. L’assureur doit avoir la possibilité juridique et se réserver le droit, dans ses conditions générales ou particulières, de fournir sa prestation non pas en numéraire mais en transférant au bénéficiaire la propriété des actifs. Et le preneur doit accepter que les frais raisonnables engagés pour réaliser ces actifs soient déduits de la prestation d’assurance.
Ces exigences valent pour les fonds dédiés comme pour les fonds d’assurance spécialisés. Ce qui change entre les deux, c’est l’interlocuteur qui présente la notice et le moment où elle est signée.
Fiscalité : aucun écart entre les deux véhicules, sauf un
Le régime fiscal s’applique au contrat, pas au compartiment interne. Le Luxembourg n’ajoute aucune imposition propre, et c’est la fiscalité du pays de résidence du preneur qui gouverne les rachats et la transmission, à l’identique que la poche soit logée dans un FID, un FAS ou un FIC. Les unités de compte correspondantes suivent le même traitement.
L’unique exception est celle décrite plus haut : dans un pays où la gestion libre menace la qualification d’assurance vie du contrat, le choix du FAS n’a pas un coût fiscal différent, il fait peser un risque sur le régime du contrat entier. Ce n’est pas une différence de taux, c’est une différence de nature.
Pour le détail du traitement selon la résidence, la transmission et l’articulation avec un contrat français, référez-vous à notre page consacrée à la détention de private equity via un contrat luxembourgeois.
Questions fréquentes
Faut-il obligatoirement un FAS pour souscrire un fonds de private equity millésimé ? Non. Un fonds fermé peut être logé dans un FAS, un FID ou un FIC. Ce qui détermine l’éligibilité, c’est votre catégorie de souscripteur et les modalités de rachat du fonds, pas le type de compartiment.
Les conditions d’accès dépendent-elles de l’assureur ou de la réglementation ? Des deux, et il faut les distinguer. La réglementation fixe la prime minimale du FID à 125 000 € et les catégories N à D. Les assureurs ajoutent leurs propres montants d’entrée, qui relèvent de leur politique commerciale et se négocient.
La catégorie de souscripteur est-elle une simple déclaration ? Non. Elle repose sur une déclaration de fortune en valeurs mobilières que l’assureur vérifie au moment de la souscription et qu’il peut refuser si les autres pièces du dossier lui donnent des raisons d’en douter. Le contrôle est exercé par la compagnie d’assurance, pas directement par le Commissariat.
Puis-je changer de catégorie si mon patrimoine augmente ? Oui, en sollicitant un classement dans une catégorie supérieure dont vous respectez la condition de fortune. L’assureur remet un document exposant les opportunités et les risques supplémentaires, que vous signez, et vous expliquez les raisons de la demande. Il n’y donne suite que s’il est satisfait de votre compréhension des risques additionnels.
Puis-je détenir plusieurs FAS et plusieurs FID dans le même contrat ? Oui. Un contrat peut porter plusieurs compartiments de chaque type, chaque fonds dédié devant atteindre 125 000 €. C’est la configuration courante lorsqu’on isole une poche non cotée d’un portefeuille géré séparément.
Que se passe-t-il si mon gérant de FID ne veut pas du fonds que j’ai identifié ? Le gérant décide à l’intérieur de la politique d’investissement annexée au contrat. Si le fonds visé sort de son cadre ou de son analyse, il n’est pas tenu de le retenir. Faire porter une conviction personnelle par un mandat discrétionnaire est une source de friction récurrente, et c’est souvent l’argument qui fait basculer vers le FAS.
Ce qui se décide avant de choisir
Le choix du véhicule est une conséquence, pas un point de départ. Trois éléments le déterminent, et ils s’établissent dans cet ordre : la catégorie de souscripteur que votre situation permet d’atteindre, les modalités de rachat du fonds que vous visez, et le pays de résidence sous lequel le contrat sera souscrit. Ces trois paramètres fixés, il ne reste souvent qu’une option praticable.
Cadrer la structure avant d’engager un dossier Un premier entretien permet d’établir votre catégorie, de vérifier l’éligibilité du fonds visé au regard de sa politique de rachat, d’arbitrer entre FAS, FID et FIC en fonction de votre résidence, et d’organiser la chaîne d’exécution des appels de capitaux avant la première souscription. Nous intervenons en amont du choix de l’assureur et du gestionnaire.
Investir en actifs non cotés comporte un risque de perte en capital et une immobilisation longue des sommes engagées. Les éléments réglementaires exposés reflètent la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026. Les montants d’entrée pratiqués par les compagnies d’assurance évoluent et doivent être vérifiés contrat par contrat. Cette page a une portée informative et ne constitue pas une recommandation personnalisée.