

Les contenus disponibles sur le sujet décrivent les quatre familles de supports côte à côte, comme quatre options équivalentes entre lesquelles on choisirait. Ce n’est pas la bonne façon de poser le problème.
Le fonds externe est l’équipement de série de tout contrat luxembourgeois. Il ne suppose ni prime minimale, ni structure à créer, ni gestionnaire à mandater. Le fonds interne est un montage : il faut le constituer, le doter, le faire valoriser, et à partir du fonds dédié il exige une prime minimale de 125 000 €. La question utile n’est donc pas de savoir lequel est supérieur, mais à partir de quand le montage se justifie.
Cette page répond à cela, à partir des points 3, 5.2 et 7.4 de la lettre circulaire 26/1 du Commissariat aux Assurances et de son annexe 1. Elle corrige au passage deux idées reçues qui circulent sur les pages les mieux classées : que les fonds externes seraient sans limite d’investissement, et que les parts institutionnelles seraient réservées aux fonds internes.
L’essentiel
1. Le fonds externe et le fonds interne ne sont pas deux philosophies opposées mais deux des quatre types d’actifs qu’un contrat lié à des fonds peut porter.
2. Les fonds externes ne sont pas illimités. L’annexe 1 leur applique des limites par émetteur et globales, graduées selon la catégorie du souscripteur.
3. L’accès aux parts institutionnelles ne dépend pas du type de véhicule mais du référencement de l’assureur et du mode de rémunération du conseil.
4. Une allocation classique en actions, obligations et fonds diversifiés n’a le plus souvent besoin d’aucun fonds interne.
Les quatre types d’actifs qu’un contrat peut porter
La circulaire est explicite sur ce point, et il vaut d’être posé avant toute comparaison. Un contrat lié à des fonds d’investissement ne peut être représenté que par quatre types d’actifs : des parts de fonds externes, des parts de produits structurés, des parts de fonds internes sans garantie de rendement, et des liquidités.
Fonds externes et fonds internes sont donc deux catégories de même rang dans une liste de quatre, et non deux modèles concurrents. Un même contrat peut porter les deux simultanément, et c’est la configuration la plus fréquente au-delà d’un certain volume.
Cette précision a une conséquence pratique. Choisir un fonds interne ne consiste pas à renoncer aux fonds externes : cela consiste à ajouter un compartiment à côté d’eux, avec ses propres coûts et ses propres contraintes.
Le fonds externe : ce qu’il fait bien
Quatre propriétés expliquent pourquoi il constitue le socle de la plupart des contrats.
Aucun seuil. Il est accessible dès le premier euro investi, sans condition de prime ni de fortune, contrairement au fonds dédié.
Une valorisation quotidienne. La part est valorisée chaque jour et l’arbitrage s’exécute dans les délais habituels d’un ordre sur OPCVM. Sur une allocation qui doit pouvoir être ajustée, c’est un avantage que le non coté ne procure jamais.
Aucune structure à créer. Pas de constitution de compartiment, pas de convention de gestion à négocier, pas de politique d’investissement à annexer à la police.
Un univers déjà large. Les compagnies luxembourgeoises référencent un nombre important d’OPCVM couvrant les grandes classes d’actifs et les principales stratégies, ainsi que des ETF sur la plupart des expositions.
Une allocation investie à cent pour cent en fonds externes est parfaitement admissible. Elle est pourtant rarement retenue, et la raison est une vraie contrepartie : elle évite les frais de gestion sous mandat qui viendraient s’ajouter aux frais d’administration du contrat et de la banque dépositaire, mais elle transfère le suivi des positions au souscripteur ou à son conseil. Une allocation en fonds externes revient à détenir des lignes qu’il faut surveiller, y compris lorsqu’il s’agit de fonds défensifs.
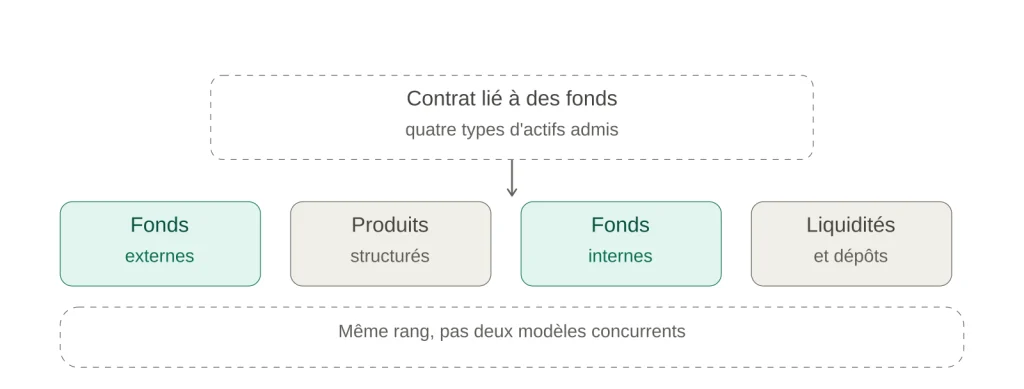
Fonds externes et fonds internes occupent le même rang dans une liste de quatre.
Non, les fonds externes ne sont pas illimités
C’est l’idée reçue la plus répandue sur ce sujet, et les trois pages les mieux classées la véhiculent : le fonds externe y est présenté comme librement accessible, seul le fonds interne étant encadré.
L’annexe 1 de la circulaire traite les fonds externes comme des classes d’actifs à part entière, avec des limites d’utilisation exprimées par émetteur et de façon globale, graduées selon la catégorie du souscripteur. Un fonds externe classique passe sans difficulté dans toutes les catégories. Un fonds externe alternatif, un fonds de fonds alternatifs ou un fonds immobilier relèvent en revanche de classes contraintes, et ces contraintes ne disparaissent pas parce que le support est externe.
Deux règles nuancent le tableau, et elles jouent en faveur du souscripteur.
La règle dite du niveau de jeu égal, à l’annexe 2, permet de relever ces limites à concurrence du plafond autorisé par la législation du pays de résidence du souscripteur pour les contrats liés à des fonds. En l’absence de restriction locale spécifique, la limite d’utilisation est de cent pour cent. L’assureur doit alors pouvoir établir que ces limites élargies sont effectivement admises dans ce pays, et refaire cette vérification périodiquement.
En catégorie D, la possibilité d’investir sans limite dans tout type de fonds externe et de produit structuré est acquise.
La formulation exacte est donc celle-ci : les fonds externes sont encadrés comme le reste, et c’est la catégorie du souscripteur, non la nature externe ou interne du support, qui commande l’étendue de l’univers.
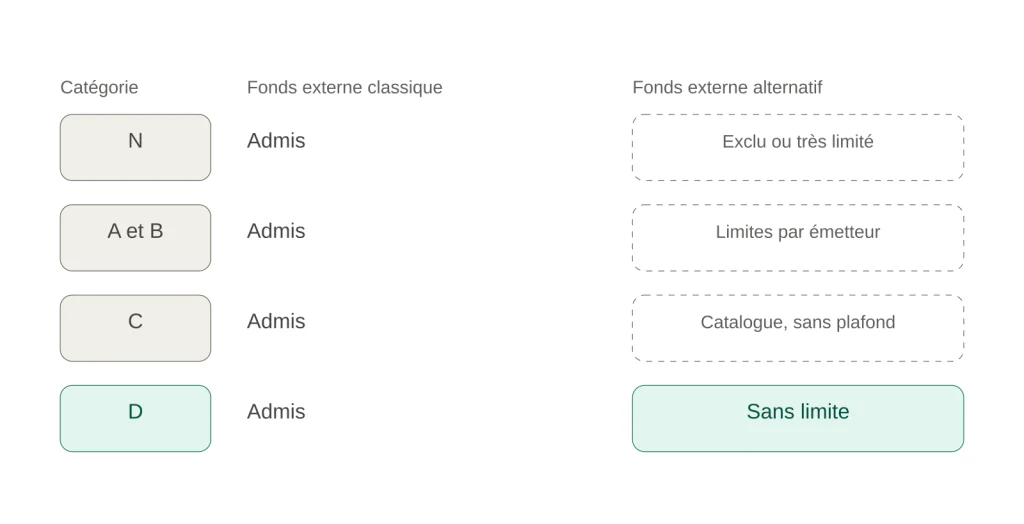
L’encadrement suit la catégorie du souscripteur, pas le type de véhicule.
Ce que seul un fonds interne permet
Quatre choses, et la brièveté de cette liste est volontaire : chacune est traitée en détail sur nos pages dédiées, et les répéter ici n’apporterait rien.
La gestion sous mandat. Seul un fonds interne, collectif ou dédié, permet de confier une poche à un gestionnaire qui arbitre sans solliciter l’accord du souscripteur à chaque opération.
Les fonds non référencés et les actifs non cotés. Tout ce qui ne figure pas au catalogue de l’assureur, y compris les fonds de private equity et les fonds immobiliers professionnels, passe nécessairement par un fonds interne.
Les lignes directes. Une action ou une obligation détenue en direct, cotée ou non, impose la création d’un fonds d’assurance spécialisé dès lors qu’elle se situe hors d’un fonds dédié.
La liberté de dépositaire. Un fonds d’assurance spécialisé permet de répartir les actifs entre plusieurs banques dépositaires, ce que le référencement d’un fonds externe ne permet pas.
Si l’un de ces quatre besoins est présent, la question devient celle du choix entre les types de fonds internes, et elle se traite ailleurs. Si aucun ne l’est, la suite de cette page vous concerne davantage.
Les frais : la vraie variable est la classe de part
Ce point est presque systématiquement mal restitué, y compris par des sources sérieuses, et l’écart chiffré est significatif.
Un OPCVM existe en plusieurs classes de parts. Les classes destinées au grand public, généralement suffixées R, P, A ou AC, intègrent dans leurs frais courants une rétrocession versée au distributeur. Les classes institutionnelles, ou clean shares, suffixées I, IC, Z ou IS, en sont dépourvues. Ce sont les mêmes fonds, la même stratégie et le même gérant : seuls les frais changent. Les rétrocessions représentent couramment de 0,30 % à 0,80 % des frais courants, et l’écart de frais annuels entre deux classes du même fonds se situe dans cet ordre de grandeur.
L’erreur consiste à attribuer l’accès aux clean shares au fonds interne. Il ne s’y trouve pas. Cet accès dépend de deux facteurs, dont aucun n’est le type de véhicule :
Le référencement de l’assureur. Si la compagnie référence la classe institutionnelle d’un fonds, celle-ci est accessible en fonds externe.
Le mode de rémunération du conseil. Une classe sans rétrocession n’est cohérente que si le conseil est rémunéré par honoraires ou par des frais de mandat explicites. C’est la raison structurelle pour laquelle un conseil indépendant sans rétrocession y accède naturellement, et un distributeur rémunéré par les fonds beaucoup moins.
Ce que le fonds interne change réellement est différent : il supprime la contrainte de référencement. Toute classe de part de tout fonds éligible devient atteignable, sans dépendre du catalogue de la compagnie. C’est un élargissement de l’univers, pas un privilège tarifaire.
En contrepartie, le fonds interne ajoute une couche : frais de mandat ou honoraires de conseil selon le mode retenu, et frais de banque dépositaire sur les actifs du compartiment.
La conclusion opérationnelle tient en une phrase. L’économie réalisée sur les frais internes des supports peut compenser tout ou partie de la couche supplémentaire, et l’analyse doit porter sur le coût total du contrat, pas sur une comparaison ligne par ligne.
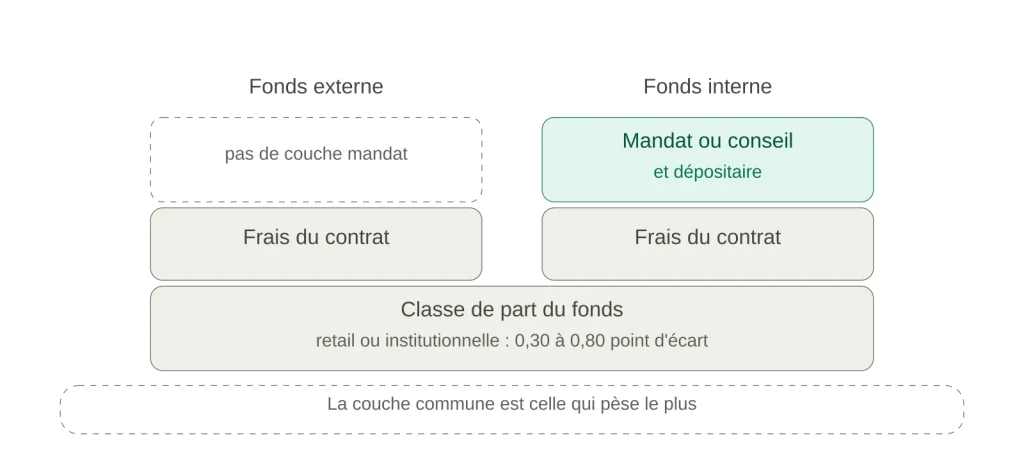
La classe de part pèse plus lourd que le choix du véhicule.
La composante garantie
Un point que la plupart des comparatifs omettent, alors qu’il détermine l’architecture pour les profils prudents.
Les fonds internes sont, par définition réglementaire, dépourvus de garantie de rendement. Aucun FAS, FID ou FIC ne peut porter une garantie en capital. Elle n’existe donc pas de ce côté.
Deux voies restent ouvertes. Le contrat mixte, que la circulaire distingue explicitement du contrat purement lié à des fonds, associe une composante à garantie et une composante en unités de compte. Et certains fonds externes à capital garanti ou à formule peuvent être référencés par la compagnie.
Deux réserves à connaître avant de bâtir dessus. L’équivalent luxembourgeois d’un fonds en euros français n’est pas superposable, ni dans son fonctionnement ni dans son rendement. Et sa disponibilité varie fortement d’un assureur à l’autre : elle se vérifie contrat par contrat plutôt qu’elle ne se présume.
Quand le fonds interne ne se justifie pas
Trois configurations dans lesquelles le fonds externe suffit, et où le montage coûterait plus qu’il n’apporterait.
L’allocation reste dans l’univers coté. Actions, obligations, ETF, fonds diversifiés, sans besoin de non coté ni de ligne directe. Si le catalogue de la compagnie couvre les expositions visées dans une classe de part acceptable, le fonds interne n’ouvre aucune porte supplémentaire.
Le volume ne porte pas la couche de frais. L’économie de classe de part est proportionnelle à l’encours, les frais de structure du compartiment beaucoup moins. En dessous d’un certain montant, la seconde dépasse la première. Le calcul se fait sur le coût total et il n’a pas de réponse universelle.
Le souscripteur ne veut pas de mandat. Quelqu’un qui arbitre lui-même ou avec son conseil n’utilisera pas la seule fonction que le fonds interne apporte au-delà de l’univers d’actifs. Payer une gestion sous mandat pour ne pas l’utiliser est un coût sans contrepartie.
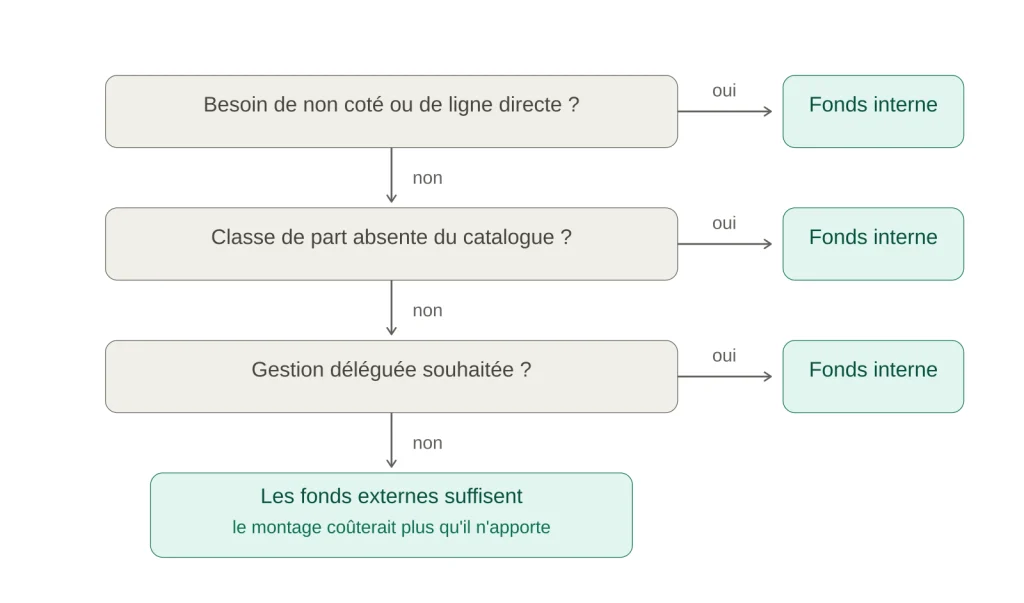
Trois questions suffisent à trancher.
Les combiner dans un seul contrat
Au-delà d’un certain patrimoine, la configuration usuelle n’oppose plus les deux. Elle les superpose.
Les fonds externes servent alors de poche de liquidité et de satellite, immédiatement arbitrables, tandis qu’un ou plusieurs fonds internes portent les poches déléguées ou les actifs qui ne peuvent pas être référencés. Un même contrat peut héberger plusieurs compartiments de chaque type.
Une précision réglementaire s’impose ici, car une affirmation contraire circule sur l’une des pages les mieux classées. Détenir plusieurs fonds d’assurance spécialisés dans un même contrat ne suppose pas qu’ils soient libellés dans des devises différentes. La circulaire prévoit simplement que leurs actifs peuvent être déposés auprès de dépositaires différents, sans obligation de compte particulier propre à chaque fonds.
Un réflexe accompagne cette architecture : lorsqu’un fonds d’assurance spécialisé coexiste avec un fonds dédié, sa composition doit être communiquée aux gestionnaires de ce dernier, afin d’éviter une concentration de risques non voulue.
Fiscalité et sécurité : aucun écart entre les deux
Le régime fiscal s’applique au contrat, pas au compartiment. Un rachat portant sur des fonds externes et un rachat portant sur un fonds interne suivent exactement les mêmes règles, celles du pays de résidence du souscripteur au moment de l’opération.
La ségrégation des actifs et le rang de créancier de premier rang couvrent également les deux voies de façon identique, puisqu’ils portent sur l’ensemble des actifs représentatifs du contrat.
Si l’un ou l’autre de ces sujets est votre question principale, nos pages consacrées à la fiscalité selon la résidence et au triangle de sécurité les traitent en détail.
Questions fréquentes
Puis-je détenir mon contrat à cent pour cent en fonds externes ? Oui, c’est réglementairement admissible et cela évite les frais de gestion sous mandat. La contrepartie est le suivi des positions, qui repose alors sur vous ou sur votre conseil, y compris pour des supports défensifs.
Le FAS est-il réservé aux catégories C et D ? Non. La circulaire admet le fonds d’assurance spécialisé pour tous les contrats liés à des fonds d’investissement et pour tous les contrats mixtes, sans condition de prime ni de fortune. Ce que la catégorie détermine, c’est l’univers d’actifs autorisé à l’intérieur du compartiment, pas l’accès au compartiment lui-même.
Les fonds externes échappent-ils aux limites d’investissement ? Non. L’annexe 1 leur applique des limites par émetteur et globales selon la catégorie. Un fonds externe alternatif ou immobilier relève de classes contraintes exactement comme son équivalent logé dans un fonds interne.
Faut-il un fonds interne pour investir en ETF ? Non, à condition que la compagnie référence l’ETF visé. Le fonds interne devient utile lorsque l’exposition recherchée n’est pas au catalogue, ou lorsque seule une classe de part chargée est référencée.
Ma catégorie peut-elle baisser si mon patrimoine diminue ? Non. La catégorie attribuée reste valable quelle que soit l’évolution ultérieure de la valeur du contrat. Elle n’est réexaminée qu’à votre demande, en tenant compte de la situation à cette date.
Puis-je passer de fonds externes à un fonds interne plus tard ? Oui. La création d’un compartiment interne en cours de vie du contrat est une opération courante, sous réserve d’atteindre le seuil applicable au type retenu et de faire amender l’annexe d’investissement de la police.
L’ordre dans lequel se prennent ces décisions
La démarche qui produit les meilleurs résultats est contre-intuitive par rapport à la façon dont le sujet est présenté. On ne choisit pas d’abord une structure pour y placer ensuite une allocation.
On définit l’allocation cible. On vérifie si elle est réalisable dans l’univers référencé par la compagnie, et dans quelle classe de part. Et l’on construit un compartiment interne uniquement si la réponse est non, ou si une gestion déléguée est réellement souhaitée.
Procéder dans l’autre sens conduit à payer une enveloppe sur mesure pour un portefeuille qui n’en avait pas besoin.
Cadrer l’architecture avant de souscrire Un premier entretien permet de confronter votre allocation cible à l’univers référencé, de comparer le coût total des deux voies sur votre volume réel, et de déterminer si un compartiment interne apporte quelque chose dans votre situation. Nous intervenons indépendamment du choix de l’assureur, du dépositaire et du gestionnaire.
Les supports en unités de compte comportent un risque de perte en capital. Les éléments réglementaires exposés renvoient à la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026, et à ses annexes 1 et 2. Les niveaux de frais et de rétrocessions cités sont des ordres de grandeur observés sur le marché et doivent être vérifiés sur les documents contractuels. Cette page a une portée informative et ne constitue pas une recommandation personnalisée.