La plupart des investisseurs en private equity souscrivent des fonds. Le GP stakes propose un déplacement de perspective : détenir une participation dans les sociétés de gestion qui pilotent ces fonds, et capter leurs revenus plutôt que ceux d’un seul portefeuille. Ce document explique le mécanisme, les sources de rendement, le profil de flux et les risques spécifiques de cette stratégie, réservée en pratique à des investisseurs avertis.
Le GP stakes consiste à acquérir une participation, généralement minoritaire, au capital d’une société de gestion d’actifs non cotés. Le sigle GP, pour General Partner, désigne la structure qui gère les fonds : elle sélectionne les entreprises, pilote les participations et organise les cessions.
L’investisseur en GP stakes ne finance donc pas directement des entreprises. Il devient actionnaire de l’organisation qui les finance. Sa performance dépend de la santé économique du gérant : croissance de ses encours, régularité de ses levées de fonds et succès de ses stratégies.
Cette approche existe depuis les années 2000 aux États-Unis et s’est structurée en classe d’actifs à part entière. Elle reste néanmoins l’une des stratégies les plus spécifiques du non coté, avec des mécanismes de revenus, de valorisation et de sortie qui lui sont propres.
Les chiffres clés du véhicule étudié
- TRI net cible : environ 20 %
- Multiple net cible : 3,04x
- Distributions courantes cibles : environ 14 % par an
- Ticket minimum : 100 000 €
- Durée : 10 ans, prolongeable trois fois un an
- Appels de capitaux étalés sur 4 à 5 ans
- Premières distributions envisagées : 2027
- Accès : investisseurs professionnels ou assimilés
Objectifs communiqués par la société de gestion, non contractuels et non garantis. Track record de la plateforme sur ses millésimes antérieurs : TRI nets de 22,3 % (millésime 2016) et 34,3 % (millésime 2019), multiples proches de trois fois la mise.
Où se place l’investisseur dans la chaîne ?
Pour situer le GP stakes, il faut visualiser trois étages : les entreprises, les fonds qui les détiennent, et les sociétés de gestion qui pilotent ces fonds. Le GP stakes intervient au troisième étage.
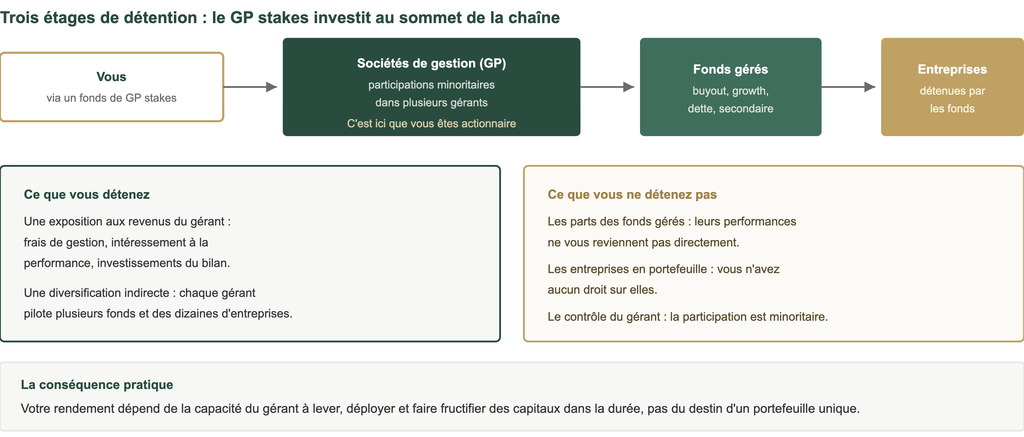
Le GP stakes expose à l’activité de gestion elle-même. C’est une nuance décisive : un fonds peut décevoir sans que la société de gestion cesse d’être rentable, et inversement.
Situer cette stratégie dans votre allocation
L’analyse porte sur votre exposition actuelle au non coté, votre horizon et la place d’une stratégie de diversification par les revenus de gestion.
D’où viennent les revenus d’une société de gestion ?
La thèse d’investissement du GP stakes repose sur la structure de revenus des gérants. Trois sources coexistent, avec des degrés de prévisibilité très différents.
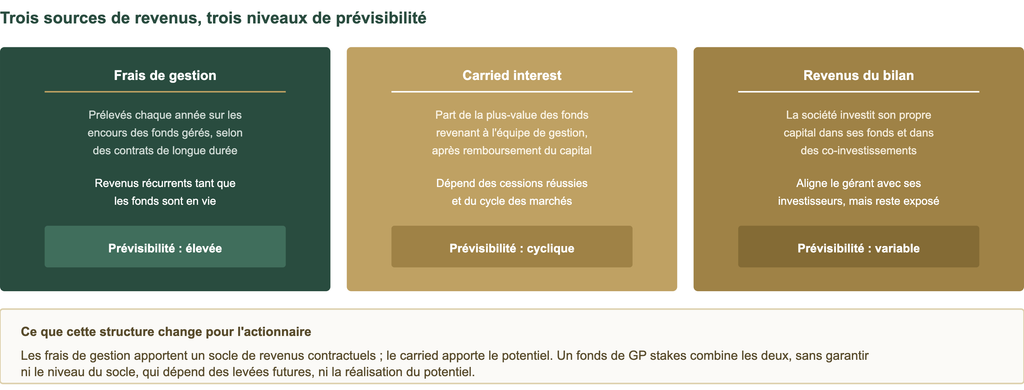
La répartition entre ces trois sources varie fortement d’un gérant à l’autre. Elle constitue l’un des premiers points d’analyse d’une participation.
Le socle : les frais de gestion
Un gérant perçoit des frais calculés sur les encours de ses fonds. Ces contrats courent sur la durée de vie de chaque véhicule, souvent une dizaine d’années. Tant que les fonds existent, ces revenus tombent, indépendamment de la performance de court terme. C’est cette récurrence qui attire les investisseurs en GP stakes.
Ce socle n’est pas acquis pour autant. Il s’érode si les fonds arrivent à échéance sans être remplacés par de nouvelles levées. La question centrale n’est donc pas le niveau actuel des frais, mais la capacité du gérant à renouveler et faire croître ses encours.
Le potentiel : le carried interest
Le carried interest représente la part des plus-values revenant à l’équipe de gestion, généralement après remboursement du capital des investisseurs et parfois au-delà d’un rendement prioritaire. Il peut représenter des montants importants, mais il est cyclique : il suppose des cessions réussies, donc un marché favorable aux sorties.
L’alignement : les revenus du bilan
Les sociétés de gestion investissent leur propre capital dans leurs fonds, ce que l’on appelle le GP commitment. Ces positions produisent des revenus d’investissement classiques, avec les risques correspondants.
Pourquoi une société de gestion ouvre-t-elle son capital ?
Le GP stakes n’existe que parce que les gérants ont des besoins de capital que leurs revenus courants ne couvrent pas toujours. Quatre motifs reviennent dans la plupart des opérations.
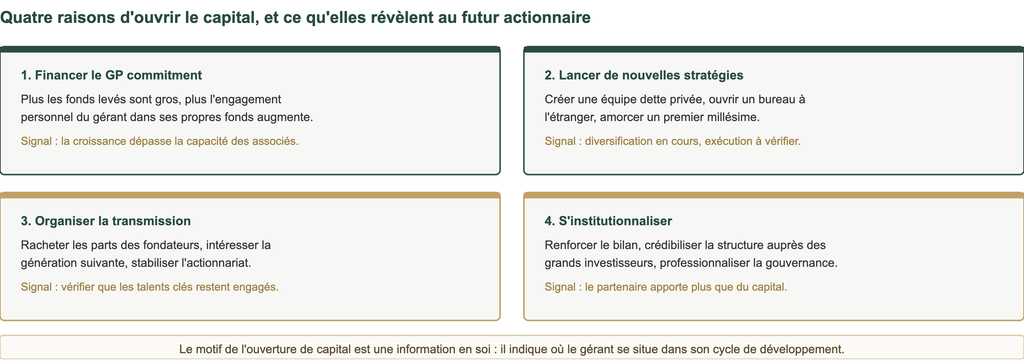
Un même mécanisme peut servir des situations très différentes. L’analyse doit distinguer une ouverture de capital de croissance d’une ouverture de capital de sortie des fondateurs.
Quel profil de flux pour l’investisseur ?
Le profil de distribution d’un fonds de GP stakes diffère de celui d’un fonds de buyout classique, sur deux points qui jouent en sens inverse.Flux de trésorerie prévisionnels : base 100 000 € d’engagementSimulation illustrative issue des projections de la société de gestion : non contractuelle, non garantie
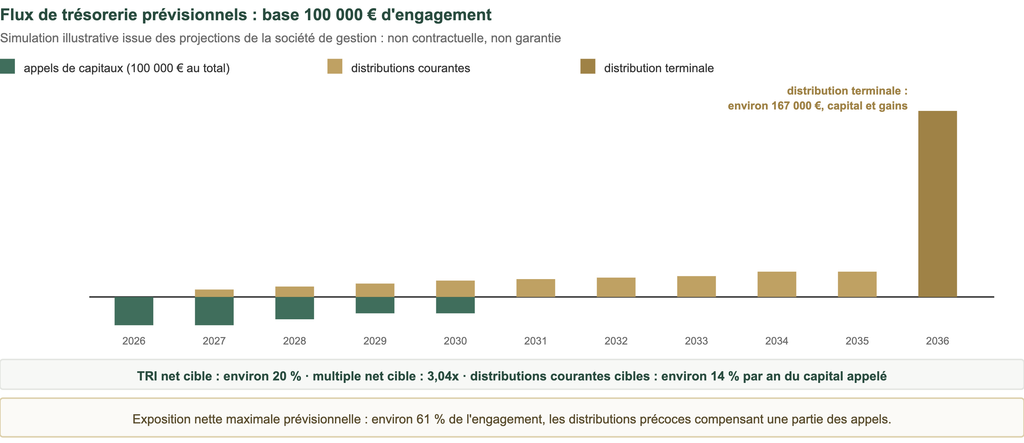
Simulation communiquée par la société de gestion, base 100 000 € : les montants et les dates restent prévisionnels. La distribution terminale de 2036 dépasse à elle seule le cumul des flux intermédiaires.
Premier point : les frais perçus par les gérants en portefeuille alimentent des distributions précoces et régulières. Le véhicule étudié vise des distributions courantes d’environ 14 % par an du capital appelé, avec un premier versement envisagé dès 2027 : la courbe en J, si marquée en buyout, est ici fortement atténuée. Ce profil reste un objectif, pas une garantie.
Second point, en sens inverse : la durée. Une participation au capital d’une société de gestion n’a pas d’échéance naturelle. Contrairement à une entreprise détenue par un fonds de buyout, elle n’est pas destinée à être revendue au bout de cinq à sept ans. Les fonds de GP stakes sont donc souvent structurés sur des durées très longues, parfois sans terme défini, et le marché des acheteurs de ces participations reste étroit.
Troisième point, le plus souvent mal anticipé : la répartition du résultat. Les distributions courantes alimentées par les frais ne représentent qu’une fraction du multiple total. L’essentiel de la valeur se matérialise en fin de vie, lorsque les participations sont monétisées et que le carried se cristallise : dans la simulation ci-dessus, la distribution terminale d’environ 167 000 € pour 100 000 € engagés dépasse à elle seule le cumul des flux intermédiaires. Un investisseur qui compterait sur les seules distributions courantes pour récupérer son capital se tromperait d’instrument.
GP stakes et fonds de private equity classique : le face-à-face
| Critère | Fonds de private equity classique | Fonds de GP stakes |
|---|---|---|
| Actif détenu | Participations dans des entreprises | Participations dans des sociétés de gestion |
| Moteur de rendement | Création de valeur puis cession de chaque entreprise | Croissance des encours, frais récurrents, carried |
| Profil de flux | Distributions concentrées sur les années de cession | Flux potentiellement plus réguliers, jamais garantis |
| Durée | Longue, avec un terme prévu et des prolongations | Très longue, parfois sans terme défini |
| Sortie de la stratégie | Cession des entreprises : marché d’acheteurs large | Cession de participations de gérants : marché étroit |
| Diversification | Par entreprises et secteurs | Par gérants, chacun exposé à plusieurs fonds |
| Concentration sous-jacente | Selon le portefeuille | Un seul secteur économique : la gestion d’actifs |
| Position de l’investisseur | Le fonds contrôle souvent ses participations | Participations minoritaires, sans contrôle |
| Risque principal | Perte en capital, illiquidité, sélection du gérant | Ralentissement durable des levées, illiquidité renforcée |
Une diversification réelle, mais un secteur unique
Un fonds de GP stakes expose indirectement à des centaines d’entreprises via les fonds des gérants détenus. Cette largeur ne doit pas masquer une concentration d’un autre ordre : toutes les participations appartiennent au même secteur, la gestion d’actifs alternatifs. Un retournement durable de ce secteur toucherait l’ensemble du portefeuille en même temps.
Quel couple rendement et risque pour cette stratégie ?
Aucun rendement ne peut être promis. Pour situer le GP stakes, le schéma ci-dessous positionne les grandes familles du non coté selon deux dimensions : les TRI nets historiquement observés sur des données sectorielles, et un niveau de risque combinant perte potentielle, illiquidité et dispersion des résultats.
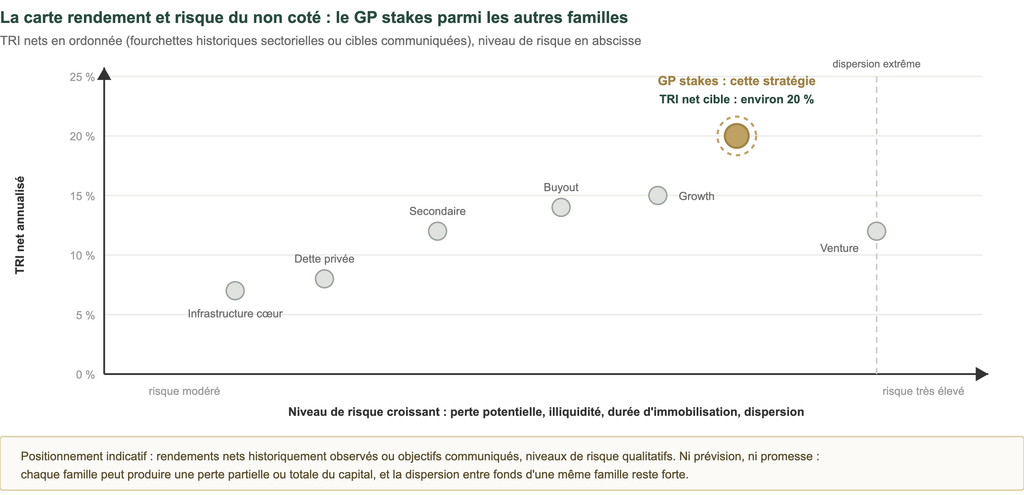
Le positionnement en risque du GP stakes tient surtout à son illiquidité et à sa durée, davantage qu’à son taux de perte historique. Les performances passées ne préjugent pas des performances futures.
Le véhicule étudié affiche un TRI net cible d’environ 20 % et un multiple net cible de 3,04x, cohérents avec l’historique publié par sa plateforme : 22,3 % net sur le millésime 2016, 34,3 % net sur le millésime 2019, avec des multiples proches de trois fois la mise. Ces niveaux ont été obtenus pendant une phase d’expansion exceptionnelle de la gestion alternative : les observateurs anticipent une compression progressive à mesure que la concurrence entre acheteurs augmente, et la dispersion entre véhicules reste forte. Aucun de ces chiffres n’est garanti.
Quels sont les risques spécifiques ?
Le GP stakes cumule les risques du non coté, décrits dans nos autres documents, et des risques qui lui sont propres. Le plus structurant tient en une chaîne de dépendance.
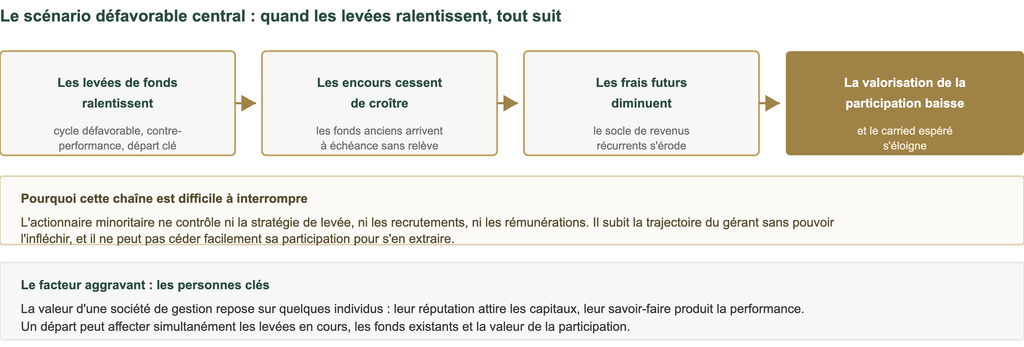
Ce scénario n’est pas théorique : l’histoire du secteur compte des gérants dont les encours ont décliné après un cycle de contre-performance ou un conflit d’associés.
| Risque | Mécanisme | Question à poser |
|---|---|---|
| Perte en capital | La participation peut perdre tout ou partie de sa valeur | Puis-je supporter cette perte ? |
| Illiquidité renforcée | Marché d’acheteurs très étroit, durée parfois sans terme | Quel est le scénario de sortie prévu ? |
| Levées futures | Le socle de frais dépend du renouvellement des encours | Quel est l’historique de levées des gérants détenus ? |
| Personnes clés | Réputation et savoir-faire concentrés sur quelques individus | Quels mécanismes de rétention existent ? |
| Concentration sectorielle | Toutes les participations relèvent de la gestion d’actifs | Quelle part de mon patrimoine ce secteur représente-t-il déjà ? |
| Position minoritaire | Aucun contrôle sur la stratégie ni la gouvernance | Quels droits pour le minoritaire ? |
| Valorisation | Peu de transactions comparables, estimations périodiques | Quelle méthode et quelle fréquence de valorisation ? |
| Cycle du secteur | Un retournement durable du non coté toucherait tout le portefeuille | Quel scénario défavorable a été testé ? |
Comment accéder à cette stratégie ?
Le GP stakes est en pratique inaccessible en direct : prendre une participation dans une société de gestion suppose des tickets institutionnels et un accès négocié. L’exposition passe donc par des fonds spécialisés, eux-mêmes parfois accessibles au travers de véhicules nourriciers qui regroupent plusieurs souscripteurs.
Ces véhicules sont généralement réservés aux investisseurs professionnels ou assimilés, avec des seuils de souscription élevés, souvent de l’ordre de 100 000 euros. Le capital peut être appelé progressivement, et la durée d’engagement dépasse fréquemment dix ans. Chaque niveau de structure ajoute ses frais : ceux du fonds de GP stakes, ceux du véhicule d’accès éventuel, et ceux du cadre de détention.
Huit questions avant de souscrire
- Combien de sociétés de gestion le fonds détient-il, et dans quelles stratégies ?
- Quelle part de la thèse repose sur les frais récurrents, et quelle part sur le carried ?
- Quel est l’historique de levées des gérants en portefeuille ?
- Le véhicule a-t-il un terme défini, et quel est le scénario de sortie des participations ?
- Quels droits l’actionnaire minoritaire a-t-il négociés : information, veto, sortie conjointe ?
- Comment les participations sont-elles valorisées, et à quelle fréquence ?
- Quels frais cumulés supporterai-je sur toute la structure ?
- Quelle place cette exposition au secteur de la gestion d’actifs occupera-t-elle dans mon patrimoine ?
Une réponse imprécise sur la sortie ou sur les levées doit conduire à approfondir avant tout engagement.
Vérifier votre éligibilité et la cohérence patrimoniale
L’analyse porte sur votre statut d’investisseur, votre horizon, vos autres actifs illiquides et votre capacité à immobiliser le capital sur une durée très longue.
Questions fréquentes sur le GP stakes
En quoi est-ce différent d’un fonds de private equity ?
Un fonds classique détient des entreprises et se rémunère à leur cession. Un fonds de GP stakes détient des sociétés de gestion et capte leurs revenus : frais de gestion, carried interest et revenus du bilan.
Combien de temps le capital reste-t-il immobilisé ?
Souvent plus longtemps qu’en private equity classique. Certains véhicules n’ont pas de terme défini, et le marché des acheteurs de participations de gérants reste étroit. La durée doit être considérée comme très longue.
Peut-on perdre tout le capital investi ?
Oui. Une société de gestion peut voir ses encours décliner durablement, perdre ses équipes clés ou ne plus parvenir à lever. Le capital n’est pas garanti.
Quel TRI cette stratégie a-t-elle produit historiquement ?
Les premiers millésimes des grandes plateformes ont publié des TRI nets autour de 20 %, avec des multiples proches de trois fois la mise. Ces chiffres ne préjugent pas des millésimes futurs.
Cette stratégie diversifie-t-elle un portefeuille ?
Elle expose indirectement à de nombreux fonds et entreprises, mais toutes les participations appartiennent au même secteur : la gestion d’actifs alternatifs. La diversification est large en sous-jacents et étroite en secteur.
Qui peut investir en GP stakes ?
Les véhicules disponibles sont généralement réservés aux investisseurs professionnels ou assimilés, avec des seuils de souscription élevés. L’éligibilité doit être vérifiée avant toute démarche.
Une stratégie de spécialiste, pas un produit d’appel
Le GP stakes offre une exposition originale : capter les revenus de l’industrie de la gestion plutôt que ceux d’un portefeuille d’entreprises. Frais récurrents et potentiel de carried en font une brique de diversification pour des investisseurs déjà largement exposés au non coté.
Ses contreparties sont à sa mesure : durée parmi les plus longues du non coté, sortie incertaine, secteur unique, dépendance aux personnes clés. Elle s’adresse aux patrimoines ayant déjà un socle liquide et une première poche de private equity.
La référence de la catégorie reste fixée par ses premiers millésimes : des TRI nets autour de 20 % et des multiples proches de trois fois la mise sur les grandes plateformes. Ce potentiel n’est jamais garanti : il rémunère précisément la durée, l’illiquidité et la concentration que l’investisseur accepte.
Évaluer la place du GP stakes dans votre patrimoine
Comparez cette stratégie avec vos expositions existantes, votre horizon et vos besoins de liquidité avant tout engagement.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. Les stratégies décrites sont logées dans des véhicules généralement réservés aux investisseurs professionnels ou assimilés ; elles présentent un risque de perte partielle ou totale du capital, un risque d’illiquidité marqué et un horizon très long. Les conséquences juridiques et fiscales dépendent de la situation de chaque investisseur.