

Entre le capital-risque qui parie sur des promesses et le buyout qui optimise des entreprises matures, le growth buyout occupe une position singulière : des sociétés technologiques déjà rentables, en croissance forte, qui n’ont plus besoin de prouver leur modèle mais de changer d’échelle. Ce document présente la stratégie à travers un véhicule donnant accès au dernier millésime d’un spécialiste européen du segment.
Le growth buyout cible des entreprises qui cumulent deux qualités rarement réunies : une croissance annuelle à deux chiffres et une rentabilité déjà établie. Ni start-ups, ni sociétés matures : des éditeurs de logiciels, des plateformes de santé numérique, des spécialistes de données qui génèrent des marges tout en doublant de taille en quelques années.
Le véhicule étudié donne accès au septième millésime d’un gérant européen exclusivement dédié à ce segment depuis plus de vingt ans, reconnu pour la constance de sa discipline : n’investir que dans des entreprises technologiques rentables, majoritairement européennes, et refuser les modèles déficitaires quelle que soit leur croissance.
Les chiffres clés
- Ticket minimum : 100 000 €
- Closing final : décembre 2026
- Durée type : 10 ans, prolongeable
- Appels de capitaux progressifs
- Fourchette de la catégorie : 12 à 18 % de TRI net
- Accès : investisseurs professionnels ou assimilés
La fourchette de TRI est celle historiquement observée sur les stratégies growth, nette de frais : elle ne constitue pas l’objectif du véhicule. Les objectifs chiffrés propres au véhicule et son track record détaillé sont présentés dans le cadre d’un conseil personnalisé, sur la base de la documentation officielle du fonds.
La discipline du rentable : ce qui distingue le segment
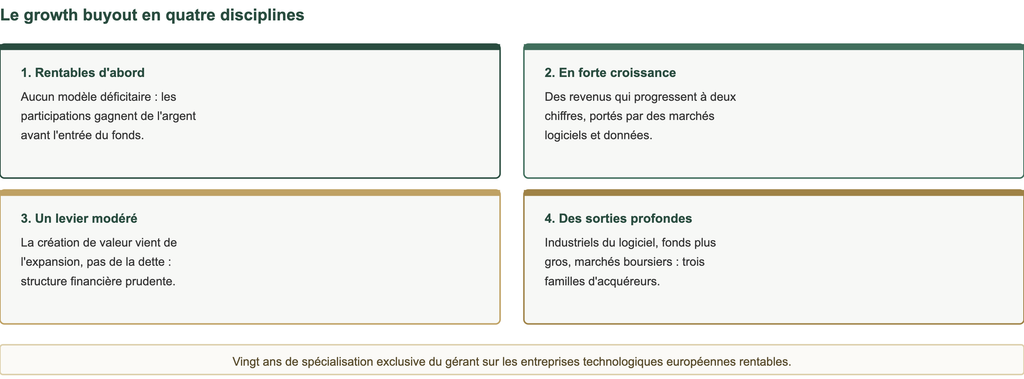
L’exigence de rentabilité change la nature du risque : contrairement au capital-risque, une participation growth buyout qui déçoit ne vaut pas zéro, elle vaut moins. La dispersion des résultats reste réelle, mais la distribution des scénarios est resserrée par le filtre d’entrée.
Quel profil de trésorerie pour l’investisseur ?
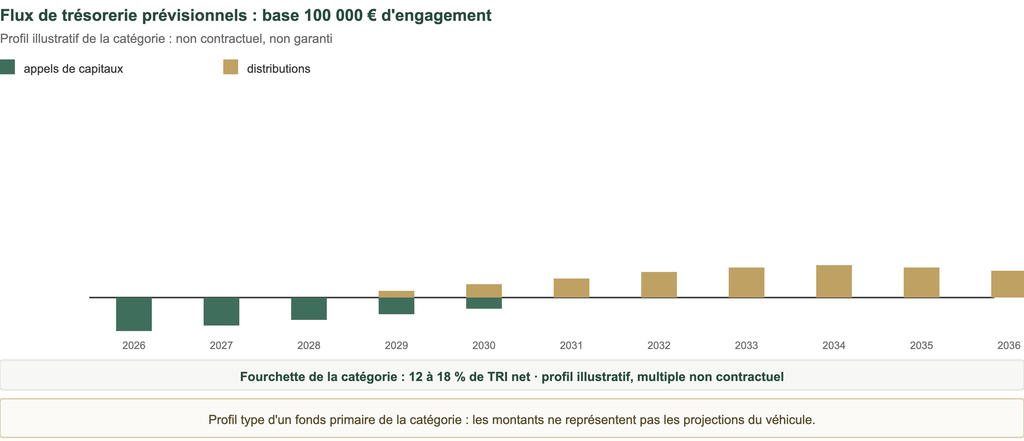
Le profil est celui d’un fonds primaire : appels progressifs, distributions au rythme des cessions. Les acquéreurs des participations sont nombreux sur ce segment : industriels du logiciel, fonds de buyout plus gros, marchés boursiers pour les plus belles lignes. Cette profondeur du marché de sortie est un atout structurel du growth technologique européen.
Quel couple rendement et risque pour cette stratégie ?
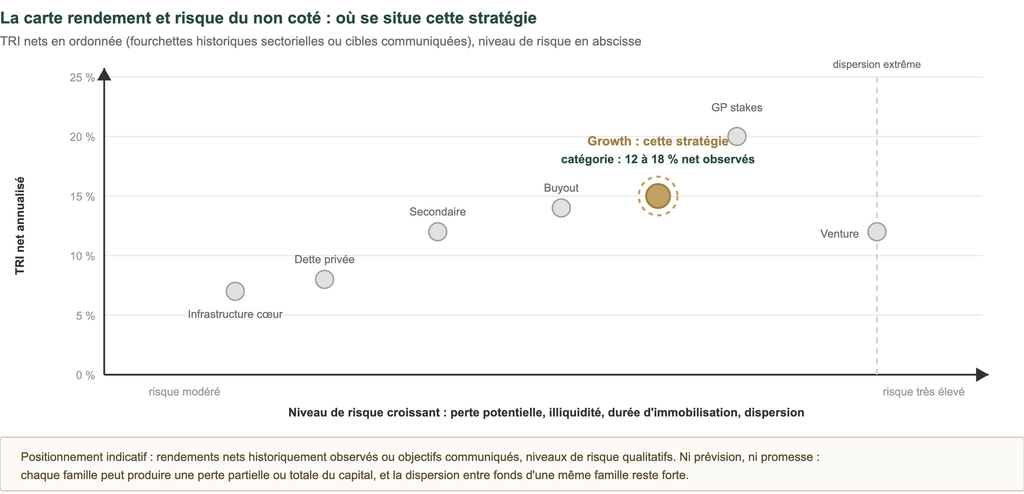
Le growth se situe un cran au-dessus du buyout en potentiel comme en dispersion : les multiples de sortie dépendent davantage des valorisations technologiques, plus cycliques que celles de l’économie traditionnelle. Le filtre de rentabilité du gérant atténue cette exposition sans la supprimer.
Quels sont les risques spécifiques ?
| Risque | Mécanisme | Question à poser |
|---|---|---|
| Valorisations tech | Les multiples du secteur sont plus volatils que la moyenne | À quels multiples le gérant entre-t-il actuellement ? |
| Perte en capital | Une croissance qui cale dévalorise fortement une participation | Puis-je supporter une perte partielle ou totale ? |
| Concurrence technologique | Un produit peut être déclassé, y compris par l’intelligence artificielle | Les participations sont-elles menacées ou renforcées par l’IA ? |
| Concentration sectorielle | Portefeuille dominé par la technologie | Quelle diversification par sous-secteur et clientèle ? |
| Illiquidité | Dix ans d’immobilisation, prolongeable | Mon patrimoine supporte-t-il ce blocage ? |
| Change et cycle | Sorties dépendantes de l’appétit des acquéreurs mondiaux | Que se passe-t-il si la fenêtre de sortie se ferme ? |
Comment accéder à cette stratégie ?
L’accès passe par un véhicule nourricier réservé aux investisseurs professionnels ou assimilés, à partir de 100 000 euros, avec des appels progressifs. Le closing final est fixé à décembre 2026.
Six questions avant de souscrire
- Quel est le track record net des millésimes précédents du gérant ?
- Le filtre de rentabilité a-t-il déjà été assoupli sous la pression du déploiement ?
- Quelle exposition des participations à la rupture de l’intelligence artificielle ?
- Quels multiples d’entrée sur les acquisitions récentes ?
- Quels frais cumulés vais-je supporter, nourricier compris ?
- Comment cette ligne s’articule-t-elle avec mes expositions tech cotées ?
Obtenir les objectifs chiffrés du véhicule
Les cibles de rendement, le track record détaillé et la documentation officielle sont présentés en rendez-vous, après vérification de votre éligibilité.
Questions fréquentes
Quelle différence avec le capital-risque ?
Le capital-risque finance des modèles non prouvés, avec un taux d’échec élevé compensé par quelques succès majeurs. Le growth buyout n’entre qu’après la preuve : croissance et rentabilité établies.
Quelle différence avec le buyout classique ?
La création de valeur repose d’abord sur l’expansion du chiffre d’affaires plutôt que sur l’optimisation et le désendettement. Le levier de dette y est généralement plus modéré.
La tech européenne est-elle assez profonde pour cette stratégie ?
Oui sur le segment intermédiaire : l’Europe produit un flux régulier d’éditeurs rentables de 20 à 200 millions d’euros de revenus, moins disputés que leurs équivalents américains.
Combien de temps le capital reste-t-il immobilisé ?
La durée type est de dix ans, prolongeable, avec des distributions concentrées sur la seconde moitié de vie du fonds.
Peut-on perdre tout le capital investi ?
Oui. Le filtre de rentabilité réduit la probabilité des pertes totales par participation, mais le capital du fonds n’est pas garanti.
La croissance, sans le pari binaire
Le growth buyout offre l’exposition à la technologie européenne sans le profil de loterie du capital-risque : des entreprises qui gagnent déjà de l’argent, achetées par un spécialiste qui refuse les promesses non prouvées depuis vingt ans.
Le risque se déplace vers les valorisations : c’est le prix d’entrée, plus que la qualité des entreprises, qui déterminera le résultat final. La discipline du gérant est l’actif principal du véhicule.
Vérifier votre éligibilité avant le closing de décembre 2026
Comparez cette stratégie avec vos expositions existantes avant tout engagement.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. Les stratégies décrites sont logées dans des véhicules généralement réservés aux investisseurs professionnels ou assimilés ; elles présentent un risque de perte partielle ou totale du capital, un risque d’illiquidité marqué et un horizon très long. Les fourchettes de rendement citées sont des observations historiques de catégorie, non des objectifs du véhicule. Les performances passées ne préjugent pas des performances futures.