

L’illiquidité n’est pas une clause contractuelle isolée : elle existe à quatre niveaux, depuis l’entreprise non cotée jusqu’à la méthode de valorisation. Ce document détaille la durée réelle de blocage, les trois voies de sortie anticipée et leurs conditions, le fonctionnement des fenêtres de rachat, et la manière de définir un budget d’illiquidité compatible avec vos projets.
L’illiquidité du private equity signifie que vous ne pouvez généralement pas récupérer votre capital à la demande. Les entreprises financées ne sont pas cotées en Bourse : leur vente nécessite un acheteur, une valorisation et une transaction négociée.
Dans un fonds fermé, les parts ne bénéficient pas toujours d’un mécanisme de rachat avant la liquidation. L’AMF précise qu’un FCPR peut avoir une durée de vie allant jusqu’à dix ans, voire davantage, et que ce délai peut être prolongé lorsque les participations ne sont pas cédées dans les conditions prévues.
Une sortie anticipée peut parfois être organisée. Elle n’est cependant ni immédiate, ni garantie, ni nécessairement réalisée à la dernière valorisation publiée.
| Question | Réponse |
|---|---|
| Pourquoi le private equity est-il illiquide ? | Les participations ne sont pas négociées en continu sur un marché organisé. |
| Combien de temps le capital reste-t-il bloqué ? | La durée dépend du fonds. Elle s’étend généralement sur plusieurs années et peut approcher une décennie. |
| Peut-on sortir avant le terme ? | Parfois, par une cession ou un mécanisme de rachat prévu au règlement. Aucune sortie n’est garantie. |
| Un fonds evergreen est-il liquide ? | Il peut proposer des fenêtres de rachat, souvent plafonnées et conditionnelles. |
| L’assurance-vie supprime-t-elle l’illiquidité ? | Non. L’enveloppe ne transforme pas la liquidité du support sous-jacent. |
| Illiquidité et perte sont-elles identiques ? | Non. Un actif peut être difficile à vendre sans avoir perdu toute sa valeur. |
Évaluer votre capacité d’investissement
Notre équipe analyse vos besoins futurs, vos engagements de capitaux et vos autres actifs illiquides avant toute sélection de fonds.
Pourquoi le private equity est-il illiquide ?
L’illiquidité ne provient pas d’une seule contrainte contractuelle. Elle existe à plusieurs niveaux : dans l’entreprise, dans le fonds, dans les flux de capitaux et dans la méthode de valorisation.
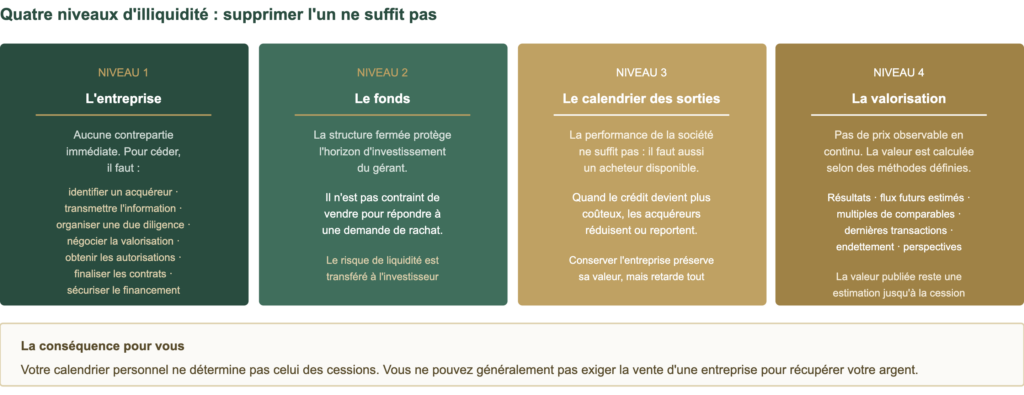
Une évolution peu visible de la valeur liquidative ne prouve pas que le risque est faible : elle reflète souvent une fréquence de valorisation différente de celle des marchés cotés.
Combien de temps le capital reste-t-il immobilisé ?
La durée exacte figure dans le règlement, le prospectus ou les documents constitutifs du fonds. Un investissement suit généralement six phases, chacune influençant la disponibilité des capitaux.
| Phase | Fonctionnement | Conséquence pour vous |
|---|---|---|
| Souscription | Vous versez le montant ou signez un engagement | Une obligation contractuelle commence |
| Appels de fonds | Le gérant demande progressivement les capitaux | Les sommes non appelées doivent rester disponibles |
| Investissement | Le fonds acquiert des participations | Peu de liquidité est généralement restituée |
| Création de valeur | Les entreprises sont développées ou restructurées | Le capital reste exposé |
| Cessions | Le fonds vend progressivement les participations | Des distributions peuvent commencer |
| Liquidation | Les derniers actifs sont vendus | Le solde est restitué après les opérations finales |
La durée fiscale n’est pas la durée réelle du fonds
Certains produits prévoient une durée minimale de détention pour bénéficier d’un traitement fiscal particulier. Cette période ne correspond pas à la date de récupération du capital : un avantage lié à cinq années de détention ne signifie pas que le fonds sera liquidé après cinq ans.
L’AMF souligne que les parts de FCPR peuvent rester indisponibles au-delà d’une éventuelle durée fiscale. Le remboursement dépend de la dissolution et de la vente effective des participations.
La date annoncée n’est pas toujours une échéance ferme. Le règlement peut autoriser une ou plusieurs prolongations lorsqu’une entreprise ne trouve pas d’acquéreur, que le prix proposé est jugé insuffisant, qu’une opération nécessite davantage de temps, qu’un litige empêche la vente, que les conditions économiques sont défavorables ou que des actifs résiduels restent dans le portefeuille. Depuis 2025, l’AMF demande une information renforcée sur les motifs pouvant conduire à une prorogation exceptionnelle. Vous devez donc examiner la durée initiale et la durée maximale possible.
Les appels de fonds créent une double contrainte
Un fonds professionnel ne demande pas toujours le versement immédiat de l’intégralité de l’engagement. Sur un engagement de 200 000 euros, le gérant pourrait appeler 40 000 euros à la souscription, 50 000 euros lors d’une première acquisition, 60 000 euros l’année suivante, puis le solde au fil des nouvelles opérations. Ce calendrier est uniquement illustratif : les montants et les dates varient selon le fonds.
Vous devez donc gérer deux poches : le capital déjà appelé, qui est immobilisé, et le capital non appelé, qui doit rester mobilisable. Placer la totalité du capital non appelé dans des actifs volatils peut créer une difficulté : une baisse de marché pourrait survenir au moment d’un nouvel appel. L’incapacité à verser les capitaux demandés peut entraîner des pénalités contractuelles, voire la perte de certains droits.
Ne financez pas les appels avec des distributions hypothétiques
Les distributions d’un premier fonds ne devraient pas être considérées comme une source certaine pour financer un second engagement. Une cession peut être repoussée et le montant distribué peut être inférieur aux prévisions. La planification doit reposer sur des liquidités réellement disponibles, pas sur des flux futurs estimés.
Illiquidité, perte et volatilité : trois notions différentes
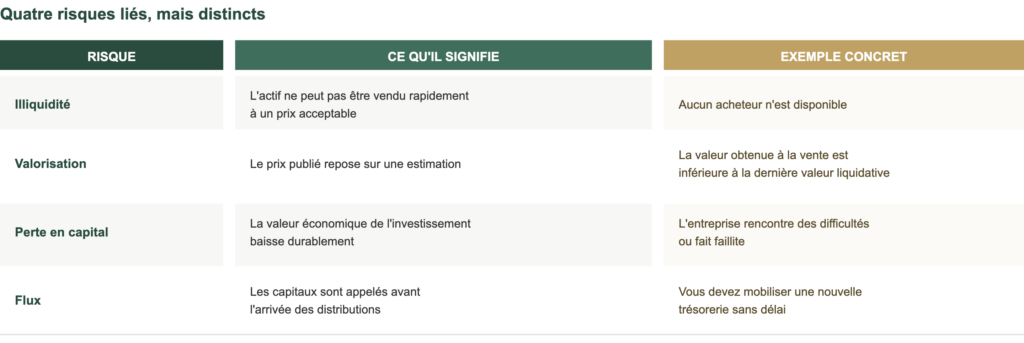
Un actif peut être illiquide tout en restant économiquement solide : vous ne pouvez simplement pas le vendre immédiatement. À l’inverse, une longue durée de détention ne protège pas contre une perte en capital.
Quand l’illiquidité provoque-t-elle une perte ?
Le risque apparaît lorsque vous êtes contraint de vendre rapidement. Un acheteur peut alors demander une décote pour compenser l’absence de marché organisé, l’incertitude sur la valeur, la durée restante du fonds, les futurs appels de capitaux, les coûts de l’analyse, le manque d’informations et la faible concurrence entre acquéreurs. Le besoin urgent de liquidités transforme ainsi une difficulté temporaire de vente en perte financière définitive.
Peut-on sortir avant le terme ?
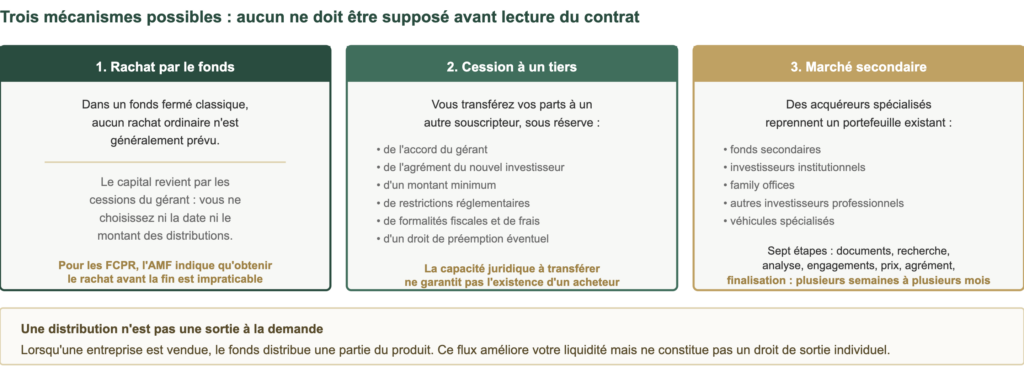
Aucun de ces mécanismes ne doit être supposé avant la lecture des conditions contractuelles du véhicule concerné.
Pourquoi une cession secondaire entraîne-t-elle une décote ?
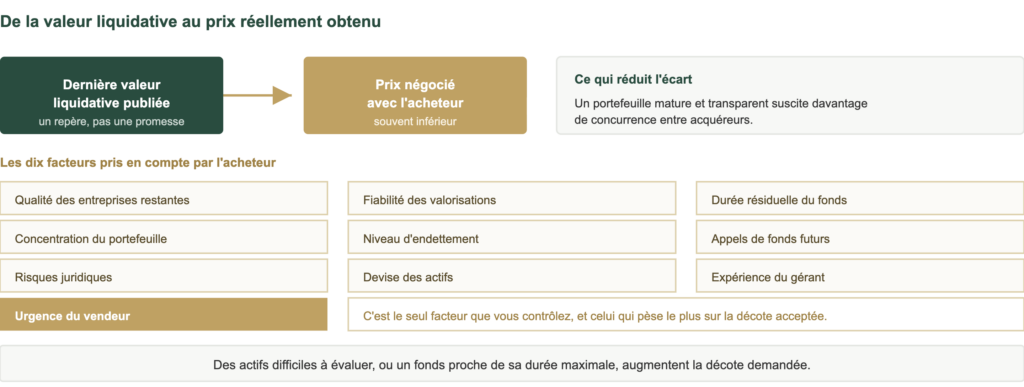
La valeur liquidative constitue un repère. Elle ne représente pas une promesse de prix lors d’une sortie anticipée.
Fonds evergreen et semi-liquides : quelle liquidité réelle ?
Un fonds evergreen ne possède pas nécessairement une date de liquidation comparable à celle d’un fonds fermé. Il peut proposer des souscriptions régulières, une valorisation mensuelle ou trimestrielle, des fenêtres de rachat, un réinvestissement continu et un portefeuille déjà constitué. Cette structure facilite parfois l’accès au private equity ; elle ne transforme pas les actifs sous-jacents en placements liquides.
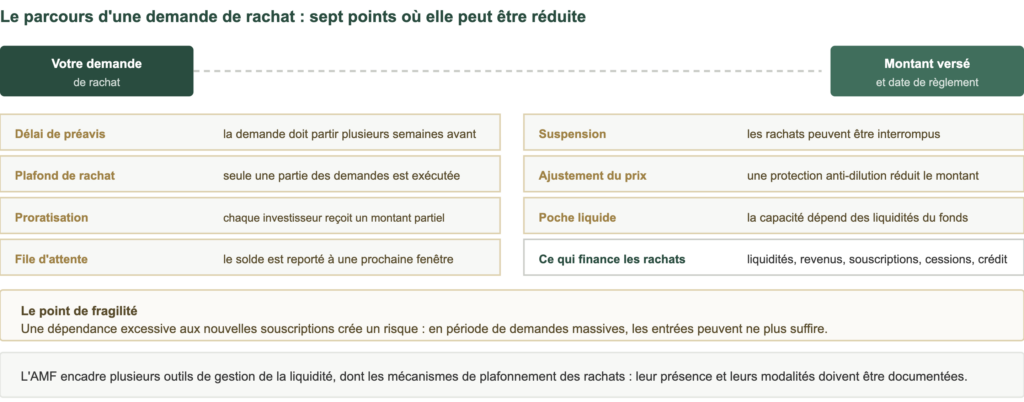
Une fenêtre mensuelle ou trimestrielle indique la date à laquelle une demande peut être déposée. Elle ne garantit ni son exécution complète, ni le prix obtenu, ni le délai de paiement.
Pourquoi la performance paraît-elle plus stable ?
Les actions cotées réagissent chaque jour aux nouvelles économiques, aux ordres de vente et au sentiment des marchés. Les actifs privés sont évalués moins fréquemment, souvent à partir de données trimestrielles et de modèles financiers. La courbe de performance peut alors paraître plus régulière.
Cette stabilité visuelle peut masquer une dégradation récente de l’entreprise, un changement des multiples de marché, une hausse du coût de la dette, un report des cessions ou une baisse du prix qu’un acheteur accepterait. La volatilité observée n’est pas identique au risque économique.
Les indicateurs à examiner
Pour évaluer la liquidité d’un fonds, le TRI ne suffit pas. Vérifiez aussi le DPI (capital déjà distribué), le TVPI (distributions plus valeur résiduelle), la valeur résiduelle encore dépendante des futures cessions, le calendrier des distributions, la part des actifs déjà vendus et la durée moyenne de détention.
Un TVPI élevé accompagné d’un faible DPI peut indiquer qu’une grande partie de la performance reste non réalisée : vous possédez alors une valeur estimée, mais peu de capitaux effectivement récupérés.
L’illiquidité peut-elle améliorer le rendement ?
Les investisseurs peuvent attendre une compensation pour l’immobilisation de leur capital, souvent appelée prime d’illiquidité. Elle peut provenir de l’accès à des entreprises absentes des marchés cotés, d’une faible concurrence sur certaines opérations, de la capacité à transformer l’entreprise sur plusieurs années, de l’absence de vente forcée lors d’une baisse de marché, de l’influence du gérant sur la gouvernance et de la négociation directe des conditions d’entrée.
Cette prime n’est pas contractuelle : elle ne constitue ni un coupon ni un rendement garanti. Elle peut disparaître en raison d’un prix d’acquisition trop élevé, de frais importants, d’une sélection insuffisante, d’une mauvaise gouvernance, d’un endettement excessif, d’une faible croissance, d’une sortie retardée, d’une vente réalisée avec une décote ou d’une concentration trop forte.
L’illiquidité ne crée donc pas mécaniquement de la performance. Elle offre au gérant un horizon long ; la qualité de son exécution reste déterminante.
Comment gérer vos besoins de liquidité avant d’investir ?
Une bonne sélection de fonds ne compense pas une mauvaise planification patrimoniale. Avant d’investir, définissez un budget d’illiquidité : le montant pouvant rester immobilisé sans compromettre vos projets futurs.
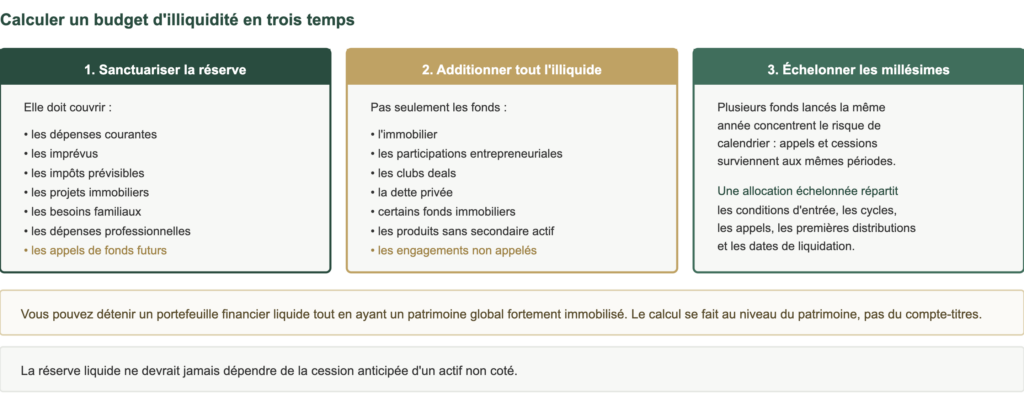
Cette approche ne supprime pas le risque. Elle évite de dépendre d’un seul millésime et d’une seule fenêtre de distribution.
Tester un scénario défavorable
- Puis-je conserver l’investissement au-delà de la durée prévue ?
- Puis-je honorer tous les engagements non appelés ?
- Mon patrimoine supporte-t-il plusieurs années sans distribution ?
- Que se passe-t-il si une dépense importante survient ?
- Accepterais-je une décote pour obtenir une sortie anticipée ?
Une réponse négative ne signifie pas toujours que le private equity doit être exclu. Elle peut justifier un montant inférieur ou une autre structure.
Définir votre budget d’illiquidité
Nous intégrons vos projets, vos réserves, vos engagements futurs et votre patrimoine non financier dans l’analyse.
Quelle part du patrimoine consacrer au private equity ?
Aucun pourcentage ne convient à tous les investisseurs. L’allocation dépend des revenus, de la stabilité professionnelle, des dépenses futures, du patrimoine immobilier, des participations déjà détenues, de l’horizon d’investissement, du risque accepté et de la capacité à supporter une perte. La quote-part doit être déterminée à partir du patrimoine global, et non du seul compte-titres.
| Situation | Une exposition plus élevée peut s’envisager | La prudence s’impose |
|---|---|---|
| Réserves | Réserves abondantes | Revenus irréguliers |
| Revenus | Revenus prévisibles | Achat immobilier prévu |
| Projets | Aucun projet majeur à moyen terme | Engagements familiaux attendus |
| Diversification | Investissement sur plusieurs millésimes | Patrimoine dépendant déjà d’une entreprise non cotée |
| Actifs existants | Portefeuille équilibré | Immobilier en part dominante |
| Compréhension | Appels de fonds et risque de perte acceptés | Capital pouvant être nécessaire rapidement |
Même dans une situation favorable, la diversification reste essentielle. La capacité financière à souscrire n’est pas identique à la capacité patrimoniale à rester investi.
Que change l’assurance-vie luxembourgeoise ?
Une assurance-vie luxembourgeoise peut permettre d’intégrer certains supports de private equity à une organisation patrimoniale plus large. Elle constitue une enveloppe : elle ne modifie pas la nature économique des actifs sous-jacents. Une demande de rachat du contrat ne force pas le fonds à vendre immédiatement ses participations.
Avant d’intégrer un actif illiquide dans un contrat, examinez son admissibilité, la classification du souscripteur, le montant minimal, la proportion autorisée, la fréquence de valorisation, les modalités de rachat, les délais de règlement, les frais du fonds, les frais du contrat, le traitement des engagements futurs et les conséquences d’un paiement en nature.
Dans le cadre d’un fonds dédié, la lettre circulaire 26/1 du Commissariat aux Assurances qualifie notamment le private equity parmi les actifs à liquidité réduite. Elle exige l’accord explicite du souscripteur après la remise d’une information sur les risques particuliers. La même circulaire prévoit aussi que l’assureur puisse, lorsque les conditions contractuelles le permettent, se réserver le droit de fournir une prestation par transfert des actifs concernés, les frais raisonnables nécessaires à leur réalisation pouvant alors être déduits.
L’assurance-vie ne garantit pas un rachat rapide
La liquidité dépend simultanément des conditions du fonds, des règles du contrat, de la capacité de l’assureur à réaliser le support, de la disponibilité d’autres actifs liquides et des délais opérationnels.
L’enveloppe peut simplifier le reporting, la clause bénéficiaire et l’organisation internationale. Elle ne doit jamais être présentée comme une solution permettant de contourner le blocage du support.
Examiner votre structure patrimoniale
Notre équipe vérifie l’admissibilité des supports, les coûts cumulés et les conséquences d’une demande de rachat.
Checklist avant d’accepter le risque d’illiquidité
| Point à vérifier | Question à poser |
|---|---|
| 1. Durée initiale | Quelle est la date de fin prévue ? |
| 2. Prolongations | Combien sont autorisées, et qui les décide ? |
| 3. Période de blocage | Les rachats sont-ils totalement interdits pendant certaines années ? |
| 4. Appels de fonds | Quel montant peut encore être demandé après la souscription ? |
| 5. Distributions | Sont-elles progressives ou uniquement versées à la liquidation ? |
| 6. Conditions de rachat | Existe-t-il des fenêtres, des plafonds ou une période de préavis ? |
| 7. Suspensions | Dans quelles circonstances les rachats peuvent-ils être interrompus ? |
| 8. Cession des parts | Une vente à un tiers nécessite-t-elle l’accord du gérant ? |
| 9. Marché secondaire | Existe-t-il un intermédiaire actif et un historique de transactions ? |
| 10. Valorisation | À quelle fréquence la valeur est-elle calculée, et selon quelle méthode ? |
| 11. Frais de sortie | Quels coûts s’appliquent lors d’une cession ou d’un rachat ? |
| 12. Antécédents du gérant | Les fonds précédents ont-ils respecté leur durée de vie annoncée ? |
La documentation officielle doit fournir des informations sur la valorisation, la gestion du risque de liquidité, les remboursements et les frais supportés par les investisseurs.
Questions fréquentes sur l’illiquidité
Pourquoi le private equity est-il moins liquide que la Bourse ?
Les entreprises ne sont pas cotées sur un marché où acheteurs et vendeurs se rencontrent en continu. Chaque cession nécessite une analyse, une négociation et des contrats spécifiques.
Combien de temps l’argent reste-t-il bloqué ?
La durée dépend du règlement. Pour certains fonds, l’investissement peut rester immobilisé pendant environ une décennie. Une prolongation reste possible lorsque les dernières participations ne sont pas vendues.
Peut-on récupérer son argent avant dix ans ?
Parfois, mais aucune récupération anticipée ne doit être supposée. Une cession à un tiers, un marché secondaire ou une fenêtre de rachat peuvent exister ; leur exécution reste conditionnelle.
Qu’est-ce qu’une décote de liquidité ?
C’est la réduction de prix demandée par un acheteur pour reprendre un actif difficile à vendre. Elle rémunère le délai, l’incertitude et les futurs engagements qu’il accepte.
Un fonds evergreen est-il liquide ?
Pas au sens d’une action cotée ou d’un compte bancaire. Il peut prévoir des rachats périodiques, mais ceux-ci peuvent être plafonnés, reportés ou suspendus.
Le marché secondaire garantit-il une sortie ?
Non. Il offre une possibilité de vente lorsque des acheteurs existent. Le prix et le délai dépendent des conditions du marché.
Les appels de fonds augmentent-ils le risque d’illiquidité ?
Oui. Vous devez conserver les capitaux non appelés disponibles, même s’ils ne sont pas encore investis dans le fonds.
L’assurance-vie rend-elle le private equity plus liquide ?
Non. Elle organise la détention du support. La liquidité reste liée aux actifs, aux règles du fonds et aux conditions du contrat.
L’illiquidité garantit-elle un rendement supérieur ?
Non. Une prime d’illiquidité peut être recherchée, mais elle peut être réduite par les frais, une mauvaise sélection ou des conditions de sortie défavorables.
Comment savoir si le private equity convient à mon portefeuille ?
Comparez la durée du fonds avec vos besoins futurs, en intégrant vos autres actifs illiquides, vos engagements non appelés et votre capacité à supporter une perte.
Accepter l’illiquidité sans fragiliser son patrimoine
La principale question n’est pas seulement de savoir combien un investissement peut rapporter, mais : que se passe-t-il si le capital ne revient pas au moment prévu ?
Une allocation cohérente conserve suffisamment d’actifs liquides pour financer les projets, les imprévus et les appels de capitaux. Elle ne dépend pas d’une cession anticipée incertaine. Le private equity peut avoir une place dans un patrimoine de long terme : cette place doit être définie avant la sélection du fonds.
Construire une allocation compatible avec vos besoins futurs
Analysez votre horizon, vos actifs existants et votre réserve avant d’immobiliser de nouveaux capitaux.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance, ni un conseil en investissement, juridique ou fiscal personnalisé. Tout investissement comporte un risque de perte en capital. Le private equity comporte un risque de perte partielle ou totale du capital ; les investissements non cotés sont généralement illiquides et nécessitent un horizon long. Une cession anticipée peut être impossible ou réalisée avec une décote, et les fenêtres de rachat, lorsqu’elles existent, peuvent être plafonnées, reportées ou suspendues. Sources citées : AMF (guide sur les fonds de capital-investissement ; doctrine relative à l’information des porteurs et aux outils de gestion de la liquidité) ; lettre circulaire 26/1 du Commissariat aux Assurances.