

Les pages les mieux classées sur cette question avancent 125 000 €, 250 000 €, 500 000 € ou 1 000 000 € selon la source. Les quatre montants sont réels. Ils ne répondent simplement pas à la même question, et deux d’entre eux ne relèvent pas du tout de la réglementation. Ce document sépare les quatre seuils, indique lequel détermine réellement l’accès au non coté, et expose la condition que les tableaux publiés omettent.
Le cadre applicable est la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026. Elle a remplacé la circulaire 15/3, qui régissait la matière depuis 2015 et que plusieurs contenus en ligne citent encore comme droit positif.
Les seuils réels
- Un seul seuil de produit est réglementaire : la prime minimale de 125 000 € à la souscription d’un fonds dédié
- Le fonds d’assurance spécialisé n’a aucune condition réglementaire de prime ni de fortune
- La catégorie de souscripteur repose sur deux critères cumulatifs : primes investies auprès de l’assureur et fortune en valeurs mobilières déclarée
- Les montants d’entrée des compagnies, de l’ordre de 125 000 € à 500 000 € selon les contrats, relèvent de la politique commerciale
- Les tickets des fonds cibles sont fixés par les sociétés de gestion, indépendamment de tout ce qui précède
Ces éléments décrivent le cadre luxembourgeois. Les conditions propres à chaque compagnie peuvent être plus restrictives et se vérifient sur les conditions générales et l’annexe d’investissement du contrat.
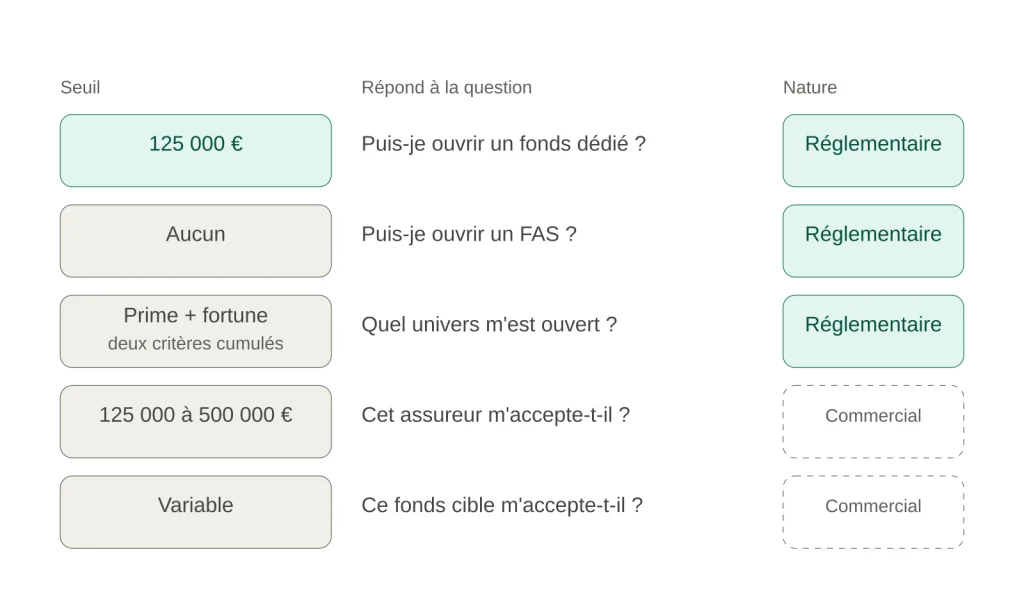
Quatre montants, quatre questions. Deux seulement sont opposables par le régulateur.
Un seul seuil de produit est fixé par le texte
C’est le point le plus souvent inversé dans les contenus disponibles, parfois au sein d’une même page.
Le recours à un fonds dédié n’est admissible que pour des contrats comportant une prime minimale de 125 000 € à la souscription. Un contrat peut en comprendre plusieurs, à condition que l’investissement dans chacun atteigne ce même montant. Un rachat partiel ramenant la valeur sous ce seuil entraîne le reclassement du contrat, qui perd la qualification de contrat dédié ; une baisse liée aux marchés, en revanche, n’appelle aucune mesure corrective.
Le fonds d’assurance spécialisé est admissible pour tous les contrats liés à des fonds d’investissement et pour tous les contrats mixtes, sans condition de prime ni de fortune. Les 250 000 € fréquemment cités comme son minimum sont une pratique de marché, pas une règle.
Autrement dit : le seul montant que le régulateur oppose à un souscripteur au niveau du produit est 125 000 €, et il concerne le fonds dédié.
Ce qui ouvre réellement l’accès au private equity
La catégorie de souscripteur détermine l’univers d’investissement autorisé, selon deux critères qui doivent être remplis ensemble : les primes investies auprès de l’assureur, tous contrats confondus, et la fortune en valeurs mobilières déclarée. Vérifier un seul des deux conduit à un classement erroné dans un sens comme dans l’autre.
Mais la catégorie ne suffit pas à répondre à la question posée, et c’est l’omission commune aux trois pages les mieux classées. S’y ajoute une condition qui porte sur le fonds lui-même et non sur votre patrimoine.
En catégories A et B, les fonds alternatifs ne sont admis que s’ils sont liquides ou bénéficient d’une garantie de rachat au moins semestrielle. En catégorie C, aucune limitation quantitative n’est imposée, mais une garantie de rachat de douze mois est exigée. En catégorie D, aucune restriction ne s’applique.
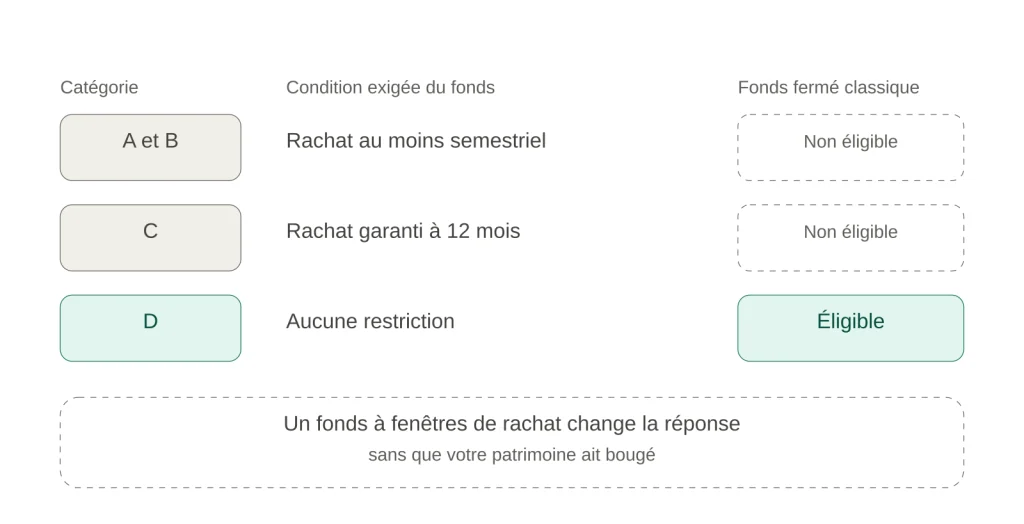
Le filtre décisif porte sur le fonds, pas uniquement sur le souscripteur.
La conséquence est double et pratique. Un fonds de capital-investissement fermé classique, dont les parts ne sont pas rachetables avant la liquidation du véhicule, n’est éligible qu’en catégorie D. Et un véhicule evergreen offrant des fenêtres de rachat périodiques reste accessible bien en dessous, sans que votre patrimoine ait bougé d’un euro.
Une précision complète le tableau : les actions non cotées d’un émetteur de la zone A constituent une classe d’actifs distincte, qui n’est pas soumise à cette condition de rachat. Une participation directe suit donc un régime plus souple qu’une part de fonds, ce que les tableaux qui fusionnent les deux lignes ne laissent pas voir.
Quel montant pour quel niveau d’accès ?
Le raisonnement utile part de l’objectif, pas du montant disponible.
Pour une poche en véhicule semi-liquide, le montant à réunir est celui qu’impose la compagnie retenue pour le contrat, auquel s’ajoute le ticket du fonds cible. La catégorie atteinte doit simplement permettre la classe d’actifs concernée.
Pour un fonds fermé institutionnel, les deux critères de la catégorie D doivent être réunis, soit un million d’euros de primes et deux millions et demi de fortune en valeurs mobilières, auxquels s’ajoute le ticket du véhicule d’accès.
Pour une participation directe dans une société non cotée, le régime applicable est celui de la classe correspondante, et la création d’un fonds d’assurance spécialisé devient obligatoire dès lors que la ligne se situe hors d’un fonds dédié.
Dans les trois cas, le montant versé doit également couvrir la réserve de liquidité nécessaire pour honorer les appels de capitaux à échéance, ce qui ne figure dans aucun des seuils cités.
Quels sont les risques spécifiques ?
| Risque | Mécanisme | Question à poser |
|---|---|---|
| Classement erroné | Un seul des deux critères vérifié | Ma fortune en valeurs mobilières est-elle documentée au sens du texte ? |
| Seuil commercial masqué | Le minimum de la compagnie s’ajoute à celui du fonds | Quel montant global le contrat exige-t-il, FAS compris ? |
| Fonds non éligible | La condition de rachat n’est pas remplie pour ma catégorie | Le fonds visé offre-t-il une fenêtre de rachat, et à quelle fréquence ? |
| Reclassement du contrat | Un rachat partiel sous 125 000 € sur un contrat dédié | Quelles conséquences un retrait aurait-il sur la qualification ? |
| Réserve insuffisante | Les appels de capitaux ne sont pas couverts | Quelle trésorerie dois-je maintenir dans le contrat ? |
| Documentation obsolète | L’annexe renvoie à une circulaire antérieure | Mon contrat relève-t-il du cadre de 2026 ou d’un texte précédent ? |
Comment vérifier votre situation ?
La séquence compte, en particulier lorsque le fonds visé a une date de closing.
La catégorie se détermine d’abord, sur pièces : instruments financiers, dépôts bancaires et valeur des contrats d’assurance vie existants, diminués des dettes de toute nature. L’immobilier détenu en direct n’y entre pas, et l’assureur peut refuser une valeur déclarée qu’il juge incohérente avec le dossier.
Vient ensuite la vérification du fonds visé au regard de cette catégorie, puis le choix du compartiment, et enfin seulement la comparaison des montants d’entrée exigés par les compagnies. Procéder dans l’ordre inverse conduit à réunir une somme sans savoir si elle ouvre l’accès recherché.
Sur un contrat existant, un point supplémentaire s’impose : les contrats souscrits avant le 1er février 2026 restent régis par les règles figurant à leur annexe d’investissement, établie sous l’empire des circulaires antérieures. Cette annexe peut être modifiée par avenant.
SIX QUESTIONS AVANT DE FIXER VOTRE MONTANT
- Quelle catégorie mes deux critères permettent-ils d’atteindre, primes et fortune mobilière ?
- Le fonds que je vise offre-t-il une fenêtre de rachat compatible avec cette catégorie ?
- Le montant exigé par la compagnie inclut-il ou non celui du compartiment non coté ?
- Quel ticket minimum le fonds cible impose-t-il, et le véhicule d’accès en ajoute-t-il un autre ?
- Quelle réserve de liquidité le calendrier d’appels de capitaux impose-t-il en plus ?
- Mon annexe d’investissement renvoie-t-elle au cadre en vigueur depuis février 2026 ?
Faire établir votre classement avant de réunir les fonds
L’analyse porte sur vos deux critères, sur la compatibilité du fonds visé et sur le montant global réellement nécessaire, compagnie et véhicule d’accès compris.
Questions fréquentes
Faut-il 250 000 € pour ouvrir une assurance vie luxembourgeoise ?
Non, ce montant est une pratique commerciale largement répandue, pas une règle. Certaines compagnies ouvrent à 125 000 €, d’autres exigent davantage. Le seul seuil de produit fixé par le texte est la prime minimale de 125 000 € applicable au fonds dédié.
Le private equity exige-t-il la catégorie D ?
Seulement pour un fonds fermé classique. Un véhicule offrant une garantie de rachat au moins semestrielle reste accessible en catégories A et B, et un fonds à rachat annuel garanti en catégorie C. La condition porte sur le fonds, pas uniquement sur le souscripteur.
Le fonds d’assurance spécialisé a-t-il un montant minimum ?
Pas au sens réglementaire. Il est admissible pour tous les contrats liés à des fonds et pour tous les contrats mixtes, sans condition de prime ni de fortune. Les montants annoncés émanent des compagnies.
Comment se calcule la fortune en valeurs mobilières ?
Instruments financiers, dépôts bancaires et valeur des contrats d’assurance vie, diminués des dettes de toute nature. L’immobilier détenu en direct en est exclu, et un crédit adossé au portefeuille vient en déduction.
Un rachat partiel peut-il me faire perdre un avantage ?
Sur un contrat dédié, un rachat ramenant la valeur sous 125 000 € entraîne un reclassement et la perte de la qualification de contrat dédié. Une baisse due aux marchés ne produit pas cet effet.
Un montant se détermine à partir de l’objectif, pas l’inverse
La question « quel est le montant minimum » n’a pas de réponse unique parce qu’elle recouvre quatre interrogations distinctes : l’ouverture d’un compartiment, l’étendue de l’univers autorisé, l’acceptation par une compagnie et celle d’un fonds cible.
Deux de ces quatre réponses sont opposables par le régulateur et ne se négocient pas. Les deux autres relèvent de conditions commerciales et varient d’un dossier à l’autre. Les confondre conduit soit à renoncer à tort, soit à réunir une somme qui n’ouvre pas la porte visée.
Vérifier votre éligibilité à ce type de montage
Comparez le montant envisagé avec l’accès réellement recherché avant tout engagement.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement en actifs non cotés comporte un risque de perte en capital et un risque d’illiquidité marqué, sur un horizon long. Le cadre réglementaire exposé est celui de la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026 ; les conditions propres à chaque compagnie et à chaque société de gestion peuvent être plus restrictives. Les conséquences juridiques et fiscales dépendent de la situation de chaque souscripteur.
Vous souhaitez en savoir plus ? Bénéficiez d’une analyse gratuite et sans engagement.