

La neutralité fiscale est l’argument le plus répété sur le contrat luxembourgeois, et le moins délimité. Les pages consacrées au sujet affirment tour à tour que le Luxembourg ne taxe pas, n’applique aucune fiscalité propre, ne prélève aucun impôt, n’ajoute aucune imposition supplémentaire. La formulation varie, la proposition est la même, et aucune n’indique dans quelles situations elle cesse de produire son effet.
Ce document ne reprend pas les règles applicables par pays, qui figurent sur notre page consacrée à la fiscalité du private equity dans cette enveloppe. Il traite d’autre chose : ce que la neutralité couvre exactement, et les quatre situations dans lesquelles elle ne joue pas. Pour une poche non cotée, ces quatre situations sont plus probables que sur un portefeuille classique.
Ce que la neutralité recouvre
- Le Luxembourg n’applique au contrat d’un non-résident ni taxe sur les primes, ni imposition des produits, ni droits de succession propres
- Aucune retenue à la source n’est opérée au moment d’un rachat
- Le régime applicable est celui du pays de résidence du souscripteur, apprécié au moment du fait générateur
- Pour un résident fiscal français, le traitement est identique à celui d’un contrat français, à l’euro près
- La neutralité porte sur l’absence d’une strate, pas sur un allègement
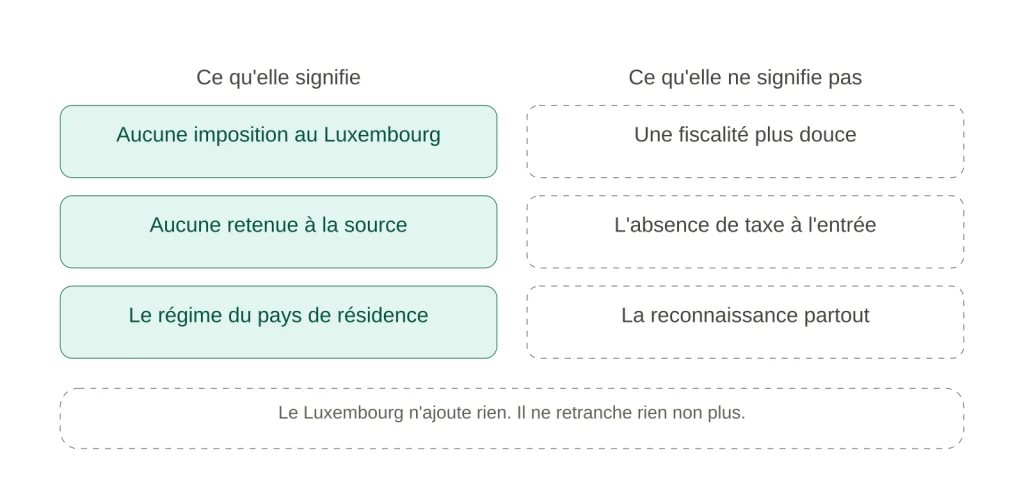
Une absence d’imposition luxembourgeoise ne produit pas un avantage fiscal.
Une absence, pas un avantage
La conséquence du dernier point mérite d’être tirée, parce qu’elle contredit la façon dont le terme est employé commercialement.
Si le Luxembourg n’ajoute rien, il ne retranche rien non plus. Un résident fiscal français qui compare un contrat luxembourgeois et un contrat français compare deux enveloppes dont la fiscalité est la même, au rachat comme à la transmission. L’écart se situe ailleurs : univers d’investissement, protection des avoirs, devises, portabilité.
Présenter la neutralité comme un avantage fiscal crée donc une attente que le contrat ne tiendra pas, et détourne l’attention des raisons pour lesquelles l’enveloppe se justifie réellement.
Il existe en revanche un effet fiscal propre au non coté dans cette enveloppe, mais il ne vient pas de la neutralité. Il vient de la capitalisation : les distributions successives d’un fonds fermé, perçues à l’intérieur du contrat, ne constituent pas un fait générateur. Ce mécanisme est détaillé sur notre page consacrée à la fiscalité.
Quatre situations où la neutralité ne joue pas
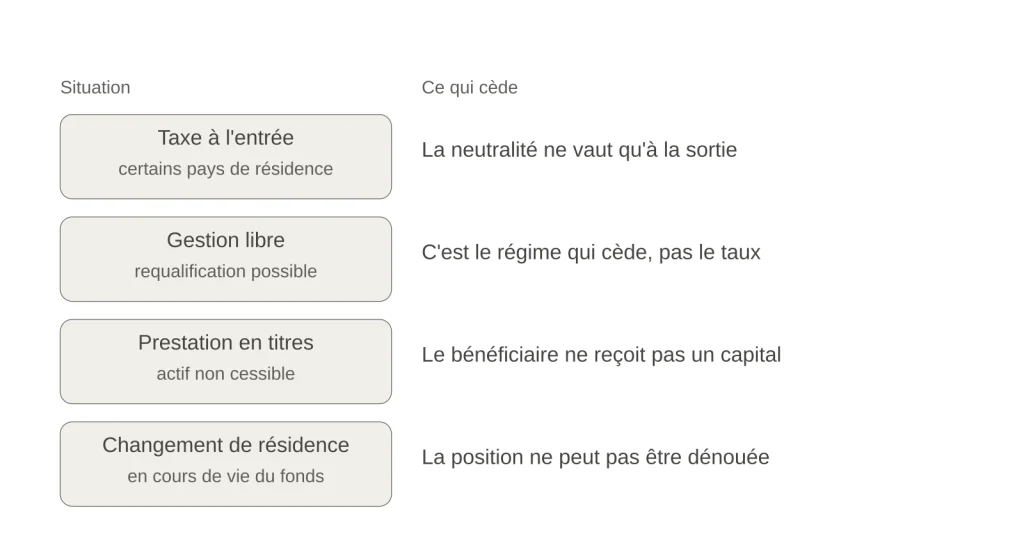
Dans les quatre cas, ce n’est pas le taux qui change, c’est le cadre.
La taxe à l’entrée. La neutralité porte sur l’absence d’imposition luxembourgeoise, pas sur l’absence de toute imposition. Certains pays de résidence taxent les primes au moment du versement, indépendamment de ce que fait ou ne fait pas le Luxembourg. C’est le cas de la Belgique. Un souscripteur qui comprend la neutralité comme « imposition seulement à la sortie » se trompe de scénario, et le calendrier de souscription par rapport à une installation a alors un coût chiffrable.
La requalification du contrat. Dans plusieurs pays, l’administration considère qu’un souscripteur exerçant un pouvoir de gestion trop étendu sur les actifs sous-jacents ne détient plus un contrat d’assurance vie mais un portefeuille titres. Le régime fiscal de l’assurance vie tombe alors entièrement, et avec lui la neutralité qui s’y adossait. Ce n’est pas une question de taux mais de qualification, et elle vise directement les compartiments en gestion libre, donc ceux dans lesquels le non coté est le plus souvent logé.
La prestation réglée en titres. La réglementation impose que l’assureur se réserve le droit de fournir sa prestation en transférant la propriété des actifs au bénéficiaire lorsqu’ils ne sont pas cessibles. Pour un fonds fermé, cette hypothèse est sérieuse. Le bénéficiaire ne reçoit alors pas un capital mais une position, avec sa propre valeur d’entrée, ses propres obligations déclaratives et une imposition ultérieure lors de sa cession. La fiscalité du contrat s’applique bien selon le pays de résidence, mais sur une assiette établie à partir d’une valorisation périodique et estimative.
Le changement de résidence en cours de vie du fonds. La portabilité du contrat est réelle et c’est un atout. Elle suppose toutefois que le nouveau pays reconnaisse le régime d’un contrat étranger, ce qui n’est pas universel. Et pour une poche non cotée, elle rencontre une limite pratique : une position sur un fonds fermé ne peut pas être dénouée avant son terme. Là où un portefeuille coté se réorganise avant un départ, la poche illiquide suit le souscripteur telle quelle, dans le régime du pays d’arrivée.
Une cinquième limite, de nature différente, mérite d’être citée. La neutralité ne dispense d’aucune obligation déclarative. Un résident fiscal français doit déclarer chaque année l’existence d’un contrat souscrit auprès d’un organisme établi hors de France, sous peine d’amende et d’allongement du délai de reprise de l’administration.
Quels sont les risques spécifiques ?
| Risque | Mécanisme | Question à poser |
|---|---|---|
| Attente erronée | La neutralité est comprise comme un allègement | Qu’est-ce qui justifie l’enveloppe si la fiscalité est identique ? |
| Taxe au versement | Le pays de résidence impose les primes | Une installation prévue modifie-t-elle le coût d’entrée ? |
| Requalification | Gestion libre non reconnue localement | Quel compartiment mon pays de résidence admet-il ? |
| Assiette estimative | La valorisation du non coté est périodique | Sur quelle valeur l’imposition sera-t-elle calculée ? |
| Règlement en titres | L’actif n’est pas cessible au dénouement | La clause figure-t-elle dans mes conditions générales ? |
| Poche non dénouable | Le fonds fermé survit au déménagement | Le pays d’arrivée reconnaît-il le régime du contrat ? |
| Omission déclarative | Le contrat étranger doit être déclaré chaque année | La déclaration annuelle est-elle intégrée à ma routine fiscale ? |
Comment vérifier que la neutralité joue dans votre cas
Trois vérifications suffisent, et elles se font avant la souscription.
Le pays de résidence au moment de la souscription, puisqu’il détermine à la fois le traitement des primes et la loi applicable au contrat. Cette loi ne change pas ensuite, même en cas de déménagement.
Le compartiment retenu au regard de ce pays. Lorsque la gestion libre expose à une requalification, la poche non cotée passe par un compartiment délégué. C’est une contrainte de régime, pas une préférence de gestion.
Les clauses relatives aux actifs peu liquides dans les conditions générales, car elles déterminent la forme que prendra la prestation et donc ce que le bénéficiaire aura effectivement à déclarer.
Sur un contrat existant, ces trois points se vérifient sur pièces. Aucun ne se corrige après le dénouement.
SIX QUESTIONS AVANT DE COMPTER SUR LA NEUTRALITÉ
- Mon pays de résidence taxe-t-il les primes au moment du versement ?
- Reconnaît-il le régime fiscal d’un contrat d’assurance vie étranger ?
- Admet-il la gestion libre, ou la poche doit-elle passer par un compartiment délégué ?
- Quelle valorisation servira d’assiette pour la fraction non cotée ?
- Mes conditions générales prévoient-elles le règlement en titres et la déduction des frais de réalisation ?
- Un déménagement est-il envisagé pendant la durée de vie du fonds visé ?
Vérifier que le cadre tient dans votre situation
L’analyse porte sur votre pays de résidence actuel et prévisible, sur le compartiment adapté à ce pays, et sur les clauses effectivement présentes dans votre contrat.
Questions fréquentes
La neutralité fiscale rend-elle le contrat luxembourgeois moins imposé ?
Non. Elle signifie que le Luxembourg n’ajoute aucune imposition propre. Pour un résident fiscal français, le traitement est identique à celui d’un contrat français, au rachat comme à la transmission. L’intérêt de l’enveloppe se situe ailleurs.
Évite-t-elle la double imposition ?
Pas par elle-même. L’absence de prélèvement luxembourgeois supprime une strate, mais le traitement d’un contrat étranger par le pays de résidence dépend de sa législation et, le cas échéant, d’une convention fiscale. Certains pays ne reconnaissent pas le régime d’un contrat souscrit à l’étranger.
Y a-t-il une imposition au moment du versement ?
Pas au Luxembourg. Certains pays de résidence appliquent en revanche une taxe sur les primes versées, ce qui est le cas en Belgique. La neutralité ne porte que sur ce que fait le Luxembourg.
Pourquoi la gestion libre pose-t-elle un problème dans certains pays ?
Parce que l’administration locale peut considérer qu’un souscripteur qui choisit lui-même chaque ligne ne détient pas un contrat d’assurance vie mais un portefeuille titres. La qualification tombe, et le régime fiscal qui en découlait avec elle.
Un déménagement remet-il la neutralité en cause ?
Le principe se maintient, puisque le Luxembourg ne taxe pas davantage. Ce qui change, c’est le pays dont les règles s’appliquent, et sa façon de traiter un contrat étranger. Une poche de fonds fermé ne pouvant pas être dénouée avant son terme, elle suit le souscripteur sans possibilité de réorganisation préalable.
Un cadre, pas un bénéfice
La neutralité fiscale décrit correctement ce que fait le Luxembourg : rien. Elle ne décrit pas ce que fait votre pays de résidence, qui est l’unique déterminant de ce que vous paierez.
Son utilité réelle tient à la portabilité. Un contrat dont la fiscalité s’ajuste au pays de résidence successif, sans strate intermédiaire, sert un patrimoine mobile. Pour un souscripteur qui restera dans le même pays toute la durée du contrat, elle ne produit aucun effet, et l’enveloppe se justifie alors par l’univers d’investissement et la protection des avoirs.
C’est la raison pour laquelle la question utile n’est pas « le contrat est-il fiscalement neutre », à laquelle la réponse est toujours oui, mais « mon parcours prévisible rend-il cette neutralité opérante ».
Vérifier votre éligibilité à ce type de montage
Comparez votre résidence actuelle et vos projets avec le cadre envisagé avant tout engagement.
Les informations présentées sont générales. Elles ne constituent ni un conseil fiscal personnalisé, ni une garantie de performance. Tout investissement en actifs non cotés comporte un risque de perte en capital et un risque d’illiquidité marqué, sur un horizon long. Le traitement fiscal dépend de la situation individuelle de chaque souscripteur et de la législation de son pays de résidence, susceptible d’évoluer ; son application à un cas particulier appelle l’avis d’un conseil fiscal local. Le cadre réglementaire luxembourgeois cité est celui de la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026.
Vous souhaitez en savoir plus ? Bénéficiez d’une analyse gratuite et sans engagement.