

Le private equity donne accès à des entreprises, des secteurs et des phases de croissance peu représentés sur les marchés cotés. Son intérêt ne repose pourtant sur aucune promesse de rendement rapide : ce document examine les six arguments avancés, ce que les performances publiées disent réellement, et les conditions à réunir avant d’y consacrer une part de votre patrimoine.
Investir en private equity permet de participer au développement d’entreprises non cotées en Bourse. Vous immobilisez généralement votre capital pendant plusieurs années, avec une liquidité réduite et un risque de perte partielle ou totale.
Cette solution peut diversifier un patrimoine, financer l’économie réelle et offrir un potentiel de performance à long terme. Elle reste réservée aux investisseurs capables d’en assumer les contraintes.
Le private equity : de quoi parle-t-on exactement ?
Le private equity, appelé capital-investissement en français, consiste à prendre une participation dans une entreprise non cotée. Le capital apporté peut financer sa création, son développement, son acquisition ou sa transmission.
L’investissement peut être réalisé directement dans une société, ou passer par un fonds de private equity géré par une équipe spécialisée. Cette seconde solution permet de répartir le capital entre plusieurs entreprises et de déléguer leur sélection. La société de gestion analyse les opportunités, négocie les prises de participation, suit les entreprises en portefeuille, puis prépare leur cession afin de restituer les capitaux. Ce cycle explique la longue durée de vie d’un fonds.
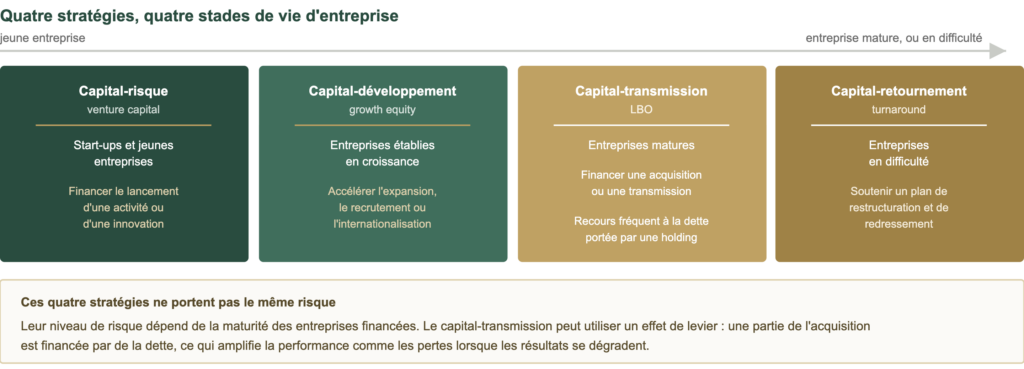
Un fonds de venture capital et un fonds de LBO appartiennent tous deux au private equity, sans partager le même profil de risque ni les mêmes sources de création de valeur.
Pourquoi investir en private equity ? Six arguments et leur contrepartie
Les motivations varient selon le patrimoine, l’horizon de placement et la tolérance au risque. Aucun de ces six arguments ne tient sans la contrainte qui l’accompagne.
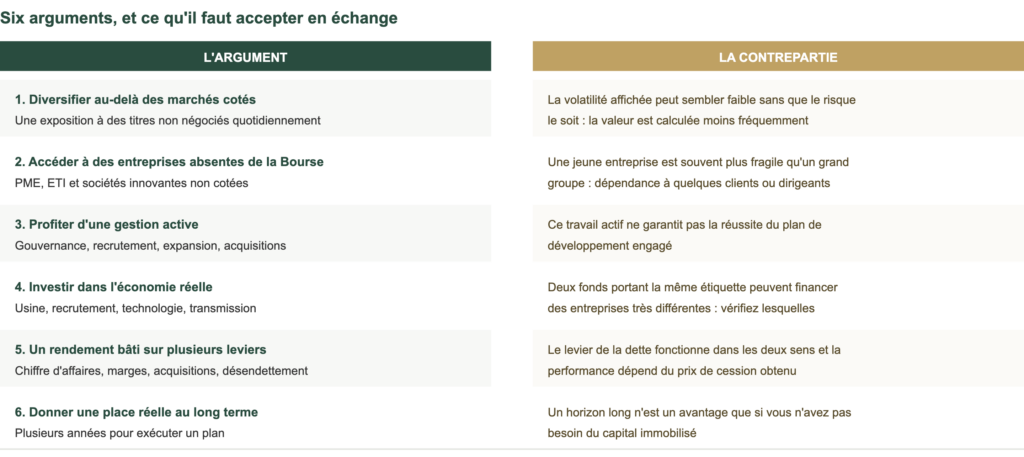
Le private equity complète les placements traditionnels. Il ne constitue pas une protection automatique contre une baisse des marchés : les entreprises non cotées restent sensibles à la croissance, aux taux, à la concurrence et aux conditions de financement.
Quelles performances peut-on attendre ?
Les performances historiques expliquent une partie de l’intérêt des investisseurs. Elles doivent toutefois être interprétées selon le type de fonds étudié.
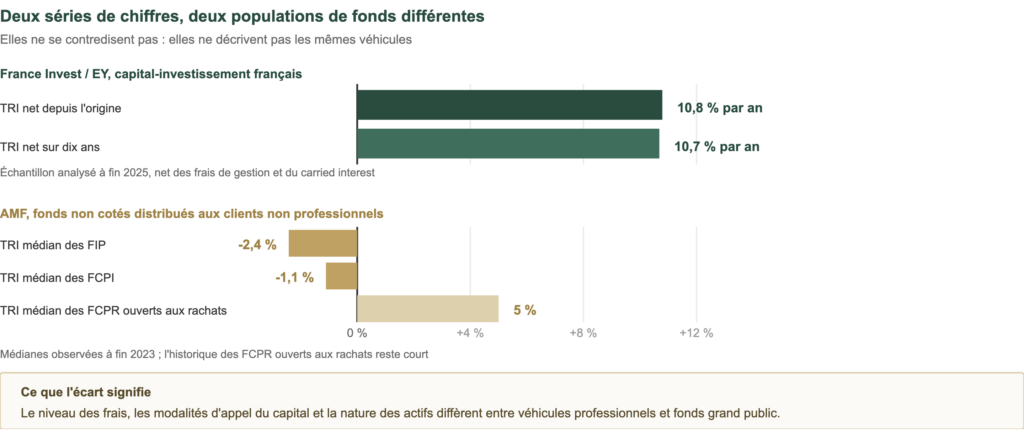
Sources : France Invest et EY (performance du capital-investissement français, données à fin 2025) et AMF (étude de janvier 2025 sur les fonds d’actifs non cotés destinés aux clients non professionnels, données à fin 2023).
Ces données ne sont pas contradictoires : elles concernent des populations de fonds différentes. Elles montrent surtout qu’une moyenne sectorielle ne suffit pas pour évaluer un produit particulier. Les performances passées ne garantissent pas les résultats futurs et doivent être examinées avec les pertes historiques, les frais et la part des investissements déjà cédés.
Comment un fonds crée-t-il de la valeur ?
Comprendre les sources de rendement permet d’éviter une lecture trop simpliste des performances.
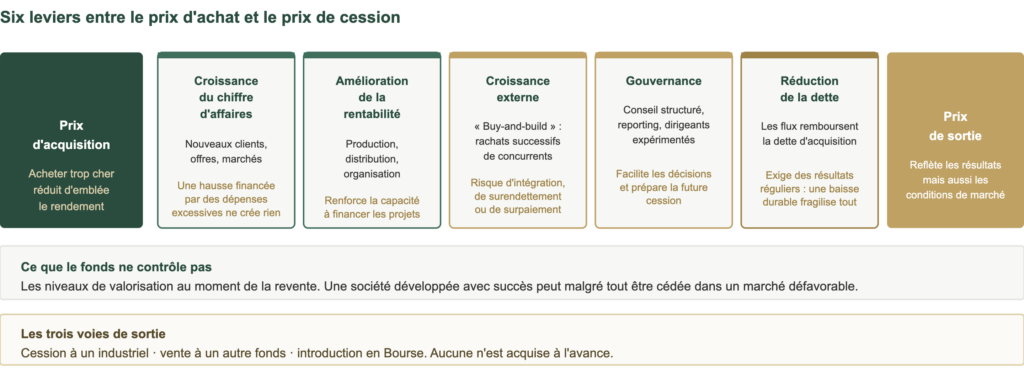
Aucun de ces leviers ne fonctionne isolément. Le prix payé à l’entrée conditionne ce que les cinq autres peuvent produire.
L’effet de levier fonctionne dans les deux sens
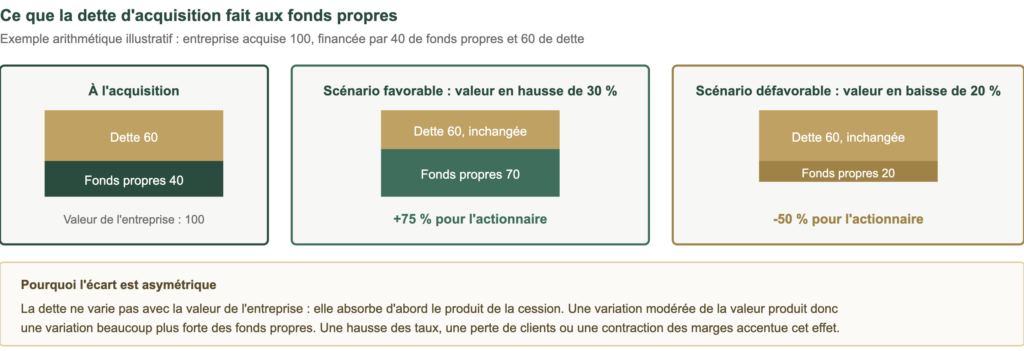
Chiffres arrondis, à titre pédagogique. Ils n’anticipent aucun résultat et ne tiennent compte ni des frais, ni des intérêts, ni du remboursement progressif de la dette.
Comment analyser les performances d’un fonds ?
Un pourcentage isolé ne permet pas de comparer correctement deux fonds. Plusieurs indicateurs doivent être étudiés ensemble.
| Élément | Ce qu’il apporte | Ce qu’il ne dit pas |
|---|---|---|
| TRI net | Tient compte des dates des appels et des distributions, après frais de gestion et intéressement du gérant | Une distribution rapide peut l’augmenter même si le gain total reste modéré |
| Multiple du capital | Compare la valeur totale obtenue au montant appelé : un multiple de 1,5 signifie 0,5 unité créée par unité investie | Il ne tient pas directement compte de la durée |
| Part déjà distribuée | Donne la visibilité la plus fiable : ce capital est encaissé | La valeur résiduelle reste incertaine jusqu’à la cession effective |
| Brut ou net | La performance nette correspond davantage à ce que vous recevez | Deux chiffres bruts calculés différemment ne sont pas comparables |
| Millésime | Les conditions économiques à la date de lancement influencent les prix d’achat et les sorties | Comparer deux cycles économiques différents produit des conclusions trompeuses |
Quels sont les risques ?
Les avantages du private equity ne peuvent pas être évalués séparément de ses risques.
Le risque de perte en capital
Le capital n’est pas garanti. Une entreprise en portefeuille peut rencontrer des difficultés, être revendue à perte ou faire faillite. La diversification d’un fonds réduit la dépendance à une seule participation ; elle ne supprime pas la possibilité d’une perte globale. L’AMF souligne que les fonds de capital-investissement peuvent être très risqués, le résultat dépendant de sociétés souvent plus petites et plus fragiles que les grands groupes cotés.
L’illiquidité
Les participations ne sont pas négociées sur un marché organisé : trouver un acheteur peut être long, difficile ou impossible au moment souhaité. Les parts d’un fonds peuvent rester bloquées jusqu’à son échéance. L’AMF évoque un engagement d’au moins cinq à dix ans pour certains fonds et recommande d’envisager une immobilisation de huit à dix ans. Le marché secondaire peut parfois offrir une solution, sous réserve d’un acheteur et souvent avec une décote.
La sélection du gérant
Les performances varient fortement entre les fonds. L’expérience de l’équipe, sa discipline d’achat et son expertise opérationnelle jouent un rôle déterminant. Un bon historique ne suffit pas : il faut vérifier quels professionnels ont réellement produit les résultats et s’ils gèrent toujours le nouveau fonds.
Une valorisation moins transparente
Une action cotée dispose d’un prix visible pendant les heures de marché. Une participation non cotée doit être estimée selon des méthodes financières (résultats, transactions comparables, hypothèses de cession), et cette estimation ne correspond pas nécessairement au prix obtenu lors de la vente. Cette absence de prix continu explique pourquoi une faible volatilité affichée ne signifie pas toujours un risque limité.
Les frais
Un fonds peut facturer des frais de gestion, des droits d’entrée et une commission liée à la performance, auxquels s’ajoutent d’autres coûts selon le support utilisé. L’étude de l’AMF publiée en janvier 2025 observe des frais annuels moyens de 3,5 % pour les FIP, 3,2 % pour les FCPI et 2,4 à 2,7 % pour les autres fonds grand public étudiés. Des frais liés à l’assurance-vie ou à la distribution peuvent encore réduire la performance finale. Le document d’informations clés doit être lu avant toute souscription.
Les appels de fonds
Dans certains véhicules, le capital n’est pas versé en une seule fois : la société de gestion appelle progressivement les montants engagés. Vous devez conserver les liquidités nécessaires pour y répondre, sans connaître le calendrier exact au moment de la souscription. D’autres fonds appellent immédiatement l’intégralité du capital : les modalités dépendent du véhicule et doivent être vérifiées dans sa documentation.
Le recours à la dette
L’effet de levier peut améliorer le rendement lorsque l’entreprise progresse, et augmente sa vulnérabilité face à une baisse des résultats. Une hausse des taux, une perte de clients ou une contraction des marges peut réduire la capacité de remboursement : la dette devient alors un facteur de destruction de valeur.
Private equity ou Bourse : quelles différences ?
| Critère | Private equity | Actions cotées |
|---|---|---|
| Entreprises | Principalement non cotées | Cotées sur un marché |
| Liquidité | Faible ou limitée | Généralement élevée |
| Horizon | Long terme | Flexible |
| Valorisation | Périodique et estimée | Prix de marché continu |
| Gestion | Implication active possible | Influence souvent limitée |
| Flux | Appels et distributions possibles | Achat, vente et dividendes |
| Frais | Souvent plus complexes | Généralement plus visibles |
| Risque principal | Perte, illiquidité, sélection du gérant | Volatilité, perte en capital |
Une action non cotée ne peut pas être achetée ou vendue sur un marché boursier : sa revente et la détermination de son prix sont donc plus incertaines. Le private equity ne remplace pas automatiquement les actions cotées ; il peut constituer une poche complémentaire lorsque le reste du portefeuille reste suffisamment liquide et diversifié.
À quel profil convient le private equity ?
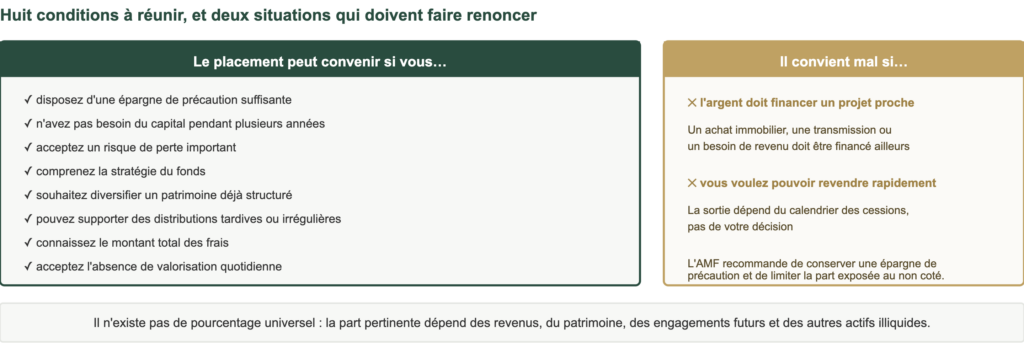
Ces conditions se cumulent : il suffit que l’une d’elles ne soit pas remplie pour que l’engagement devienne fragile.
Comment investir en private equity en France ?
L’accès peut prendre plusieurs formes, chacune présentant un degré différent de diversification, de contrôle et de complexité.
| Voie d’accès | Fonctionnement | Point de vigilance |
|---|---|---|
| Investissement direct | Vous achetez des titres auprès de l’entreprise ou d’un actionnaire, choisissez la société et négociez le prix | Compétences juridiques, financières et sectorielles ; forte concentration |
| Fonds de private equity | Une société de gestion sélectionne et suit les participations ; en France, FCPR, FCPI (sociétés innovantes) et FIP (PME régionales) | Éligibilité au compte-titres, au PEA, au PEA-PME ou à l’assurance-vie selon le fonds et l’enveloppe |
| Fonds de fonds | Investit dans plusieurs fonds : diversifie gérants, millésimes et stratégies | Niveau de frais supplémentaire à cumuler avec celui des fonds sous-jacents |
| Fonds ouvert ou evergreen | Souscriptions régulières et fenêtres de rachat éventuelles | « Ouvert » ne signifie pas liquide : les rachats peuvent être plafonnés, suspendus ou différés |
| Co-investissement | Vous investissez aux côtés d’un fonds dans une entreprise précise | Concentration du risque ; réservé aux investisseurs expérimentés |
Comment choisir un fonds ?
La recherche des « meilleurs fonds » conduit souvent à des classements trop simplistes : aucun fonds n’est adapté à tous les investisseurs. La sélection doit partir de critères vérifiables.
| Critère | Question à poser |
|---|---|
| Stratégie | Dans quels types d’entreprises le fonds investit-il ? |
| Équipe | Qui a réellement réalisé les performances historiques ? |
| Résultats | Quelle part de la performance est déjà distribuée ? |
| Risque | Quelles pertes les fonds précédents ont-ils subies ? |
| Diversification | Combien d’entreprises, de secteurs et de pays sont visés ? |
| Valorisation | À quels prix les participations sont-elles achetées ? |
| Frais | Quel est le coût total, support compris ? |
| Liquidité | Quand une sortie peut-elle être demandée ? |
| Capital | Le montant est-il versé immédiatement ou appelé progressivement ? |
| Reporting | Quelle information recevrez-vous, et à quelle fréquence ? |
| Alignement | L’équipe investit-elle son propre capital dans le fonds ? |
| Durée | Le fonds peut-il prolonger sa période de liquidation ? |
Les performances affichées doivent être comparées sur une base nette, en distinguant les participations vendues des actifs encore valorisés dans le portefeuille. Un agrément de l’AMF confirme le respect d’un cadre réglementaire ; il ne constitue pas une recommandation de souscription.
Dix questions avant d’investir
- Pendant combien d’années puis-je immobiliser cette somme ?
- Mon épargne de précaution est-elle déjà constituée ?
- Puis-je supporter une perte totale du montant investi ?
- Quels frais réduiront la performance finale ?
- La stratégie du fonds est-elle compréhensible ?
- Les résultats présentés sont-ils nets ou bruts ?
- Quelle part des performances provient d’actifs déjà cédés ?
- Des appels de capitaux sont-ils prévus ?
- Comment la valeur des participations est-elle calculée ?
- Le fonds complète-t-il réellement mon portefeuille actuel ?
Une réponse imprécise à plusieurs de ces questions signale qu’une analyse complémentaire reste nécessaire.
Évaluer votre projet avant de choisir un fonds
Vérifiez votre horizon, votre besoin de liquidité et votre capacité à supporter une perte. La sélection d’un produit intervient seulement après cette étape.
Questions fréquentes
Le private equity est-il plus rentable que la Bourse ?
Certaines études historiques montrent une performance moyenne élevée du capital-investissement français. Elles ne garantissent pas la supériorité d’un fonds particulier. Les résultats varient selon la stratégie, le millésime, les frais et l’expérience du gérant, et les fonds accessibles aux particuliers peuvent obtenir des performances très différentes des véhicules professionnels.
Combien de temps faut-il conserver un fonds de private equity ?
La durée prévue atteint souvent huit à dix ans. Certains fonds peuvent prolonger leur vie lorsque les participations ne peuvent pas être cédées dans de bonnes conditions. Le règlement du fonds précise la période d’investissement, la durée de blocage et les éventuelles extensions.
Peut-on récupérer son argent avant l’échéance ?
La sortie anticipée est souvent limitée. Certains fonds fermés ne prévoient aucun rachat pendant leur durée de vie. Une cession sur le marché secondaire peut parfois être possible : elle dépend de la présence d’un acheteur et peut entraîner une décote.
Quel est le montant minimum pour investir ?
Le ticket d’entrée varie fortement selon le fonds et le canal de distribution. Certains véhicules destinés au grand public sont accessibles avec des montants modérés ; les fonds professionnels et les investissements directs exigent généralement davantage de capital. Le minimum doit être vérifié dans les documents de souscription.
Le venture capital est-il différent du private equity ?
Le venture capital, ou capital-risque, constitue une branche du private equity. Il finance principalement des start-ups et de jeunes entreprises. Son potentiel de croissance peut être élevé ; son risque de perte l’est également, car de nombreuses sociétés financées n’atteignent pas leurs objectifs.
Quels sont les meilleurs fonds de private equity ?
Un classement général ne permet pas de répondre sérieusement. Le fonds pertinent dépend de l’horizon, du risque accepté et de la stratégie recherchée. Il faut comparer les performances nettes, les pertes, les frais, l’équipe, la diversification et la qualité des actifs. Une forte performance passée ne suffit pas.
Le private equity permet-il vraiment de diversifier un portefeuille ?
Oui, il donne accès à des entreprises et des stratégies différentes des marchés cotés. Cette diversification reste imparfaite : les entreprises non cotées subissent les mêmes cycles économiques que les autres sociétés et restent sensibles aux taux, au crédit et aux conditions de cession.
La décision dépend du profil, pas de la classe d’actifs
Le private equity ouvre l’accès à des entreprises non cotées et à des stratégies de création de valeur actives. Il peut diversifier un patrimoine et financer des projets économiques concrets. Son potentiel de rendement s’accompagne de contraintes fortes : capital immobilisé, frais parfois élevés, résultat très dépendant de la sélection du gérant.
La question n’est donc pas seulement pourquoi investir en private equity, mais si cette classe d’actifs correspond à votre situation, à votre horizon et à votre capacité de perte. Une décision cohérente commence par trois vérifications : disposer de liquidités suffisantes, comprendre le fonds, et accepter d’attendre plusieurs années avant de connaître le résultat final.
Évaluer votre accès au private equity
Faites analyser votre horizon d’investissement, votre exposition actuelle et les caractéristiques du fonds avant toute souscription.
Les informations présentées sont générales. Elles ne constituent ni un conseil en investissement, ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. Le private equity comporte en outre un risque d’illiquidité et une durée d’immobilisation longue. Les performances passées ne préjugent pas des performances futures. Sources citées : France Invest et EY (performance nette des acteurs français du capital-investissement, données à fin 2025) ; AMF (étude de janvier 2025 sur la performance des fonds d’actifs financiers non cotés destinés à des clients non professionnels, données à fin 2023 ; guide sur les fonds de capital-investissement).