

Chaque avantage du private equity a une contrepartie directe : l’horizon long qui permet de transformer une entreprise est le même qui immobilise votre capital. Ce document met les deux faces côte à côte : accès au non coté, gestion active, potentiel de rendement d’un côté ; illiquidité, frais, dépendance au gérant et dispersion des résultats de l’autre.
Le private equity donne accès au capital d’entreprises non cotées. Il peut financer leur croissance, leur transmission ou leur transformation pendant plusieurs années. Cette classe d’actifs élargit l’univers d’investissement, permet une gestion active des participations et recherche une création de valeur à long terme.
Ses contreparties sont importantes : le capital reste peu disponible, les frais peuvent être complexes et une perte partielle ou totale demeure possible. L’analyse doit donc dépasser une simple comparaison de rendements pour intégrer la qualité du fonds, sa durée, sa liquidité et sa place dans votre patrimoine.
| Avantage potentiel | Contrepartie à accepter |
|---|---|
| Accès aux entreprises non cotées | Valorisation et revente plus complexes |
| Diversification du portefeuille | Dépendance persistante aux cycles économiques |
| Gestion active des participations | Forte dépendance au gérant |
| Potentiel de rendement à long terme | Aucune garantie de résultat |
| Développement stratégique des entreprises | Capital immobilisé pendant plusieurs années |
| Financement de l’économie réelle | Risque opérationnel des sociétés |
| Moins de fluctuations visibles | Risque économique toujours présent |
Évaluer la place du private equity dans votre patrimoine
L’analyse tient compte de votre horizon, de vos réserves liquides, de vos autres actifs et de votre capacité à supporter une perte.
Le private equity, de quoi parle-t-on ?
Le private equity, ou capital-investissement, consiste à prendre des participations dans des entreprises non cotées en Bourse. L’investissement peut intervenir lors de la création d’une activité, pendant une phase de croissance, au moment d’une transmission, lors d’une restructuration ou dans le cadre du rachat d’une entreprise mature.
Vous pouvez entrer directement au capital d’une société, ou souscrire un fonds géré par une équipe spécialisée. Le fonds sélectionne les entreprises, négocie les opérations, suit les participations, puis cherche à les céder dans de bonnes conditions. Le rendement éventuel provient de la valeur créée entre l’entrée et la sortie : il ne résulte pas d’un intérêt garanti.
Quels sont les principaux avantages ?
Les avantages du private equity ne sont jamais automatiques. Ils dépendent de la stratégie, du gestionnaire, des entreprises sélectionnées et du prix payé.
Accéder à des entreprises non cotées
Un portefeuille coté ne permet pas d’investir dans toutes les entreprises : de nombreuses PME, sociétés familiales ou entreprises en croissance restent privées. Le private equity donne accès à des modèles économiques, des secteurs et des phases de développement absents des marchés cotés : une entreprise innovante en lancement, une PME rentable qui s’internationalise, une société mature préparant sa transmission, un groupe réalisant plusieurs acquisitions, ou une entreprise nécessitant une transformation opérationnelle.
Le caractère non coté ne constitue pas un gage de qualité. Une société privée peut être mal valorisée, fragile ou trop dépendante de quelques clients. La sélection reste déterminante.
Diversifier les sources de performance
Les moteurs de performance diffèrent partiellement de ceux d’un fonds coté : croissance de l’entreprise, amélioration de ses marges, acquisition stratégique. Cette diversification ne signifie pas que le non coté évolue indépendamment de l’économie. Les entreprises restent sensibles à la demande, aux taux d’intérêt, au coût du financement, à la concurrence, aux changements réglementaires et aux conditions de sortie.
Une valorisation moins fréquente réduit surtout les fluctuations visibles. Elle ne supprime pas le risque économique.
Participer activement à la création de valeur
Un gérant de private equity ne se limite pas toujours à apporter des capitaux : il peut intervenir dans la stratégie et la gouvernance : recrutement de dirigeants, développement commercial, expansion internationale, lancement de produits, croissance externe, amélioration du reporting, maîtrise des coûts, préparation de la cession.
Cette gestion active peut accélérer une transformation difficile à réaliser avec les seules ressources internes de l’entreprise. Elle crée aussi une dépendance forte au gestionnaire : un plan mal conçu ou mal exécuté peut dégrader la valeur de la participation.
Rechercher un rendement sur un horizon long
Certains fonds visent un rendement supérieur à celui d’actifs plus liquides. Ce potentiel rémunère la durée, le risque et la difficulté de sortie. La création de valeur peut provenir de la progression du chiffre d’affaires, de l’amélioration de la rentabilité, d’acquisitions complémentaires, de la professionnalisation de l’organisation, du remboursement progressif de la dette et de la cession à un prix supérieur.
Une hausse du multiple de valorisation peut aussi contribuer au résultat, mais elle ne doit pas constituer l’unique hypothèse du plan : un bon investissement doit pouvoir créer de la valeur grâce au développement réel de l’entreprise.
Accompagner des projets entrepreneuriaux concrets
Le capital-investissement peut financer des recrutements, une nouvelle usine, un développement international ou une acquisition. Une nuance reste nécessaire : l’achat de titres auprès d’un actionnaire existant ne fournit pas toujours de nouveaux capitaux à l’entreprise. L’impact économique dépend de la structure exacte de l’opération.
Donner du temps à une stratégie de transformation
Une entreprise cotée peut subir une forte pression liée aux publications trimestrielles. Une participation privée permet parfois d’exécuter un plan sur plusieurs années : réorganisation profonde, repositionnement commercial, modernisation technologique, succession managériale, stratégie d’acquisitions. Le même horizon constitue toutefois un inconvénient pour vous : votre capital reste immobilisé pendant l’exécution du plan.
Les avantages fiscaux font-ils partie des atouts ?
Certains véhicules peuvent bénéficier d’un traitement fiscal particulier, dépendant du pays, de la structure, de la durée et de votre situation. En France, certains FCPR, FCPI ou FIP peuvent être associés à des règles spécifiques, généralement assorties de conditions précises.
Un avantage fiscal ne doit jamais compenser une mauvaise stratégie, des frais excessifs, une durée inadaptée, un risque trop élevé ou une sélection insuffisante du gestionnaire. La fiscalité peut évoluer : elle doit être vérifiée au moment de la souscription avec un professionnel compétent.
Quels sont les principaux inconvénients ?
Les inconvénients concernent autant le risque financier que la disponibilité du capital. Ils doivent être analysés avant la performance potentielle.
Le risque de perte partielle ou totale
Une entreprise non cotée peut ne pas atteindre ses objectifs, perdre des clients, rencontrer des difficultés financières ou devenir moins compétitive. Sa participation peut alors être cédée à un prix inférieur au montant investi. Dans le scénario le plus défavorable, l’entreprise fait faillite et vous perdez tout ou partie de votre capital.
Un fonds répartit généralement ses investissements entre plusieurs sociétés, ce qui limite l’impact d’un échec isolé. Cela ne garantit pas le capital : plusieurs participations peuvent être affectées par la même crise économique ou sectorielle.
Une liquidité très limitée
Le principal inconvénient reste l’illiquidité. Une action cotée peut souvent être vendue sur un marché organisé ; une participation privée nécessite la recherche d’un acquéreur et une négociation. Les parts d’un fonds peuvent être bloquées pendant une longue période, et leur transfert dépend parfois de l’accord du gestionnaire.
Une sortie anticipée peut entraîner un délai important, une décote, des frais, une absence d’acheteur ou une impossibilité contractuelle de céder. L’AMF rappelle que les fonds de capital-investissement détiennent des actifs non cotés par nature peu liquides, leur liquidité dépendant de la capacité du fonds à céder ses participations. Le capital investi ne doit donc pas servir à financer une dépense prévue ou une épargne de précaution.
Le coût d’opportunité du capital immobilisé
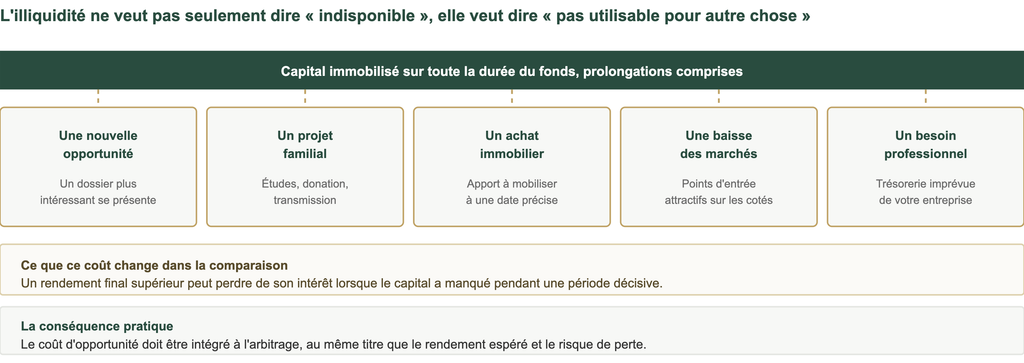
Ces cinq situations ne sont pas des scénarios extrêmes : sur huit à douze ans, la probabilité qu’au moins l’une d’elles se présente est élevée.
Une durée difficile à prévoir précisément
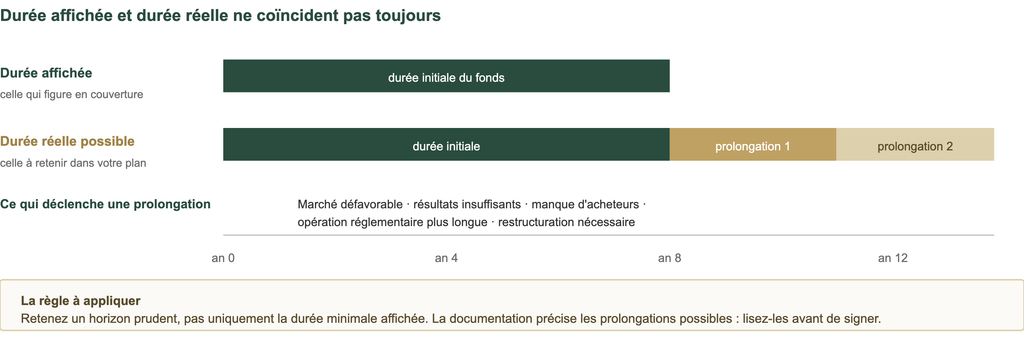
Une durée de vie indiquée n’est pas une date certaine de remboursement. L’AMF souligne que certains processus peuvent allonger la période de blocage au-delà du calendrier initialement présenté.
Une forte dépendance au gestionnaire
La société de gestion contrôle une grande partie du processus : quelles entreprises étudier, quel prix accepter, quels risques prendre, quelle dette utiliser, comment accompagner les dirigeants, quand vendre les participations.
Une erreur commise lors de l’acquisition peut être difficile à corriger. Le gérant peut acheter une bonne entreprise à un prix excessif, sous-estimer les besoins financiers ou choisir une stratégie de sortie irréaliste. La qualité du fonds dépend donc largement de l’expérience de l’équipe, de sa stabilité, de son accès aux opérations, de sa discipline de valorisation, de ses ressources opérationnelles et de sa capacité à gérer les difficultés.
Une forte dispersion des performances
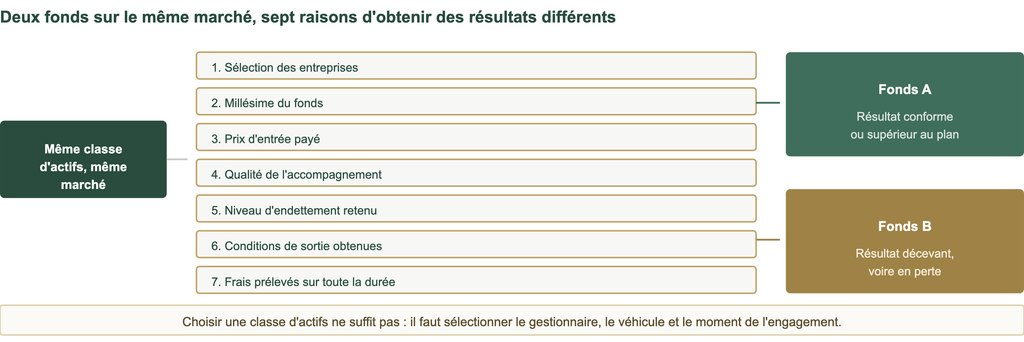
Les performances d’un fonds précédent ne garantissent pas celles du suivant : l’équipe, le marché et les conditions de financement peuvent avoir changé.
Des valorisations moins transparentes
Une société non cotée ne possède pas de cours observable en permanence. Sa valeur repose sur des méthodes d’évaluation (multiples de sociétés comparables, transactions récentes, résultats financiers, projections, actualisation des flux, conditions d’une levée de fonds) qui reposent en partie sur des hypothèses.
Il faut donc distinguer la performance réalisée par une cession de la performance latente encore estimée. Une valeur stable pendant plusieurs trimestres ne prouve pas que le risque est faible : le prix réel apparaît lors d’une transaction.
Des frais parfois complexes
Un investissement en private equity peut supporter des frais de souscription, des frais de gestion, des frais de fonctionnement, des coûts juridiques, des frais de transaction, des coûts d’opérations abandonnées et une commission de performance. La rémunération variable du gestionnaire est souvent appelée carried interest.
Un fonds de fonds ajoute ses propres frais à ceux des fonds sous-jacents, et une assurance-vie peut créer une couche supplémentaire. L’AMF indique que les frais des FCPR, FCPI et FIP peuvent être élevés et réduire le rendement du placement, et recommande de consulter le document d’information et de comparer les coûts. Le rendement doit toujours être analysé net de toutes les charges.
Des appels de capitaux à anticiper
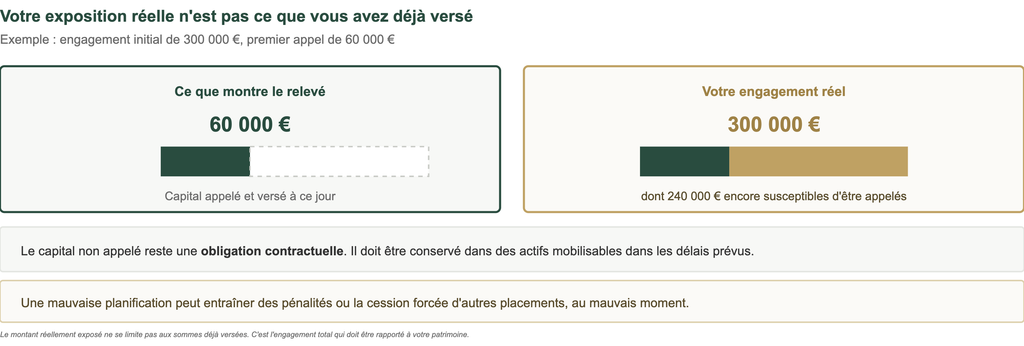
Le montant réellement exposé ne se limite pas aux sommes déjà versées. C’est l’engagement total qui doit être rapporté à votre patrimoine.
Un risque lié à l’endettement
Certaines opérations de buyout utilisent un effet de levier : le fonds finance l’acquisition avec des capitaux propres et de la dette, puis les flux de l’entreprise servent à rembourser cette dette. Lorsque l’activité progresse, ce mécanisme peut soutenir le rendement des actionnaires. Lorsque les résultats diminuent, il amplifie les difficultés : l’entreprise doit continuer à financer sa dette malgré la baisse de ses liquidités. Une hausse des taux ou un refinancement plus coûteux peut également peser sur la valeur.
Un risque de concentration
Un fonds peut détenir plusieurs entreprises tout en restant concentré sur un secteur, un pays, une devise, une technologie, une taille d’entreprise ou un modèle économique.
Vous pouvez aussi être concentré au niveau de votre patrimoine : un dirigeant possède déjà une exposition importante à l’économie non cotée, un propriétaire immobilier détient plusieurs actifs illiquides. Le private equity doit donc être évalué avec les autres éléments du patrimoine.
Un risque de sortie
La plus-value potentielle ne devient réelle que lors de la cession. Le fonds peut vendre la participation à un groupe industriel, à un autre fonds, aux dirigeants, aux actionnaires existants ou par une introduction en Bourse. Aucune de ces solutions n’est garantie : un environnement défavorable peut réduire le nombre d’acheteurs, obligeant le fonds à prolonger la détention ou à accepter un prix inférieur.
Avantages et inconvénients selon la stratégie
| Stratégie | Avantage recherché | Principal inconvénient |
|---|---|---|
| Venture capital | Croissance rapide de jeunes entreprises | Taux d’échec élevé |
| Growth equity | Modèle économique déjà validé | Valorisation d’entrée exigeante |
| Capital-développement | Expansion d’une entreprise établie | Risque d’exécution |
| Buyout ou LBO | Amélioration opérationnelle et désendettement | Effet de levier |
| Capital-transmission | Continuité d’une entreprise mature | Risque de gouvernance |
| Capital-retournement | Redressement d’une société en difficulté | Perte très importante possible |
| Fonds secondaires | Portefeuille plus avancé dans son cycle | Risque lié au prix et aux valorisations |
| Fonds de fonds | Diversification entre plusieurs gérants | Double couche de frais |
Aucune stratégie n’est supérieure dans toutes les situations. Le choix dépend de l’objectif, de l’horizon et du risque que vous pouvez réellement supporter.
Le potentiel de rendement compense-t-il l’illiquidité ?
Il n’existe pas de réponse universelle. L’illiquidité peut être acceptable lorsque le capital n’est pas nécessaire pendant toute la durée du fonds ; elle devient problématique lorsqu’elle limite des projets importants. La comparaison doit intégrer cinq éléments.
| Élément | Ce qu’il faut examiner |
|---|---|
| Le rendement net | Un rendement brut élevé peut être fortement réduit par les frais de gestion, le carried interest, les coûts du véhicule, les frais de distribution et ceux de l’enveloppe. |
| La part déjà réalisée | Le DPI mesure les distributions déjà reçues ; le TVPI inclut la valeur résiduelle estimée, qui peut encore évoluer avant la liquidation. |
| La durée réelle | Deux investissements produisant le même gain total ne sont pas équivalents lorsque l’un dure cinq ans et l’autre douze. |
| Le risque supporté | Risque de perte, concentration, endettement, qualité du gestionnaire, incertitude de sortie. Un rendement cible n’est jamais une garantie. |
| Vos besoins de liquidité | La meilleure performance théorique n’a aucun intérêt si vous devez vendre dans de mauvaises conditions. |
Private equity et Bourse : les mêmes risques ?
Les deux investissements exposent au risque de perte en capital. La manière dont ce risque apparaît diffère.
| Dimension | Private equity | Marchés cotés |
|---|---|---|
| Valorisation | Périodique | Prix observé en continu |
| Liquidité | Faible | Généralement supérieure |
| Dépendance | Forte au gérant | Forte au marché |
| Influence | Possible sur la gouvernance | Limitée pour un petit actionnaire |
| Détention | Longue | Ajustement plus rapide possible |
| Exécution | Vente négociée | Ordre exécuté sur un marché |
| Perception du risque | Moins visible | Volatilité immédiatement observable |
Le private equity n’est pas automatiquement moins risqué que la Bourse : il présente simplement moins de variations de prix visibles. Les entreprises restent exposées aux mêmes réalités économiques.
À qui cette classe d’actifs peut-elle convenir ?
Elle peut correspondre à un investisseur qui dispose d’un horizon long, dont le capital ne finance aucun projet proche, qui possède une réserve liquide couvrant les imprévus et les éventuels appels de capitaux, et dont le patrimoine est déjà diversifié entre plusieurs catégories d’actifs.
Il accepte enfin une perte possible, des informations moins fréquentes, une valorisation périodique, une durée incertaine, des distributions irrégulières et une documentation complexe. L’expérience financière n’élimine pas les risques : elle permet surtout de mieux les comprendre.
Dans quelles situations éviter cet investissement
- besoin du capital à court ou moyen terme ;
- absence d’épargne de précaution ;
- dépendance à des revenus réguliers ;
- difficulté à supporter une perte importante ;
- patrimoine déjà chargé en immobilier ou actifs non cotés ;
- patrimoine concentré dans sa propre entreprise ;
- souhait de suivre une valeur quotidienne ;
- incompréhension de la structure du fonds ;
- intention de revendre rapidement ses parts.
Un ticket minimum accessible ne signifie pas que le placement est approprié. Le montant doit être cohérent avec l’ensemble du patrimoine, pas seulement avec les conditions commerciales du fonds.
Comment limiter certains inconvénients ?
Les risques ne peuvent pas être supprimés. Plusieurs décisions permettent néanmoins de mieux les répartir.
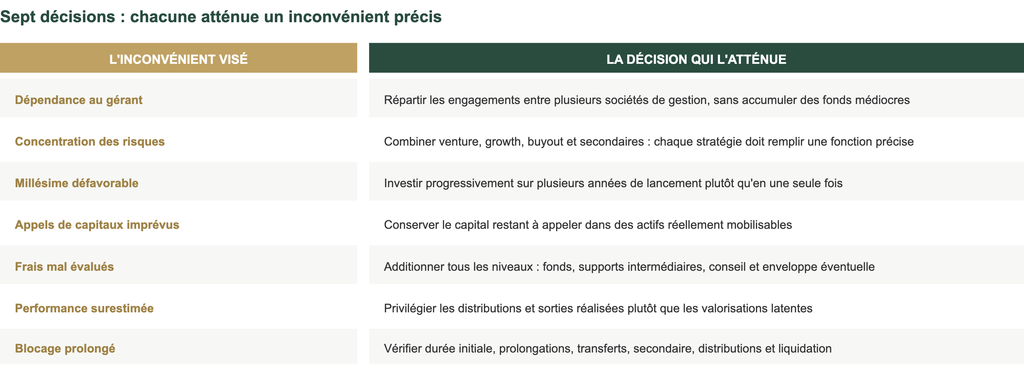
Ces clauses de durée et de sortie déterminent la véritable disponibilité de votre capital, davantage que la durée annoncée en couverture.
Quels critères vérifier avant d’investir ?
Une souscription ne doit pas reposer uniquement sur le rendement historique ou la réputation d’une marque.
| Critère | Ce qu’il faut obtenir |
|---|---|
| 1. Stratégie | Quelles entreprises, dans quels secteurs, quelles régions, à quel stade, avec quel niveau de dette et quelle concentration |
| 2. Équipe | Les personnes qui prendront réellement les décisions, avec une expérience cohérente avec la stratégie annoncée |
| 3. Track record | Des performances reliées à l’équipe actuelle, à des fonds comparables, à des périodes proches et nettes de frais |
| 4. Pertes historiques | L’explication des investissements les moins réussis : la gestion des difficultés est plus instructive que les succès |
| 5. Prix d’acquisition | La preuve d’une discipline de valorisation : une entreprise attractive achetée trop cher devient un mauvais investissement |
| 6. Diversification | Le nombre de participations, mais aussi leur concentration économique réelle (mêmes clients, même secteur) |
| 7. Frais | Tous les frais identifiés avant souscription, avec leur impact estimé sur toute la durée |
| 8. Appels de capitaux | Délai de paiement, calendrier estimé et conséquences d’un défaut |
| 9. Durée | Durée initiale, prolongations et conditions de liquidation |
| 10. Valorisation | Méthode, fréquence et contrôles appliqués |
| 11. Reporting | Capitaux appelés, entreprises détenues, performances, dette, événements, distributions et frais |
| 12. Stratégie de sortie | Comment les participations pourront être revendues ; l’absence de scénario crédible est un signal d’alerte |
Vérifier si les conditions d’un fonds correspondent à votre situation
La sélection doit couvrir la stratégie, le gérant, les frais, la liquidité et les modalités de sortie.
Le private equity dans une assurance-vie luxembourgeoise
Certains contrats d’assurance-vie luxembourgeoise peuvent intégrer des supports exposés au private equity. Cette possibilité dépend du contrat, de l’assureur, du fonds, de votre profil, du montant investi et de votre résidence. Le Commissariat aux Assurances encadre l’utilisation de certains organismes de placement collectif dans les contrats en unités de compte ; l’architecture exacte dépend toutefois du contrat concerné.
L’enveloppe peut permettre de centraliser plusieurs actifs dans une même structure patrimoniale, de faciliter le suivi global du portefeuille, l’organisation des bénéficiaires, la coordination avec d’autres supports et l’accès à certains fonds acceptés par l’assureur. Ces avantages concernent l’enveloppe : ils ne modifient pas la nature économique du private equity.
Un fonds illiquide reste illiquide dans une assurance-vie. Les conditions de rachat dépendent du support, du contrat, de la liquidité disponible, des règles de l’assureur et de la structure sous-jacente. Les frais du contrat s’ajoutent à ceux du fonds. Dans les contrats en unités de compte, le risque d’investissement est généralement supporté par le souscripteur : l’enveloppe ne constitue pas une garantie contre la baisse du support.
Huit questions avant d’intégrer un fonds dans un contrat
- Le fonds est-il accepté par l’assureur ?
- Comment les appels de capitaux sont-ils organisés ?
- Quelle réserve liquide doit rester disponible ?
- Comment le support est-il valorisé ?
- Quelles restrictions affectent les rachats ?
- Quels frais s’appliquent à chaque niveau ?
- Que se passe-t-il si la durée du fonds est prolongée ?
- Comment les distributions sont-elles traitées ?
Les conséquences juridiques et fiscales doivent être analysées selon votre pays de résidence.
Quelle place donner au private equity dans un portefeuille ?
Il n’existe pas de pourcentage adapté à tous les investisseurs. La place dépend de la taille du patrimoine, des revenus futurs, des liquidités disponibles, de l’âge, des projets, de la tolérance aux pertes et des autres actifs illiquides.
La réserve de précaution doit être constituée avant l’investissement. Il faut ensuite tenir compte des engagements non encore appelés : le montant réellement exposé ne se limite pas aux sommes déjà versées. Une allocation cohérente peut diversifier les gestionnaires, les stratégies, les millésimes, les secteurs, les régions et les modes d’accès.
Le private equity constitue généralement une poche de long terme. Il ne remplace pas les actifs mobilisables rapidement.
Questions fréquentes
Quels sont les principaux avantages du private equity ?
Il donne accès à des entreprises non cotées et à des stratégies de transformation active. Il peut aussi diversifier certaines sources de performance et financer des projets entrepreneuriaux sur plusieurs années.
Quels sont ses principaux inconvénients ?
Le risque de perte, l’illiquidité, la durée, les frais et la dépendance au gestionnaire. Les valorisations sont également moins fréquentes et en partie estimées.
Peut-on perdre tout son capital ?
Oui. Une entreprise peut faire faillite ou être cédée à une valeur insuffisante. La diversification réduit certains risques, mais ne garantit pas le capital.
Pourquoi le private equity est-il illiquide ?
Les titres ne sont pas échangés quotidiennement sur un marché organisé. Le fonds doit trouver un acquéreur et négocier chaque cession, ce qui peut prendre plusieurs mois.
Combien de temps faut-il conserver un fonds ?
La durée varie selon le véhicule, la stratégie et le calendrier des sorties. Il faut prévoir plusieurs années et intégrer la possibilité d’une prolongation.
Le private equity est-il plus rentable que la Bourse ?
Certains fonds ont produit des rendements élevés. D’autres ont subi des pertes ou obtenu des résultats décevants. Une comparaison pertinente doit intégrer les frais, le risque et la durée d’immobilisation.
Diversifie-t-il réellement un portefeuille ?
Il peut élargir l’exposition à des entreprises et des stratégies absentes des marchés cotés. Il reste néanmoins sensible à l’économie, aux taux et aux conditions de financement.
Les valorisations sont-elles fiables ?
Elles reposent sur des méthodes reconnues et des données financières, mais incluent des hypothèses. La valeur définitive apparaît généralement lors d’une transaction.
Quels frais faut-il prévoir ?
Souscription, gestion, fonctionnement, transactions et carried interest. Un fonds de fonds ou une assurance-vie peut ajouter d’autres coûts.
Comment réduire les risques ?
En diversifiant les gérants, les stratégies, les secteurs et les millésimes, en conservant une réserve liquide et en analysant les frais, la durée et les pertes historiques.
Le private equity convient-il aux particuliers ?
Il peut convenir à certains particuliers disposant d’un horizon long et d’un patrimoine déjà diversifié. L’accessibilité commerciale ne signifie pas que le placement convient à tous.
Peut-on investir via une assurance-vie luxembourgeoise ?
Certains contrats peuvent proposer des supports exposés au private equity. L’accès dépend du contrat, du fonds, de l’assureur et du profil du souscripteur.
Chaque avantage possède une contrepartie
L’horizon long permet de transformer une entreprise, mais immobilise le capital. La gestion active peut créer de la valeur, mais renforce la dépendance au gérant. Une valorisation périodique limite le bruit quotidien, mais rend les pertes moins immédiatement visibles.
Le potentiel de rendement peut être attractif : il rémunère une illiquidité, une complexité et un risque de perte qui doivent rester supportables. La bonne question n’est donc pas de savoir si le private equity est une bonne ou une mauvaise classe d’actifs, mais s’il correspond à vos objectifs, à votre horizon, à vos besoins de liquidité, à votre patrimoine existant et au risque que vous pouvez réellement supporter.
Construire une allocation cohérente avec votre situation
Comparez les fonds, les stratégies et les structures de détention avant d’immobiliser une partie de votre capital.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. Tout investissement en private equity comporte un risque de perte partielle ou totale du capital ainsi qu’un risque d’illiquidité. Sources citées : AMF (guide sur les fonds de capital-investissement FCPR, FCPI, FIP) ; Commissariat aux Assurances (encadrement des unités de compte des contrats luxembourgeois) ; EIOPA (répartition du risque d’investissement dans les contrats en unités de compte).