

La question de la faisabilité est traitée ailleurs : le contrat luxembourgeois peut porter du non coté, selon des conditions d’accès et des clauses contractuelles que nos pages dédiées exposent. La question qui reste ouverte pour un patrimoine déjà constitué est autre, et personne n’y répond : quelle fraction y consacrer, sur combien d’années l’engager, et dans quel compartiment la loger. Ce document traite du dimensionnement, pas du fonctionnement.
Une précision préalable, parce que trois affirmations contradictoires circulent sur l’accès au non coté dans cette enveloppe. Il n’existe pas de seuil de fortune unique qui ouvrirait le private equity. L’éligibilité combine la catégorie du souscripteur, fondée sur deux critères cumulatifs, et les modalités de rachat du fonds visé. Un véhicule à fenêtres périodiques reste accessible bien en dessous d’un fonds fermé classique.
Les paramètres de dimensionnement
- Durée d’immobilisation : huit à douze ans pour un fonds fermé, cinq à huit pour de la dette privée
- Engagement et prime versée sont deux montants distincts : le capital est appelé par tranches sur quatre à cinq ans
- Réserve de liquidité à maintenir en permanence dans le contrat pour honorer les appels
- Étalement sur plusieurs millésimes plutôt qu’un engagement unique
- Deux classements parallèles si une société patrimoniale intervient aux côtés du contrat personnel
Ces paramètres relèvent de la construction patrimoniale. Les conditions réglementaires d’éligibilité et les seuils applicables sont traités sur nos pages consacrées à l’accès et aux montants minimums.
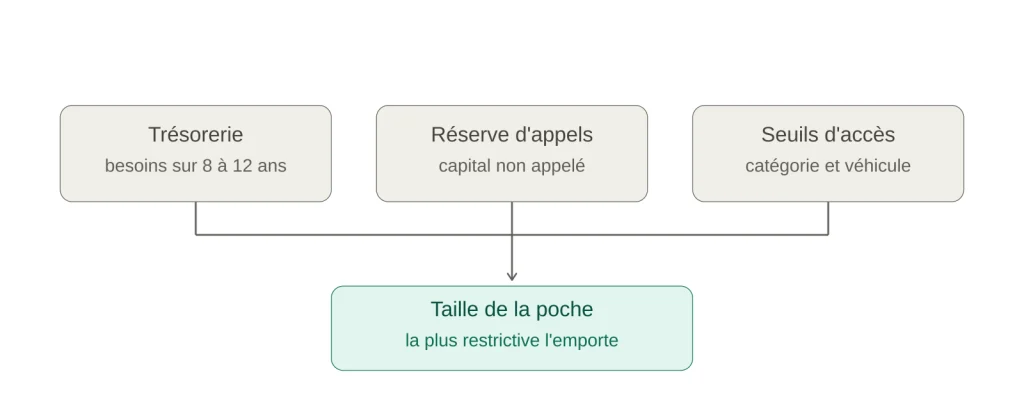
Trois contraintes indépendantes. La plus restrictive fixe la taille, pas la plus confortable.
Ce que la poche doit laisser disponible
Le dimensionnement se détermine par soustraction, pas par appétit.
La première question porte sur les besoins de trésorerie prévisibles pendant la durée de vie du fonds : acquisition immobilière, études, donation envisagée, besoin de revenus complémentaires, réserve pour aléa. Ces montants ne peuvent pas provenir de la poche non cotée, qui n’est pas mobilisable avant son terme.
La seconde porte sur un point que les présentations commerciales omettent systématiquement. Vous vous engagez sur un montant, mais le fonds l’appelle par tranches, au rythme de ses investissements. La fraction non encore appelée doit rester disponible dans le contrat à chaque échéance d’appel, sous peine d’activer les clauses de défaut de la documentation du fonds. Le contrat doit donc porter simultanément la poche investie et la réserve destinée aux appels à venir.
Une poche correctement dimensionnée est donc celle qui, retirée de l’ensemble, laisse intacte la capacité du patrimoine à financer tout ce qui est prévisible sur la décennie.
Un seul millésime n’est pas une allocation
C’est l’erreur de construction la plus fréquente chez les patrimoines qui entrent sur cette classe d’actifs : engager la totalité de l’enveloppe prévue sur un fonds, une année donnée.
Deux effets s’ensuivent. L’ensemble des appels se concentre sur la même période de quatre à cinq ans, ce qui maximise la réserve à maintenir. Et la performance dépend entièrement des conditions de marché de cette année-là, c’est-à-dire des prix auxquels le gérant a acheté.
Répartir le même montant sur trois millésimes successifs décale les périodes d’appel et de distribution, lisse le besoin de trésorerie, et diversifie les points d’entrée. À partir de la quatrième ou cinquième année, les distributions des premiers engagements financent une partie des appels des suivants.
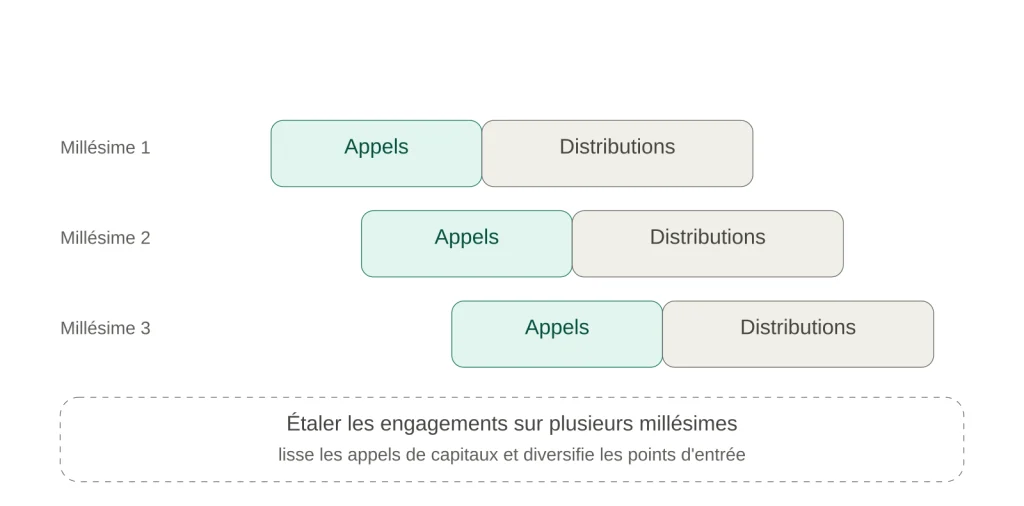
Le même montant engagé autrement produit un profil de trésorerie différent.
Buyout ou dette privée : deux profils de flux
À l’intérieur de la poche, la répartition se raisonne par calendrier de flux plutôt que par niveau de rendement affiché.
Un fonds de buyout ne distribue qu’à la cession de ses participations. La courbe est négative pendant les premières années, puis l’essentiel des distributions se concentre entre la cinquième et la dixième. C’est un placement d’accumulation de valeur.
Un fonds de dette privée perçoit des intérêts dès la mise en place des prêts et les redistribue trimestriellement ou semestriellement. La phase négative initiale est nettement plus courte, la durée totale plus brève, et la performance plafonnée par le contrat de prêt.
Pour un patrimoine qui a besoin de revenus pendant la période d’immobilisation, la seconde équilibre la première. Nos pages consacrées au buyout européen et à la dette privée détaillent chacune des deux mécaniques.
Contrat personnel ou société : deux poches distinctes
Lorsqu’une société patrimoniale détient une partie des liquidités, la tentation est de raisonner sur un patrimoine consolidé. Le cadre luxembourgeois ne le permet pas.
Le contrat personnel est classé sur votre fortune en valeurs mobilières. Le contrat de capitalisation souscrit par la société est classé sur la fortune de la société. Les deux classements coexistent et ne s’additionnent jamais. Une distribution de la société vers l’associé déplace la fortune d’un côté à l’autre sans créer de valeur, mais elle modifie les deux classements en sens inverse.
La conséquence pratique porte sur la séquence : distribuer puis souscrire, ou souscrire par la société, ne conduit pas au même univers accessible. L’arbitrage se fait avant, pas après.
Quels sont les risques spécifiques ?
| Risque | Mécanisme | Question à poser |
|---|---|---|
| Surdimensionnement | La poche absorbe une trésorerie qui sera nécessaire | Quels besoins prévisibles sur dix ans ne peuvent pas attendre ? |
| Appel non couvert | La réserve a été investie ailleurs | Quelle part de l’engagement reste disponible à chaque échéance ? |
| Concentration de millésime | Tout l’engagement sur une seule année de marché | Sur combien d’années puis-je étaler mes souscriptions ? |
| Univers restreint de l’enveloppe | Pas de SCPI, fonds en euros rares et moins rémunérateurs | Ces briques doivent-elles être logées ailleurs ? |
| Délais d’ouverture | Conformité et justification de l’origine des fonds | Le calendrier tient-il compte du closing du fonds visé ? |
| Double classement | Patrimoine personnel et société traités séparément | Dans quel ordre distribuer et souscrire ? |
| Dépendance au gérant | La dispersion des performances est forte sur le non coté | Comment est documentée la sélection des fonds ? |
À partir de quel patrimoine le montage se justifie
Il n’existe pas de seuil universel, mais une logique de proportion.
Les coûts fixes de la structure, création du compartiment, frais de dépositaire, suivi des positions non cotées, ne décroissent pas avec le montant. En dessous d’une certaine taille de poche, ils absorbent l’avantage recherché, même lorsque l’accès est formellement ouvert.
Le second critère est la part relative. Une poche non cotée qui représenterait une fraction trop importante du patrimoine financier crée une contrainte de liquidité que la durée du fonds rend irréversible. Le dimensionnement se vérifie donc dans les deux sens : assez grand pour amortir la structure, assez contenu pour que l’immobilisation reste supportable.
Entre ces deux bornes, la réponse dépend de la composition du patrimoine, pas de son montant total. Un patrimoine à dominante immobilière et un patrimoine financier de même taille n’autorisent pas la même poche.
SIX QUESTIONS AVANT DE DIMENSIONNER VOTRE POCHE
- Quels besoins de trésorerie sont prévisibles sur les dix prochaines années, et à quelles échéances ?
- Quelle réserve dois-je maintenir pour couvrir les appels de capitaux restants ?
- Sur combien de millésimes puis-je répartir l’enveloppe prévue ?
- Quelle part doit distribuer pendant l’immobilisation, et quelle part peut accumuler ?
- La poche se loge-t-elle dans mon contrat personnel, dans celui de ma société, ou dans les deux ?
- Quelles briques de mon allocation actuelle ne trouvent pas place dans cette enveloppe ?
Dimensionner la poche avant de choisir un fonds
L’analyse porte sur vos échéances connues, sur la réserve nécessaire, sur la répartition entre stratégies et sur l’arbitrage entre contrat personnel et structure sociétaire.
Questions fréquentes
Existe-t-il un pourcentage recommandé pour le non coté ?
Les fourchettes qui circulent ne tiennent compte ni de la composition de votre patrimoine ni de vos échéances. Un patrimoine immobilisé à quatre-vingts pour cent dans l’immobilier et un patrimoine entièrement financier ne supportent pas la même part, à montant égal.
Faut-il engager en une fois ou étaler ?
Étaler sur plusieurs millésimes successifs lisse les appels de capitaux et diversifie les prix d’entrée. L’engagement unique concentre la réserve nécessaire sur une seule période et fait dépendre le résultat d’une seule année de marché.
Puis-je consolider mon patrimoine personnel et celui de ma société ?
Non. Les deux font l’objet de classements séparés, chacun sur sa propre fortune en valeurs mobilières. Ils ne s’additionnent à aucun moment, et l’ordre des opérations entre distribution et souscription modifie le résultat.
Le contrat luxembourgeois peut-il porter toute mon allocation ?
Pas nécessairement. Certaines briques courantes en France, notamment les SCPI et les fonds en euros, y sont absentes ou nettement moins présentes. L’allocation globale doit en tenir compte plutôt que de tout rapatrier dans une seule enveloppe.
Combien de temps faut-il compter avant la première souscription ?
Les formalités de conformité et de justification de l’origine des fonds sont plus exigeantes que sur un contrat français. Ce délai se planifie à l’avance lorsque le fonds visé a une date de closing.
Le dimensionnement précède la sélection
Les documentations de fonds commencent par la stratégie, le gérant et l’objectif de performance. Une allocation se construit dans l’ordre inverse.
Trois paramètres se déterminent avant toute sélection : la fraction du patrimoine qui supporte une immobilisation longue, la réserve destinée aux appels de capitaux, et la répartition entre stratégies d’accumulation et stratégies de distribution. Ces trois éléments fixés, le nombre de fonds compatibles se réduit considérablement, et le choix devient une question de qualité plutôt que d’opportunité.
Vérifier votre éligibilité à ce type de montage
Comparez la poche envisagée avec vos échéances connues avant tout engagement.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement en actifs non cotés comporte un risque de perte en capital et un risque d’illiquidité marqué, sur un horizon long. Les performances passées ne préjugent pas des performances futures. Le cadre réglementaire applicable est celui de la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026 ; les conditions propres à chaque compagnie et à chaque société de gestion peuvent être plus restrictives. Les conséquences juridiques et fiscales dépendent de la situation de chaque souscripteur.
Vous souhaitez en savoir plus ? Bénéficiez d’une analyse gratuite et sans engagement.