

Le private equity s’ouvre progressivement aux patrimoines privés, mais son fonctionnement reste éloigné de celui d’un placement coté. Comprendre l’enchaînement réel des étapes (levée de fonds, sélection, due diligence, création de valeur, cession, distributions) permet d’évaluer la durée d’immobilisation, les risques et la qualité d’une équipe de gestion avant de vous engager.
Un investissement en private equity ne commence pas par l’achat immédiat d’une entreprise. Il débute par la définition d’une stratégie, puis par la collecte d’engagements auprès d’investisseurs.
La société de gestion recherche ensuite des entreprises compatibles avec cette stratégie. Chaque opportunité passe par plusieurs analyses avant qu’une prise de participation soit envisagée.
Après l’acquisition, le fonds accompagne l’entreprise pendant plusieurs années. Il prépare ensuite une cession afin de restituer les capitaux et la plus-value éventuelle aux investisseurs. Cette plus-value n’est ni acquise, ni garantie.
Le processus d’investissement en private equity relie donc deux cycles distincts : le cycle de vie du fonds et le cycle de chaque entreprise détenue en portefeuille. Comprendre ces deux dimensions permet d’évaluer la durée réelle du placement, les risques et la qualité d’une équipe de gestion.
LE PROCESSUS EN BREF
- La société de gestion définit sa stratégie.
- Des investisseurs s’engagent dans le fonds.
- Les capitaux sont appelés progressivement.
- L’équipe recherche des entreprises.
- Elle sélectionne et analyse les opportunités.
- Une due diligence approfondie est réalisée.
- L’entreprise est valorisée et l’opération structurée.
- Le comité d’investissement prend sa décision.
- Les contrats sont signés et l’acquisition finalisée.
- Le fonds met en œuvre son plan de création de valeur.
- La participation est cédée et le produit distribué.
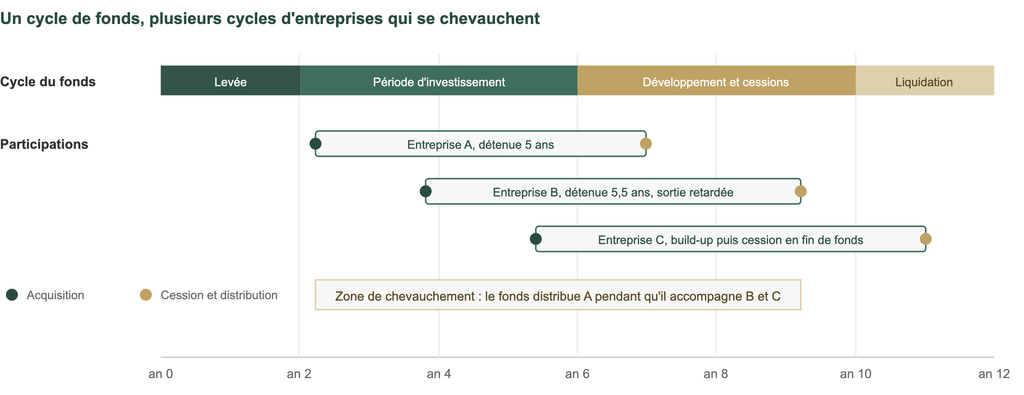
Lecture : les trois participations ne suivent pas le calendrier du fonds. La cession de l’entreprise A peut générer une distribution alors que B et C restent en portefeuille.
| Étape | Action de la société de gestion | Conséquence pour vous, investisseur |
|---|---|---|
| Définition de la stratégie | Choix des entreprises et opérations ciblées | Analyse de la cohérence avec vos objectifs |
| Levée de fonds | Collecte des engagements | Signature d’un engagement contractuel |
| Appel de capitaux | Demande de versement d’une partie de l’engagement | Mobilisation des liquidités nécessaires |
| Sélection | Recherche et analyse des entreprises | Pas d’intervention directe habituelle |
| Acquisition | Prise de participation | Déploiement progressif du capital |
| Développement | Accompagnement des entreprises | Valorisation encore partiellement estimée |
| Cession | Vente d’une ou plusieurs participations | Réalisation d’une éventuelle plus-value |
| Distribution | Reversement des produits de cession | Récupération progressive des capitaux |
| Liquidation | Clôture du fonds | Distribution des derniers actifs ou produits |
Quels acteurs interviennent dans le processus ?
Une opération de private equity mobilise plusieurs acteurs. Leurs responsabilités doivent être clairement distinguées.
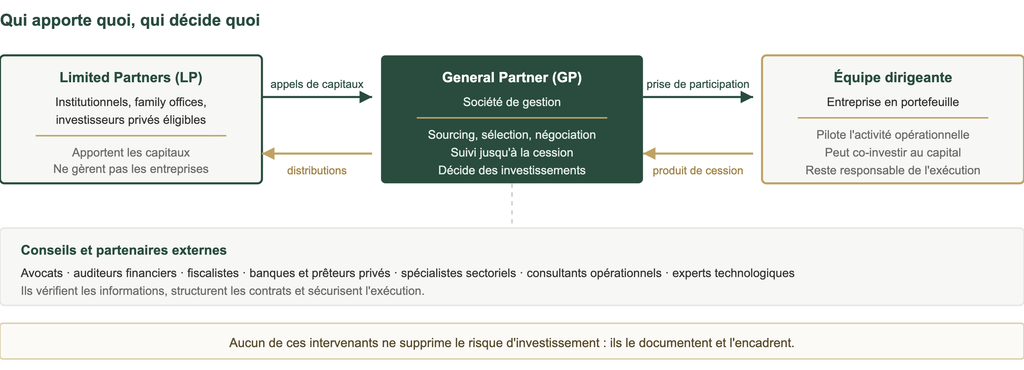
Les LP financent, le GP décide, les dirigeants exécutent, les conseils vérifient. Cette séparation des rôles conditionne la lecture des responsabilités en cas de difficulté.
Les Limited Partners
Les investisseurs d’un fonds fermé sont souvent appelés Limited Partners, ou LP. Il peut s’agir d’investisseurs institutionnels, de family offices ou d’investisseurs privés éligibles. Les LP apportent les capitaux et ne participent généralement pas à la gestion quotidienne des entreprises détenues.
Leurs principaux droits et obligations sont définis dans les documents du fonds. Ils concernent notamment :
- le montant de l’engagement ;
- les appels de capitaux ;
- le reporting ;
- la durée du fonds ;
- les transferts de parts ;
- les distributions ;
- les frais ;
- les éventuelles prolongations.
Le General Partner
Le General Partner, ou GP, désigne la société de gestion ou la structure chargée de piloter le fonds. Il recherche les opportunités, sélectionne les entreprises et négocie les transactions. Il suit ensuite les participations jusqu’à leur cession.
La qualité du General Partner influence directement le résultat. Elle dépend de sa capacité à :
- accéder à des transactions pertinentes ;
- identifier les risques ;
- acheter à un prix cohérent ;
- accompagner les dirigeants ;
- contrôler les coûts et la dette ;
- préparer les sorties ;
- restituer les capitaux.
L’équipe dirigeante de l’entreprise
Le fonds ne remplace pas nécessairement les dirigeants. Il travaille généralement avec eux pour définir et exécuter le plan stratégique. L’équipe de management reste responsable de l’activité opérationnelle : elle pilote les ventes, les recrutements, la production et les relations avec les clients.
Selon la transaction, les dirigeants peuvent également investir dans le capital. Cette participation cherche à aligner leurs intérêts avec ceux du fonds. Elle les expose aussi personnellement au risque de perte.
Les conseils et partenaires externes
Une opération mobilise souvent des avocats, des auditeurs financiers, des fiscalistes, des banques, des prêteurs privés, des spécialistes sectoriels, des consultants opérationnels, des experts technologiques et des conseillers en fusion-acquisition. Leur rôle consiste à vérifier les informations, structurer les contrats et sécuriser l’exécution. Ils ne suppriment toutefois pas le risque d’investissement.
Étape 1 : définir la stratégie du fonds
Le processus commence avant la sélection des entreprises. La société de gestion doit définir les limites précises de son mandat. Cette politique d’investissement peut préciser :
- les secteurs ciblés ;
- les régions concernées ;
- la taille des entreprises ;
- leur stade de développement ;
- le montant investi par participation ;
- la proportion maximale du fonds par entreprise ;
- le recours possible à l’endettement ;
- la durée de détention recherchée ;
- les critères de diversification ;
- les conditions de sortie envisagées.
Un fonds de venture capital (financement d’entreprises jeunes, souvent déficitaires) ne suit pas le même processus qu’un fonds de buyout (rachat d’entreprises matures, généralement avec effet de levier). Le premier étudie des sociétés en construction, le second des sociétés déjà rentables.
La stratégie détermine également les compétences nécessaires. Une équipe spécialisée dans les logiciels ne dispose pas automatiquement de l’expertise requise pour restructurer une entreprise industrielle. Vous devez donc vérifier la cohérence entre la stratégie annoncée et l’expérience réelle de l’équipe.
Étape 2 : lever les capitaux auprès des investisseurs
Une fois la stratégie définie, la société de gestion cherche des investisseurs. Cette période est appelée levée de fonds, ou fundraising.
Les souscripteurs reçoivent une documentation présentant notamment :
- la stratégie ;
- l’équipe ;
- les performances antérieures ;
- le montant cible du fonds ;
- la durée prévue ;
- les règles d’investissement ;
- les frais de gestion ;
- la commission de performance ;
- les règles de gouvernance ;
- les principaux risques.
Vous réalisez alors votre propre due diligence sur le gestionnaire. Vous ne vérifiez pas encore chaque entreprise future, car le portefeuille reste souvent à construire : vous sélectionnez une équipe et un processus, pas un portefeuille connu.
L’engagement de capital
Souscrire un fonds fermé ne signifie pas toujours verser immédiatement la totalité du montant. Vous prenez généralement un engagement de capital : vous vous obligez à fournir les sommes lorsque la société de gestion les demandera.
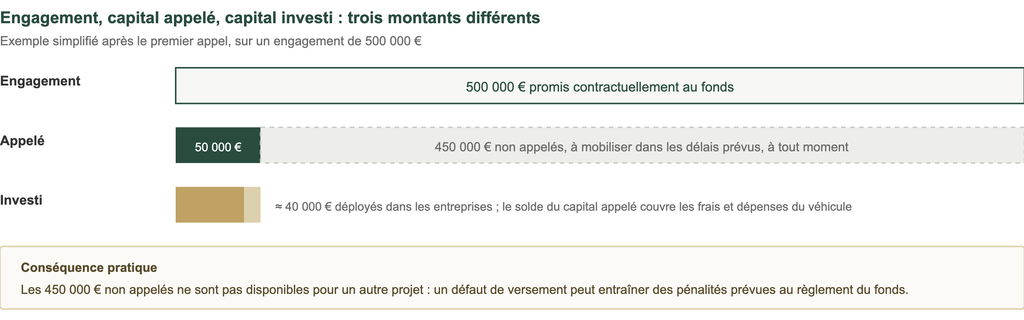
Le montant appelé n’est pas égal au montant directement investi dans les entreprises : une partie finance les frais et les coûts de transaction du véhicule.
First closing et final closing
Le first closing correspond à une première clôture de la levée. Le fonds dispose alors de suffisamment d’engagements pour commencer certaines opérations. La levée peut continuer jusqu’au final closing : après cette date, de nouveaux investisseurs ne peuvent généralement plus souscrire. Les conditions exactes dépendent de la structure du véhicule et doivent être vérifiées dans la documentation contractuelle.
Étape 3 : appeler et déployer les capitaux
La société de gestion appelle progressivement les capitaux engagés. Ces demandes sont appelées appels de capitaux, ou capital calls. Chaque appel précise généralement le montant demandé, la date de versement, l’objet du financement, les coordonnées de paiement, le capital déjà appelé et l’engagement restant.
Les capitaux peuvent servir à financer une nouvelle acquisition, un investissement complémentaire, les frais du fonds, les coûts d’une transaction ou certains besoins de trésorerie.
Pourquoi le calendrier reste-t-il incertain ?
Le fonds ne connaît pas toujours à l’avance la date exacte de chaque acquisition. Une transaction peut être accélérée, reportée ou abandonnée.
Vous devez donc conserver une réserve suffisante. Vous ne devez pas placer l’intégralité du capital non appelé dans des actifs difficiles à vendre. Un défaut de paiement peut entraîner des pénalités, dont les conséquences précises dépendent du règlement du fonds.
Trois notions à ne pas confondre
- Capital engagé : montant total promis par l’investisseur.
- Capital appelé : montant effectivement demandé par le fonds.
- Capital investi : somme réellement déployée dans les entreprises ou actifs.
Étape 4 : rechercher les entreprises à financer
La société de gestion doit ensuite identifier des opportunités compatibles avec sa stratégie. Cette recherche est appelée deal sourcing. Les entreprises peuvent être trouvées par le réseau professionnel du gérant, des banques d’affaires, des conseils en fusion-acquisition, des experts-comptables, des avocats, des dirigeants, des actionnaires existants, d’autres fonds, des entreprises déjà en portefeuille ou une prospection directe.
Opportunité intermédiée ou propriétaire
Une transaction intermédiée est organisée par un conseil qui contacte plusieurs acheteurs. La concurrence peut alors augmenter le prix d’acquisition.
Une opportunité dite propriétaire résulte d’un contact direct avec l’entreprise ou ses actionnaires. Elle peut offrir davantage de temps pour analyser la situation. Le caractère propriétaire ne garantit pas pour autant une bonne transaction et ne dispense jamais d’une analyse rigoureuse.
Le premier screening
Toutes les opportunités ne passent pas immédiatement en due diligence. L’équipe réalise d’abord un filtrage. Elle vérifie notamment :
- la conformité avec la stratégie ;
- le secteur ;
- la taille de l’entreprise ;
- sa zone géographique ;
- son chiffre d’affaires ;
- sa rentabilité ;
- ses besoins de financement ;
- la qualité apparente du management ;
- les possibilités de création de valeur ;
- les scénarios de sortie.
Une entreprise intéressante peut être écartée si elle ne correspond pas au mandat du fonds.
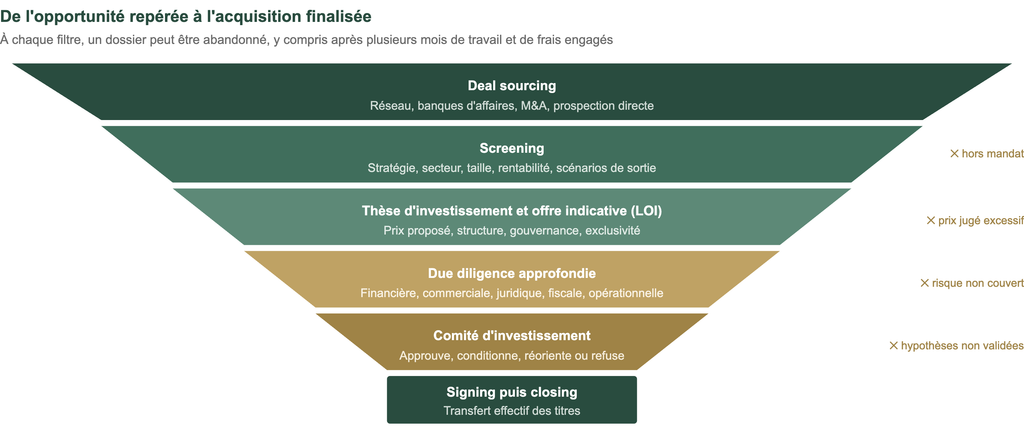
La capacité à renoncer à une transaction est un indicateur de discipline : un fonds sous pression pour déployer ses capitaux peut accepter des prix ou des risques moins favorables.
Étape 5 : construire une première thèse d’investissement
L’équipe élabore ensuite une thèse d’investissement : elle explique pourquoi l’entreprise pourrait constituer une participation pertinente. Elle ne doit pas se limiter à une projection optimiste et doit identifier les conditions nécessaires à la réussite.
Une thèse solide répond à plusieurs questions :
- Pourquoi le marché est-il attractif ?
- Quelle est la position concurrentielle de l’entreprise ?
- Le modèle économique est-il défendable ?
- Quels résultats peuvent être améliorés ?
- Quels capitaux supplémentaires seront nécessaires ?
- Quels risques pourraient remettre en cause le projet ?
- Qui pourrait acheter l’entreprise plus tard ?
- Quelle valeur peut être créée sans dépendre d’un marché favorable ?
L’analyse du scénario défavorable
La société de gestion doit également construire un scénario prudent. Elle examine par exemple les conséquences d’une baisse des ventes, d’un retard opérationnel, d’une perte de client, d’une hausse des coûts, d’un financement plus cher, d’une cession retardée ou d’un multiple de sortie inférieur. Cette analyse permet d’évaluer la résistance de l’opération et influence le prix comme la structure de financement.
L’offre indicative et la lettre d’intention
Le fonds peut ensuite transmettre une offre indicative présentant un prix, une structure et plusieurs conditions. Une lettre d’intention, ou LOI, peut préciser la valorisation proposée, le type de participation, la gouvernance envisagée, le financement, le calendrier, l’exclusivité et les conditions de réalisation.
La plupart de ces éléments restent soumis aux résultats de la due diligence. Certaines clauses, comme la confidentialité, peuvent toutefois être contraignantes. L’ordre exact varie selon la transaction : une première due diligence peut intervenir avant la LOI, puis être approfondie après l’obtention d’une exclusivité.
Étape 6 : réaliser la due diligence
La due diligence vise à vérifier les informations communiquées par l’entreprise. Elle cherche aussi à identifier les risques qui ne figurent pas clairement dans les documents initiaux. Elle ne garantit pas qu’aucun problème n’apparaîtra après l’acquisition.
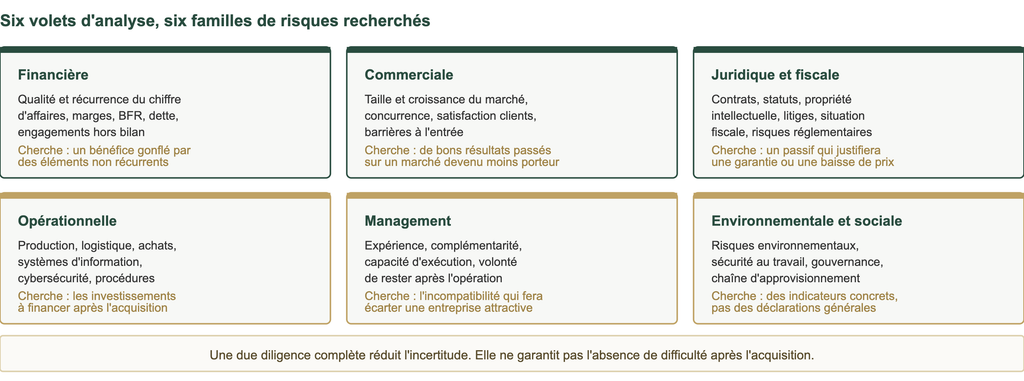
Chaque volet mobilise des conseils spécialisés dont les honoraires sont engagés avant toute certitude sur la réalisation de l’opération.
La due diligence financière
L’analyse porte notamment sur la qualité du chiffre d’affaires, la récurrence des revenus, les marges, les besoins en fonds de roulement, la trésorerie, les investissements nécessaires, la dette, les engagements hors bilan et les prévisions financières.
L’équipe vérifie aussi la qualité du résultat présenté : un bénéfice comptable peut inclure des éléments exceptionnels ou non récurrents. L’objectif consiste à déterminer la capacité réelle de l’entreprise à générer des liquidités.
La due diligence commerciale
Cette analyse étudie la taille du marché, sa croissance, la concurrence, les parts de marché, la satisfaction des clients, la politique tarifaire, les barrières à l’entrée, la dépendance à certains contrats et les perspectives de développement. Des entretiens peuvent être réalisés avec des clients, fournisseurs et spécialistes du secteur. Une entreprise peut afficher de bons résultats historiques tout en évoluant sur un marché devenu moins favorable.
La due diligence juridique et fiscale
Les conseils examinent notamment les contrats commerciaux, les statuts, les droits de propriété intellectuelle, les litiges, les autorisations, les contrats de travail, les engagements de garantie, la situation fiscale et les risques réglementaires. Un problème identifié peut conduire à une garantie spécifique, une baisse de prix ou l’abandon de la transaction.
La due diligence opérationnelle
L’équipe étudie la capacité de l’entreprise à mettre en œuvre le plan prévu : production, chaîne logistique, achats, systèmes d’information, cybersécurité, ressources humaines, procédures internes et indicateurs de pilotage. Cette étape permet d’estimer les investissements nécessaires après l’acquisition.
L’analyse du management et des enjeux extra-financiers
La qualité des dirigeants constitue souvent un facteur déterminant. Le fonds évalue leur expérience, leur complémentarité, leur capacité d’exécution, leur maîtrise des chiffres, leur relation avec les équipes, leur ouverture à une gouvernance renforcée et leur volonté de rester après l’opération. Une entreprise attractive peut être écartée lorsque l’équipe dirigeante n’est pas compatible avec le projet.
Selon le secteur, le fonds peut également examiner les risques environnementaux, la sécurité au travail, les dépendances énergétiques, les pratiques de gouvernance, les risques sociaux et la conformité de la chaîne d’approvisionnement. Cette analyse doit rester liée à des risques et indicateurs concrets.
Étape 7 : valoriser l’entreprise et structurer l’opération
La valorisation ne consiste pas à trouver un prix parfaitement objectif. Elle repose sur plusieurs méthodes et hypothèses.
Enterprise Value et Equity Value
L’Enterprise Value représente la valeur de l’activité opérationnelle. L’Equity Value correspond à la valeur attribuable aux actionnaires après ajustement de la dette et de la trésorerie.
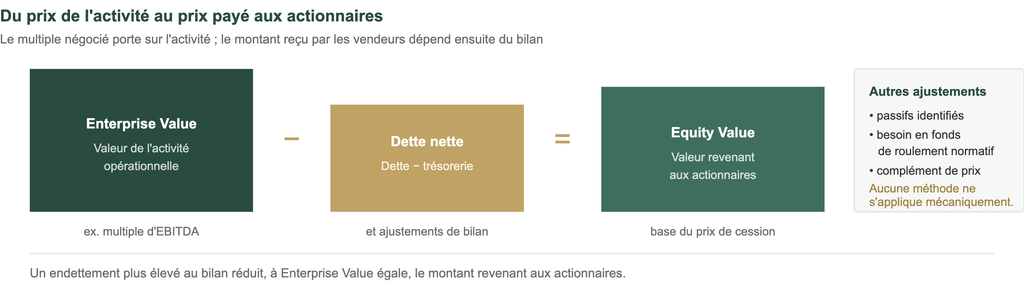
Formule simplifiée : Equity Value = Enterprise Value − dette nette. D’autres ajustements peuvent être nécessaires selon le bilan, les passifs et le besoin en fonds de roulement.
Les principales méthodes de valorisation
Le fonds peut utiliser les multiples de sociétés comparables, les multiples de transactions antérieures, l’actualisation des flux futurs, des scénarios de sortie, une analyse des actifs détenus ou des indicateurs sectoriels.
Pour une entreprise mature, un multiple d’EBITDA (résultat opérationnel avant intérêts, impôts, dotations aux amortissements et provisions) peut être central. Pour une jeune entreprise, les revenus, la croissance et les besoins futurs de financement peuvent peser davantage. Aucune méthode ne doit être utilisée mécaniquement.
La structure du financement
L’opération peut combiner actions ordinaires, actions préférentielles, obligations convertibles, prêts d’actionnaires, dette bancaire, dette privée et mécanismes de complément de prix.
Dans un LBO (leveraged buy-out : rachat d’entreprise financé en partie par emprunt), le recours à l’endettement peut augmenter le rendement des fonds propres. Il accroît aussi le risque en cas de ralentissement. Le financement doit rester compatible avec la capacité de l’entreprise à générer des liquidités.
Les droits de gouvernance
Le fonds négocie également ses droits en tant qu’actionnaire. Ils peuvent concerner la composition du conseil, l’accès à l’information, l’approbation du budget, les acquisitions, l’endettement, les recrutements stratégiques, les distributions, les cessions de titres et les conditions de sortie. Une participation minoritaire peut ainsi offrir une influence importante sans contrôle total.
Étape 8 : obtenir l’accord du comité d’investissement
L’équipe chargée de la transaction prépare un mémorandum pour le comité d’investissement. Ce document présente généralement l’entreprise, son marché, la stratégie proposée, les résultats de la due diligence, la valorisation, le montage financier, le plan de création de valeur, les scénarios de rendement, les risques et les conditions de sortie.
Le comité doit challenger les hypothèses. Son rôle ne consiste pas à confirmer automatiquement le travail réalisé. Il peut approuver l’investissement, l’approuver sous conditions, demander des analyses supplémentaires, modifier la structure ou refuser l’opération.
Certains fonds organisent plusieurs comités : une première validation permet d’engager des frais de due diligence, une décision finale autorise ensuite l’acquisition. Même après plusieurs mois de travail, une transaction peut être abandonnée.
Étape 9 : négocier, signer et finaliser l’acquisition
Après l’accord du comité, les parties finalisent les contrats. Les principaux documents peuvent inclure le contrat de cession, le pacte d’actionnaires, les garanties données par les vendeurs, les contrats de financement, le management package, les accords de gouvernance et les mécanismes d’ajustement du prix.
Le pacte d’actionnaires
Le pacte définit les relations entre les actionnaires. Il peut encadrer les droits de vote, les décisions réservées, les transferts de titres, les augmentations de capital, les droits de sortie, les clauses de non-concurrence et les situations de blocage. Son contenu est particulièrement important lors d’une prise de participation minoritaire.
Signing et closing : quelle différence ?
Le signing correspond à la signature des contrats. Le closing intervient lorsque toutes les conditions nécessaires sont remplies : les titres et les capitaux sont alors effectivement transférés.
Entre signing et closing
Des conditions suspensives peuvent exister : autorisation réglementaire, obtention du financement, accord d’un partenaire, consultation des représentants du personnel, réorganisation juridique préalable. Le fonds n’est donc pas toujours propriétaire de l’entreprise dès le signing, et une opération signée peut encore échouer.
Étape 10 : mettre en œuvre le plan de création de valeur
Le closing ne marque pas la fin du processus. Il ouvre la phase de détention et d’accompagnement. Le fonds suit l’entreprise à travers la gouvernance, le reporting et des échanges réguliers avec les dirigeants. Il ne dirige pas nécessairement les opérations quotidiennes : son degré d’implication dépend de la participation et des accords conclus.
La feuille de route des premiers mois
Une feuille de route initiale peut préciser les priorités commerciales, le budget, les recrutements, les investissements, les indicateurs de performance, les projets opérationnels, la stratégie de financement et les responsabilités de chaque dirigeant. Certaines actions doivent être engagées rapidement, d’autres nécessitent plusieurs années.
La croissance organique
Le fonds peut soutenir le développement de nouveaux produits, l’expansion géographique, l’amélioration de la politique tarifaire, le renforcement de l’équipe commerciale, l’ouverture de nouveaux canaux et l’investissement dans la production. La croissance ne crée de valeur que si elle reste économiquement maîtrisée.
L’amélioration opérationnelle
L’entreprise peut revoir ses achats, ses processus, sa chaîne logistique, son organisation, ses systèmes d’information, ses indicateurs et sa gestion de trésorerie. Le fonds peut mettre à disposition des spécialistes ; l’exécution reste toutefois portée par les dirigeants.
La croissance externe
Une stratégie de buy-and-build consiste à acquérir des entreprises complémentaires. Elle peut permettre d’élargir l’offre, d’accéder à de nouveaux clients, de gagner des parts de marché, d’entrer dans une nouvelle région ou de mutualiser certains coûts. Les synergies attendues ne sont jamais automatiques : une intégration mal préparée peut dégrader les résultats.
La gouvernance
Le fonds peut professionnaliser le conseil d’administration, la planification stratégique, le suivi financier, la gestion des risques, les procédures de décision et la politique de recrutement. Une gouvernance plus structurée réduit la dépendance à une seule personne et facilite la future cession.
Le désendettement
Dans certaines opérations de buyout, les flux de trésorerie servent au remboursement progressif de la dette. Ce désendettement peut augmenter la valeur revenant aux actionnaires. Il ne compense pas une activité opérationnelle insuffisante, et une dette excessive peut limiter les investissements et fragiliser l’entreprise.
Les investissements complémentaires
Le fonds peut réinvestir dans une participation existante. Ce capital supplémentaire peut financer une acquisition, une expansion ou un besoin imprévu. Un réinvestissement n’est pas toujours un signe positif : il peut aussi devenir nécessaire lorsque le plan initial rencontre des difficultés.
Évaluer la place du non coté dans votre allocation
Avant toute souscription, l’analyse porte sur votre horizon de placement, votre capacité à immobiliser des capitaux plusieurs années et la part que représenterait cet engagement dans votre patrimoine global.
Comment le fonds prépare-t-il la sortie ?
La stratégie de sortie doit être envisagée avant même l’acquisition. Elle reste ensuite adaptée à l’évolution de l’entreprise et du marché. Le fonds prépare la société afin qu’un futur acquéreur puisse l’analyser dans de bonnes conditions : comptes fiables, reporting clair, contrats sécurisés, gouvernance stable, équipe de direction autonome, stratégie compréhensible, dette maîtrisée et documentation juridique complète.
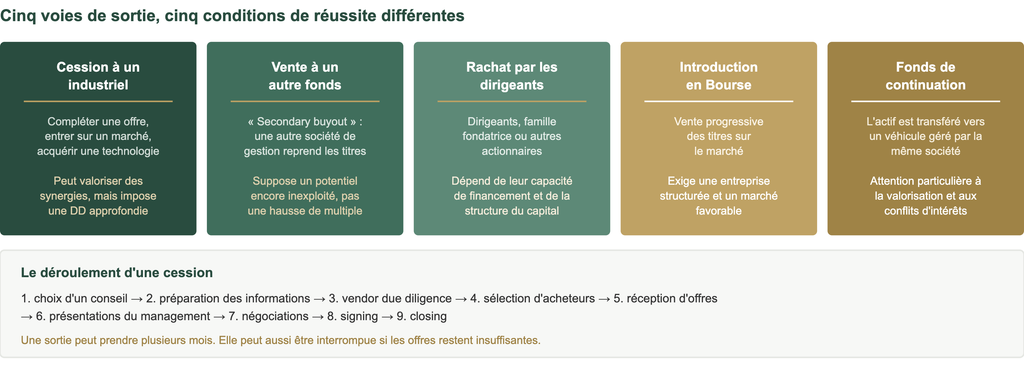
Aucune de ces voies n’est acquise d’avance : le calendrier de sortie dépend de l’entreprise, des conditions de financement et de l’appétit des acquéreurs.
Comment les investisseurs récupèrent-ils leur capital ?
Le produit d’une cession est versé au fonds. Il peut ensuite être distribué aux investisseurs selon les règles prévues. Les distributions peuvent intervenir progressivement : vous ne devez pas nécessairement attendre la liquidation complète du véhicule.
Les sommes distribuées peuvent représenter un remboursement de capital, une plus-value, un revenu spécifique ou le produit de la liquidation d’un actif. Le fonds peut parfois réinvestir une partie des produits pendant sa période d’investissement ; cette possibilité dépend de ses documents.
La commission de performance
Certains fonds appliquent un carried interest : une part de la performance revenant à l’équipe de gestion. Le mécanisme peut inclure un remboursement préalable du capital, un rendement prioritaire éventuel, une phase de rattrapage et un partage de la plus-value. Ces règles varient fortement et doivent être comprises avant la souscription.
Performance réalisée et valeur résiduelle
Une distribution correspond à une performance réalisée. La valeur des entreprises encore détenues reste estimée. Trois indicateurs permettent de distinguer ces éléments :
| Indicateur | Ce qu’il mesure | Limite à connaître |
|---|---|---|
| DPI | Les distributions effectivement reçues, rapportées au capital appelé | Reste faible pendant les premières années, même sur un fonds sain |
| TVPI | Les distributions plus la valeur résiduelle estimée du portefeuille | Intègre des valorisations non réalisées, donc susceptibles d’évoluer |
| TRI | Le rendement annualisé en tenant compte du calendrier des flux | Peut être flatté par des sorties précoces ou l’usage de lignes de crédit |
Un rendement affiché avant les dernières cessions peut encore évoluer, à la hausse comme à la baisse. Ces indicateurs doivent être analysés ensemble.
Combien de temps dure le processus d’investissement ?
Un fonds fermé de private equity est souvent organisé sur une durée longue. Sa vie peut s’étendre sur environ huit à douze ans, parfois davantage. Cette durée comprend plusieurs périodes : levée de fonds, investissement, développement, cessions et liquidation.
La période d’investissement occupe généralement les premières années. Chaque entreprise peut ensuite rester plusieurs années en portefeuille. La durée réelle dépend de la stratégie, du marché, des résultats des entreprises, des possibilités de sortie et des éventuelles prolongations.
Pourquoi parle-t-on de courbe en J ?
La courbe en J décrit une évolution fréquente de la valeur d’un fonds : une performance d’abord négative, puis un redressement possible lorsque les premières cessions interviennent.
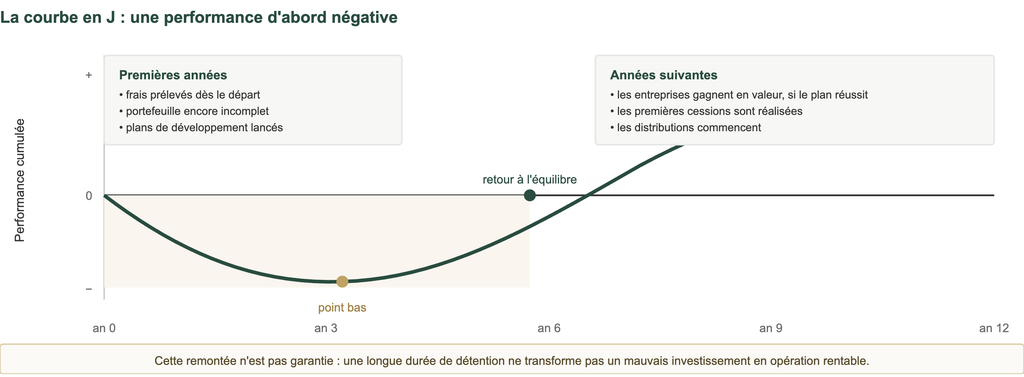
Le tracé est illustratif et ne représente aucun fonds réel. La profondeur du point bas et la date du retour à l’équilibre varient fortement d’un véhicule à l’autre.
Fonds fermé ou fonds evergreen : quel processus ?
Le fonctionnement dépend aussi de la structure du fonds.
| Dimension | Fonds fermé | Fonds evergreen |
|---|---|---|
| Durée | Généralement limitée | Non prédéterminée ou très longue |
| Souscription | Période de souscription définie | Souscriptions potentiellement périodiques |
| Versements | Engagements et appels de capitaux fréquents | Versements selon les modalités du véhicule |
| Portefeuille | Construit puis liquidé | Renouvelé en continu |
| Distributions | Liées aux cessions | Cessions, réinvestissements et éventuels rachats |
| Fin de vie | Prolongations possibles | Pas de liquidation générale à date fixe |
« Evergreen » ne signifie pas liquide
Les possibilités de rachat peuvent être limitées par des fenêtres périodiques, des délais de préavis, des plafonds de rachat, la liquidité disponible ou des mécanismes de suspension. Vous devez vérifier les modalités exactes plutôt que vous fier au seul terme « evergreen ».
Quels risques apparaissent à chaque étape ?
Les risques ne se concentrent pas uniquement au moment de la cession. Ils existent pendant tout le processus.
| Phase | Principaux risques |
|---|---|
| Souscription | Stratégie inadaptée, frais élevés, durée mal comprise |
| Engagement | Capital supérieur à la capacité réelle de l’investisseur |
| Appel de capitaux | Manque de liquidités ou défaut de versement |
| Sourcing | Accès limité aux transactions de qualité |
| Screening | Rejet d’une bonne opportunité ou sélection d’un dossier fragile |
| Due diligence | Informations incomplètes ou risques non détectés |
| Valorisation | Prix d’acquisition trop élevé |
| Financement | Endettement excessif ou conditions défavorables |
| Closing | Conditions non remplies ou litige contractuel |
| Détention | Échec du plan de développement |
| Cession | Absence d’acquéreur ou valorisation insuffisante |
| Distribution | Retard ou montant inférieur aux prévisions |
Le risque de perte en capital
Une ou plusieurs entreprises peuvent échouer. Le fonds peut alors perdre une partie ou la totalité des capitaux investis. La diversification réduit certains risques spécifiques ; elle ne garantit pas le capital.
Le risque de liquidité
Les parts d’un fonds et les participations sous-jacentes sont difficiles à vendre rapidement. Vous devez accepter une immobilisation longue. Une sortie anticipée peut être impossible ou réalisée avec une décote.
Le risque lié au gestionnaire
La qualité du processus dépend de l’équipe de gestion. Un mauvais sourcing, une due diligence insuffisante ou un prix excessif peuvent compromettre le rendement avant même le closing.
Le risque d’exécution
Un plan de création de valeur peut échouer malgré une analyse initiale correcte. La concurrence, la réglementation, les technologies ou le comportement des clients peuvent évoluer pendant la détention.
Le risque de sortie
Une entreprise performante ne peut pas toujours être vendue au moment prévu. Les conditions de financement et l’appétit des acquéreurs influencent la cession. Un exit retardé prolonge la durée du fonds et l’immobilisation des capitaux.
Que devez-vous vérifier avant de souscrire ?
Vous devez analyser le gestionnaire avec la même rigueur que celui-ci analyse les entreprises.
La cohérence de la stratégie
La politique d’investissement doit être précise : quelles entreprises seront ciblées, dans quelles régions, à quel stade de développement, avec quel niveau d’endettement, selon quelle concentration maximale et avec quels scénarios de sortie. Une stratégie trop large peut masquer un manque de spécialisation.
L’expérience de l’équipe
Le track record doit être attribuable aux personnes encore présentes. L’analyse doit distinguer performances réalisées et valorisations non réalisées, résultats bruts et résultats nets de frais, opérations réussies et pertes, ainsi que les fonds comparables. Les résultats d’une ancienne équipe ne prouvent pas la capacité de l’organisation actuelle.
La qualité du sourcing et la discipline
Un gestionnaire doit expliquer comment il accède aux entreprises. Un flux régulier d’opportunités permet d’être sélectif ; un fonds sous pression pour déployer ses capitaux peut accepter des prix ou des risques moins favorables.
Examinez le nombre d’opérations abandonnées, la stabilité des critères, le contrôle du prix, la gestion des conflits, le rôle du comité d’investissement et les scénarios défavorables utilisés. La capacité à renoncer à une transaction constitue une qualité importante.
Les appels de capitaux
Vous devez connaître le délai de paiement, le rythme estimé, les conséquences d’un défaut, les règles de rappel, les possibilités de réinvestissement et le traitement du capital non appelé. Cette analyse est indispensable à la gestion de votre liquidité.
Les frais et le carried interest
Les coûts doivent être analysés sur toute la durée du fonds. Ils peuvent comprendre des frais de souscription, des frais de gestion, des frais de fonctionnement, des coûts de transaction, une commission de performance et les frais du véhicule de détention. L’assiette des frais peut évoluer au cours de la vie du fonds.
La gouvernance et les conflits d’intérêts
Vérifiez les règles concernant les personnes clés, le départ d’un dirigeant, les transactions entre fonds, les fonds de continuation, l’allocation des opportunités, les co-investissements, les prolongations et la valorisation. Une documentation précise réduit l’incertitude ; elle ne remplace pas la confiance dans l’équipe.
Le reporting
Un reporting utile doit permettre de suivre les capitaux appelés, les investissements réalisés, les performances, la dette, les événements importants, les cessions, les distributions et les risques du portefeuille. Une valeur globale sans explication ne suffit pas.
Le processus dans une assurance-vie luxembourgeoise
Certains fonds de private equity peuvent être intégrés dans une assurance-vie luxembourgeoise. Cette possibilité dépend du contrat, de l’assureur et de votre situation. La détention s’effectue selon l’architecture retenue dans le contrat : le processus peut donc différer d’une souscription directe au fonds. Plusieurs vérifications sont nécessaires.
L’éligibilité du fonds
L’assureur doit accepter le support et sa structure. Il peut analyser le gestionnaire, la réglementation du fonds, sa valorisation, sa liquidité, son reporting, ses modalités de souscription et ses appels de capitaux. Tous les fonds ne sont pas compatibles avec tous les contrats.
La gestion des appels de capitaux
Un fonds fermé peut appeler les capitaux pendant plusieurs années. Le contrat doit prévoir une organisation adaptée, et une poche de liquidités peut être nécessaire pour répondre aux demandes. Vous devez comprendre comment ces appels sont financés et comptabilisés dans votre contrat.
Les frais cumulés
L’analyse doit intégrer les frais du fonds, les frais du contrat, les coûts du support, les éventuels frais de gestion déléguée et la commission de performance. L’enveloppe ne doit pas rendre illisible le coût total.
La liquidité
Une assurance-vie ne transforme pas un fonds illiquide en actif disponible à tout moment. Les conditions de rachat du contrat peuvent être affectées par la nature des supports détenus. Les modalités exactes doivent être vérifiées avant l’investissement.
La cohérence patrimoniale
L’accès au private equity doit être étudié avec vos liquidités disponibles, vos autres actifs non cotés, votre immobilier, vos projets futurs, votre horizon de placement, votre tolérance aux pertes et votre pays de résidence. Le choix du fonds ne peut pas être séparé de la structure de votre patrimoine.
Analyser les fonds compatibles avec votre stratégie patrimoniale
L’analyse tient compte du gestionnaire, du rythme des appels de capitaux, des frais cumulés, de la durée du fonds et de vos besoins de liquidité sur la période d’immobilisation.
Évaluer le processus avant d’investir
La performance d’un fonds ne dépend pas uniquement du secteur choisi. Elle résulte d’une succession de décisions. Un processus solide doit réunir :
- une stratégie compréhensible ;
- un accès régulier aux opportunités ;
- une sélection rigoureuse ;
- une due diligence adaptée ;
- une valorisation disciplinée ;
- une gouvernance claire ;
- un suivi opérationnel précis ;
- une stratégie de sortie réaliste.
Vous devez aussi maîtriser votre propre processus : anticiper les appels de capitaux, la durée d’immobilisation et les scénarios de perte.
Questions fréquentes sur le processus d’investissement en private equity
Quelles sont les principales étapes d’un investissement en private equity ?
Le fonds définit sa stratégie, lève des capitaux, recherche des entreprises et réalise une due diligence. Il structure ensuite l’acquisition, accompagne l’entreprise puis organise sa cession. Les produits de sortie sont distribués aux investisseurs selon les règles du fonds.
Quelle différence entre engagement et appel de capitaux ?
L’engagement correspond au montant total promis par l’investisseur. L’appel de capitaux représente la somme effectivement demandée à une date donnée. Le capital non appelé reste soumis à l’engagement contractuel.
Comment un fonds sélectionne-t-il une entreprise ?
L’équipe vérifie d’abord sa conformité avec la stratégie du fonds. Elle analyse ensuite son marché, ses finances, son management et ses perspectives. Une due diligence plus approfondie intervient avant la décision finale.
Qu’est-ce qu’une due diligence ?
La due diligence est une analyse détaillée de l’entreprise. Elle couvre notamment les dimensions financières, commerciales, juridiques, fiscales et opérationnelles. Elle permet d’identifier les risques et d’adapter le prix ou les contrats.
Qui valide une opération de private equity ?
La décision est généralement prise par un comité d’investissement selon la gouvernance du fonds. Il examine la thèse, les risques, la valorisation, le financement et les résultats de la due diligence.
Quelle différence entre signing et closing ?
Le signing correspond à la signature des contrats. Le closing correspond au transfert effectif des titres et du capital. Plusieurs conditions peuvent devoir être remplies entre ces deux étapes.
Combien de temps une entreprise reste-t-elle en portefeuille ?
La durée varie selon la stratégie, le développement de l’entreprise et les possibilités de sortie. Une participation est généralement détenue pendant plusieurs années. Aucune date de cession ne peut être garantie.
Comment un fonds revend-il une participation ?
Il peut vendre à un industriel, à un autre fonds ou aux dirigeants. Une introduction en Bourse ou un fonds de continuation sont également possibles. La voie choisie dépend de l’entreprise et du marché.
Quand les investisseurs reçoivent-ils des distributions ?
Les distributions commencent généralement après les premières cessions. Elles peuvent intervenir progressivement pendant plusieurs années. Leur calendrier dépend des sorties réalisées et des règles du fonds.
Peut-on sortir avant la fin du fonds ?
Une sortie anticipée n’est pas toujours possible. Les parts peuvent parfois être vendues sur un marché secondaire, souvent avec des contraintes. Une décote et des délais doivent être envisagés.
Un fonds evergreen est-il liquide ?
Pas nécessairement. Un fonds evergreen peut proposer des fenêtres de rachat, mais celles-ci restent soumises à certaines conditions. Des plafonds, délais ou suspensions peuvent s’appliquer.
Comment mesure-t-on la performance du fonds ?
Le TRI mesure la performance en tenant compte du calendrier des flux. Le DPI mesure les distributions reçues. Le TVPI ajoute la valeur estimée des participations encore détenues. Ces indicateurs doivent être analysés ensemble.
Peut-on perdre tout le capital investi ?
Oui. Une ou plusieurs entreprises peuvent échouer et les cessions peuvent produire un montant insuffisant. Le risque de perte partielle ou totale du capital doit être accepté avant la souscription.
Peut-on intégrer un fonds dans une assurance-vie luxembourgeoise ?
Certains contrats peuvent accueillir des supports de private equity. L’accès dépend toutefois du fonds, de l’assureur et du profil du souscripteur. Les contraintes de durée, de valorisation et de liquidité restent applicables.
Un bon processus se reconnaît à sa discipline
Le processus d’investissement en private equity ne se résume pas à une suite de documents. Sa qualité repose sur la capacité du gestionnaire à prendre des décisions cohérentes : refuser une valorisation excessive, approfondir les risques, adapter la structure de l’opération, puis suivre l’entreprise sans se substituer inutilement aux dirigeants. Enfin, il doit préparer la cession avant que la durée du fonds ne devienne une contrainte.
Pour vous, la discipline consiste à sélectionner le gestionnaire, comprendre les engagements et préserver suffisamment de liquidités. La qualité d’une allocation dépend autant du fonds choisi que de sa compatibilité avec le reste de votre patrimoine.
Identifier une solution adaptée à votre patrimoine
Comparez les fonds selon leur processus de sélection, leur structure, leurs frais, leur calendrier d’appels de capitaux et leur politique de distribution, avant d’arbitrer sur la part à leur consacrer.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. En private equity, ce risque porte sur une perte partielle ou totale du capital et s’accompagne d’un risque d’illiquidité.