

Les deux termes sont souvent employés comme s’ils s’opposaient, alors qu’ils ne se situent pas au même niveau : l’un désigne des actifs, l’autre une structure. Ce document clarifie la distinction, puis compare ce qui peut réellement l’être, un fonds de private equity et un fonds traditionnel, sur les actifs, la liquidité, la durée, les frais et les risques.
Le private equity désigne une classe d’actifs centrée sur les entreprises non cotées. Un fonds d’investissement est un véhicule qui rassemble les capitaux de plusieurs investisseurs.
Les deux notions ne se situent donc pas au même niveau. Le private equity précise dans quoi le capital est investi. Le fonds d’investissement indique comment ce capital est regroupé et géré.
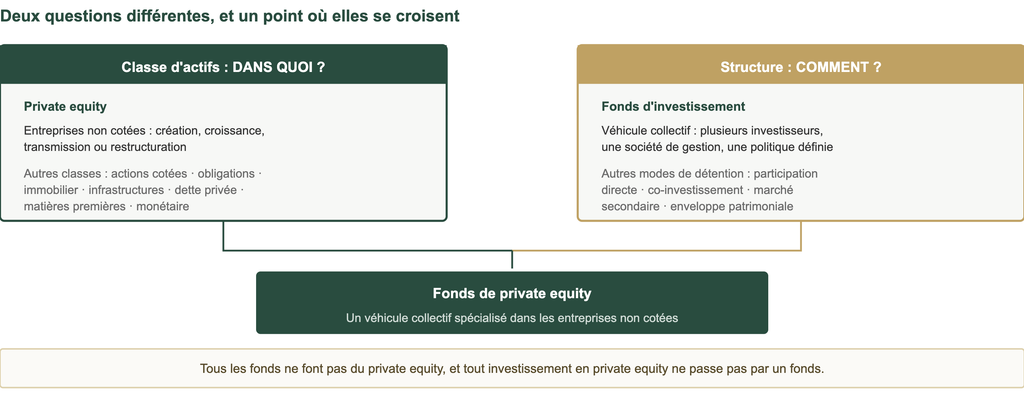
Un entrepreneur qui entre directement au capital d’une PME réalise déjà un investissement en private equity : aucun fonds n’est indispensable.
Réponse directe
- Le private equity est une classe d’actifs et une stratégie.
- Le fonds d’investissement est une structure de placement collectif.
- Un fonds de private equity investit principalement dans des entreprises non cotées.
- Tous les fonds d’investissement ne sont pas des fonds de private equity.
- Un investissement en private equity peut aussi être réalisé sans passer par un fonds.
Comparer les solutions selon vos objectifs patrimoniaux
L’analyse doit intégrer votre horizon, vos besoins de liquidité, les frais et votre capacité à supporter une perte.
La comparaison utile : fonds de private equity contre fonds traditionnel
Le terme « fonds d’investissement » couvre un univers très large et ne renseigne pas, à lui seul, sur les actifs détenus. Pour réaliser une comparaison utile, il faut opposer un fonds de private equity à un fonds traditionnel investi sur les marchés cotés.
| Critère | Fonds de private equity | Fonds traditionnel |
|---|---|---|
| Actifs principaux | Entreprises non cotées | Actions, obligations ou autres titres financiers |
| Objectif | Développer puis céder des participations | Gérer un portefeuille selon un mandat |
| Structure fréquente | Fonds fermé | Fonds ouvert |
| Souscription | Période limitée ou conditions spécifiques | Souvent possible de façon continue |
| Versement du capital | Parfois appelé progressivement | Généralement versé dès la souscription |
| Liquidité | Faible ou encadrée | Souvent plus élevée |
| Valorisation | Périodique, fondée sur des méthodes d’évaluation | Valeur liquidative calculée fréquemment |
| Durée | Plusieurs années | Pas toujours de durée fixe |
| Rôle du gérant | Sélection, gouvernance et transformation des entreprises | Allocation et gestion des actifs financiers |
| Diversification | Portefeuille parfois concentré | Souvent plus large |
| Sortie | Cession des entreprises | Rachat des parts du fonds |
| Risque principal | Perte en capital, illiquidité, sélection du gérant | Marché, crédit, taux et gestion |
Cette comparaison reste générale. La structure exacte dépend toujours de la documentation du fonds.
Qu’est-ce que le private equity ?
Le private equity, ou capital-investissement, consiste à prendre une participation au capital d’une entreprise non cotée. Les capitaux peuvent financer sa création, sa croissance, sa transmission ou sa restructuration. L’investisseur cherche généralement à revendre sa participation après plusieurs années : le rendement éventuel dépend du développement de l’entreprise et des conditions de cession.
Le private equity comprend plusieurs stratégies : capital-risque ou venture capital, growth equity, capital-développement, buyout et LBO, capital-transmission, capital-retournement. Ces stratégies ciblent des entreprises à différents stades de maturité et ne présentent ni les mêmes risques ni les mêmes sources de création de valeur.
Le private equity n’est donc pas une structure juridique précise : il désigne avant tout les actifs financés et la méthode d’investissement.
Qu’est-ce qu’un fonds d’investissement ?
Un fonds d’investissement regroupe les capitaux de plusieurs investisseurs. Une société de gestion investit ces sommes selon une politique définie à l’avance. Chaque souscripteur détient des parts du fonds ; il ne possède pas directement chaque actif du portefeuille.
Le mandat peut autoriser le fonds à investir dans des actions cotées, des obligations, des instruments monétaires, de l’immobilier, des infrastructures, des matières premières, de la dette privée, des entreprises non cotées ou d’autres fonds. Le terme décrit donc le véhicule collectif : il ne suffit pas pour connaître le risque, la durée ou la liquidité du placement.
Le rôle de la société de gestion
La société de gestion applique la stratégie du fonds : elle sélectionne les actifs, contrôle les risques et assure le suivi du portefeuille. Dans un fonds traditionnel, le gérant achète ou vend des titres cotés et adapte l’exposition selon son mandat. Dans un fonds de private equity, son rôle va souvent plus loin : il peut participer à la gouvernance des entreprises et influencer leur stratégie.
Que représentent les parts du fonds ?
Les parts représentent vos droits dans le véhicule. Leur valeur dépend des actifs détenus, des frais et des éventuelles dettes. Dans un fonds ouvert, les parts peuvent généralement être souscrites ou rachetées selon une fréquence définie. Dans un fonds fermé, les possibilités de sortie sont beaucoup plus limitées : vous attendez souvent les cessions réalisées par le gérant.
Qu’est-ce qu’un fonds de private equity ?
Un fonds de private equity est un fonds d’investissement spécialisé dans les entreprises non cotées. Il rassemble les capitaux de plusieurs investisseurs, puis la société de gestion construit un portefeuille de participations selon un processus en six temps : levée des capitaux, sélection des entreprises, réalisation des investissements, accompagnement des participations, cession des entreprises, distribution des produits.
Le fonds peut être spécialisé selon la maturité des entreprises, leur taille, leur secteur, leur zone géographique, le type de participation ou la méthode de création de valeur. Un fonds de venture capital ne ressemble donc pas à un fonds de buyout, même si les deux appartiennent au private equity.
Le capital peut être appelé progressivement
Dans certains fonds fermés, vous ne versez pas immédiatement tout votre engagement : la société de gestion réalise des appels de capitaux lorsque des investissements sont prêts. Vous devez conserver les sommes nécessaires pour y répondre. Il faut alors distinguer le capital engagé, le capital appelé, le capital effectivement investi et le capital encore susceptible d’être appelé.
Ce fonctionnement diffère d’un fonds traditionnel, qui investit généralement le montant versé au moment de la souscription.
Fonds ouvert ou fonds fermé : quelle différence ?
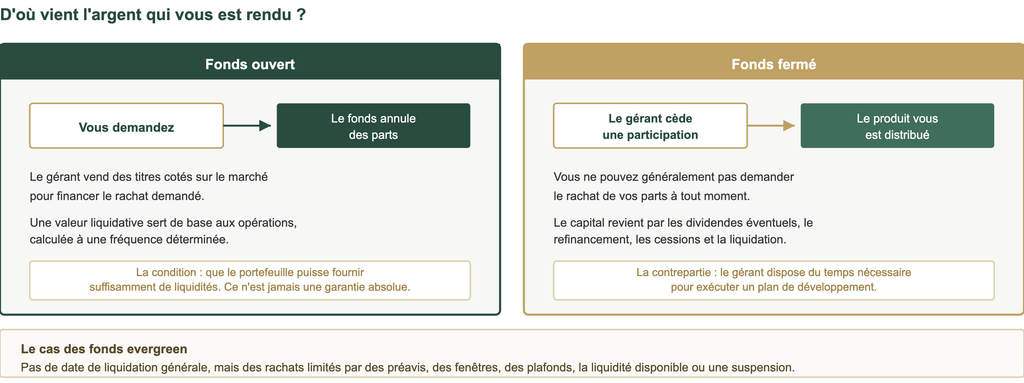
Dans un fonds ouvert, votre sortie est financée par la vente de titres liquides. Dans un fonds fermé, elle dépend de la cession d’entreprises entières.
Quelle différence de liquidité ?
Un fonds investi dans des titres cotés peut généralement vendre une partie de son portefeuille pour financer les rachats demandés. Cette possibilité dépend du volume des marchés, de la nature des titres, du nombre de rachats, des conditions économiques et des règles propres au fonds. Une liquidité quotidienne n’est jamais une garantie absolue.
Une participation non cotée, elle, ne peut pas être vendue par une simple instruction de marché : le gérant doit trouver un acheteur et négocier l’opération. La cession peut prendre plusieurs mois, voire être retardée si les offres ne reflètent pas la valeur recherchée.
Les parts du fonds peuvent parfois être transférées sur un marché secondaire, sous réserve de la présence d’un acheteur. Une vente anticipée peut entraîner une décote, des frais, des délais, une procédure d’agrément ou un refus de transfert. Le capital investi en private equity doit donc correspondre à un horizon long.
Un fonds d’investissement n’est pas automatiquement liquide
Un fonds immobilier, obligataire spécialisé ou investi dans des actifs peu échangés peut lui aussi rencontrer des difficultés de cession. La liquidité dépend des actifs réels, pas de l’étiquette du véhicule.
Comment les deux fonds sont-ils valorisés ?
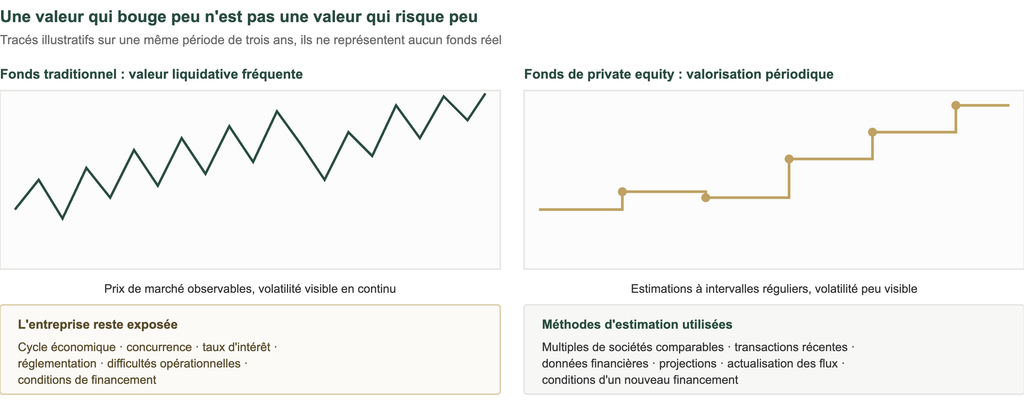
La valeur finale apparaît réellement lors d’une transaction. Elle peut différer de la dernière estimation publiée, à la hausse comme à la baisse.
Un fonds traditionnel calcule sa valeur à partir des actifs détenus : positions du portefeuille, trésorerie, dettes, frais et nombre de parts. Elle peut être établie chaque jour, chaque semaine ou selon une autre fréquence. Les entreprises non cotées n’ont pas de cours quotidien : leur valeur doit être estimée, et la valorisation reste périodique et partiellement fondée sur des hypothèses.
Quel rôle joue le gérant ?
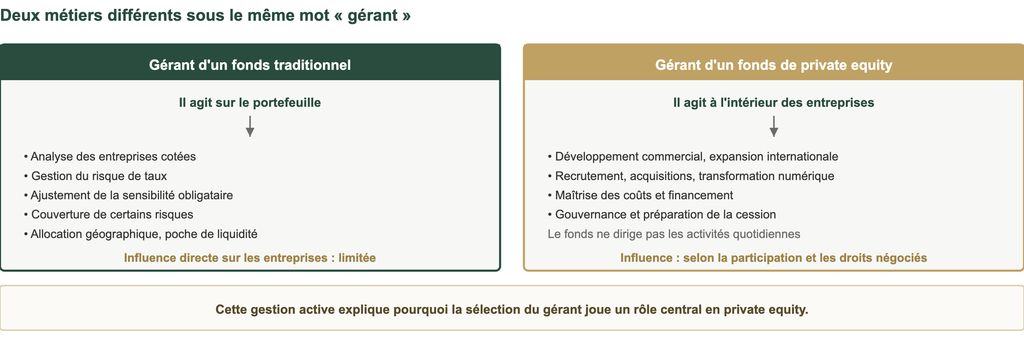
Dans un fonds coté, la performance dépend surtout de l’allocation. En private equity, elle dépend aussi de ce que le gérant parvient à transformer dans chaque entreprise.
Quelle différence de durée ?
Un fonds traditionnel n’a pas toujours de date de fin : vous pouvez conserver vos parts aussi longtemps que vous le souhaitez, ou demander un rachat selon les conditions du véhicule.
Un fonds de private equity fermé fonctionne généralement sur un cycle de plusieurs années comprenant la période de levée, la phase d’investissement, la détention des entreprises, les cessions et la liquidation. Des prolongations peuvent être prévues lorsque certaines participations ne sont pas encore vendues. Vous ne devez donc pas organiser votre patrimoine autour de la date la plus optimiste.
Quelle différence de diversification ?
Un fonds coté peut détenir plusieurs dizaines ou centaines de titres, répartis selon les entreprises, les secteurs, les pays, les devises et les classes d’actifs. Cette diversification ne supprime pas le risque de marché : plusieurs positions peuvent réagir de manière similaire.
Un fonds de private equity détient souvent moins d’entreprises, et chaque participation peut représenter une part importante du portefeuille. La diversification peut être renforcée par plusieurs fonds, différents gérants, plusieurs millésimes, différentes stratégies, plusieurs régions ou un fonds de fonds.
Vous devez aussi tenir compte de vos actifs existants : un chef d’entreprise possède déjà une forte exposition au non coté.
Quels frais faut-il comparer ?
Les frais doivent toujours être examinés sur une base nette et sur toute la durée du placement.
| Niveau | Fonds traditionnel | Fonds de private equity |
|---|---|---|
| Entrée | Frais de souscription | Frais de souscription et de constitution |
| Fonctionnement | Frais de gestion et frais administratifs | Frais de gestion, dépenses administratives, coûts juridiques |
| Opérations | Coûts de transaction sur les titres | Frais liés aux transactions et dépenses sur les opérations abandonnées |
| Performance | Commission de performance éventuelle | Carried interest, selon une formule à décomposer |
| Sortie | Frais de rachat dans certains cas | Coûts liés à la cession des participations |
Le carried interest désigne la rémunération variable du gérant. Son calcul peut inclure le remboursement du capital, un rendement prioritaire éventuel, une phase de rattrapage et un partage des plus-values. Un même pourcentage peut produire des résultats très différents selon la formule utilisée.
Enfin, un fonds de fonds ajoute ses propres frais à ceux des véhicules sous-jacents, et une assurance-vie ou une autre enveloppe peut ajouter un niveau supplémentaire. Le coût total doit inclure toutes les couches du montage.
Les rendements sont-ils comparables ?
Comparer directement les rendements peut induire en erreur. Un fonds traditionnel dispose de prix de marché réguliers : sa performance se calcule à partir des valeurs liquidatives successives. La performance d’un fonds de private equity repose sur les capitaux appelés, les distributions, les participations cédées, la valeur estimée des actifs restants et le calendrier des flux.
Le TRI tient compte du moment des appels et des distributions : il ne correspond pas à un taux d’intérêt versé chaque année. Le DPI mesure les distributions réellement reçues par rapport au capital versé. Le TVPI ajoute aux distributions la valeur estimée des participations encore détenues ; un TVPI élevé peut donc reposer en partie sur des gains non réalisés.
Peut-on dire que le private equity est plus rentable ?
Aucune supériorité ne peut être affirmée pour tous les fonds et toutes les périodes. Le résultat dépend de la stratégie, du millésime, du prix payé, du gérant, des entreprises sélectionnées, du niveau de dette, des frais et des conditions de sortie. Une comparaison pertinente doit intégrer le rendement net, le risque et la durée d’immobilisation.
Quels sont les risques de chaque solution ?
Aucun des deux placements ne garantit le capital.
| Risque | Fonds de private equity | Fonds traditionnel |
|---|---|---|
| Perte en capital | Oui | Oui |
| Illiquidité | Généralement élevée | Variable selon les actifs |
| Volatilité visible | Souvent moins fréquente | Généralement plus visible |
| Valorisation | Périodique et estimée | Souvent fondée sur les prix de marché |
| Risque du gérant | Très important | Important |
| Concentration | Parfois élevée | Variable |
| Risque de marché | Indirect mais réel | Direct |
| Effet de levier | Possible au niveau des opérations | Possible selon le fonds |
| Appels de capitaux | Fréquents dans certains fonds fermés | Généralement absents |
| Risque de sortie | Important | Souvent plus limité |
| Rachat suspendu | Possible | Possible |
Les risques propres au private equity concernent la perte partielle ou totale du capital, l’impossibilité de vendre rapidement, une valorisation trop optimiste, un prix d’acquisition excessif, une dette trop élevée, l’échec du plan de développement, une sortie retardée ou un appel de capitaux imprévu.
Un fonds traditionnel reste exposé aux marchés : baisse des actions, hausse des taux, défaut d’un émetteur, devises, concentration sectorielle, liquidité insuffisante, décisions du gérant. Le terme « traditionnel » ne signifie donc pas « sans risque ».
Peut-on investir en private equity sans passer par un fonds ?
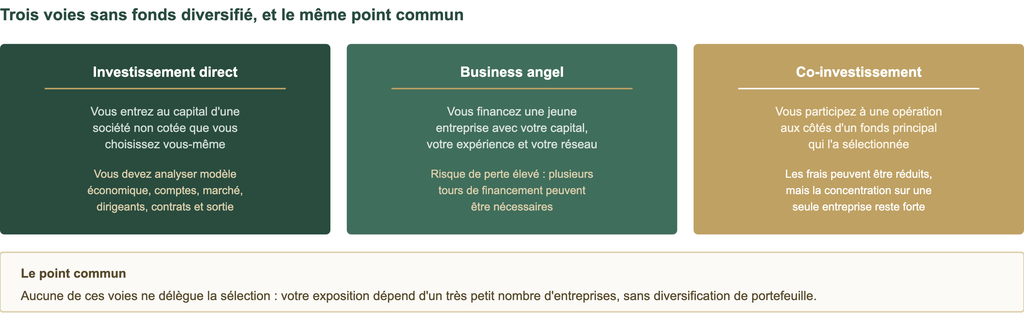
Le fonds reste le mode d’accès le plus structuré : il permet de déléguer la sélection, le suivi et les cessions à une équipe professionnelle.
Quels fonds permettent d’investir en private equity ?
Les véhicules disponibles dépendent du pays, de votre statut d’investisseur et du canal de distribution.
En France, certains investisseurs accèdent au non coté au moyen de structures comme les FCPR, les FCPI, les FIP ou certains fonds professionnels. Leur politique d’investissement, leurs conditions d’accès et leur fiscalité diffèrent. Un avantage fiscal éventuel ne doit pas constituer le seul critère de sélection.
Un fonds de fonds investit dans plusieurs fonds de private equity et peut diversifier les gérants, les stratégies, les régions, les secteurs et les millésimes ; cette diversification entraîne généralement une couche de frais supplémentaire. Un fonds secondaire acquiert des parts de fonds existants ou des portefeuilles déjà constitués : il peut offrir une meilleure visibilité sur les actifs, sans supprimer ni le risque de valorisation ni l’illiquidité.
Des structures luxembourgeoises ou internationales peuvent également investir en private equity. Leur accessibilité dépend de la réglementation, du contrat de distribution, du montant minimum, de votre profil et de votre résidence. La structure juridique ne permet pas, à elle seule, de juger la qualité du placement.
Faut-il choisir entre fonds traditionnel et private equity ?
Pas nécessairement : les deux solutions peuvent remplir des fonctions différentes dans un portefeuille.
Un fonds traditionnel peut répondre à des besoins de diversification sur les marchés cotés, de disponibilité plus régulière, d’allocation géographique, d’exposition obligataire, de gestion de la trésorerie à long terme ou d’ajustement plus rapide du portefeuille.
Un fonds de private equity peut donner accès à des entreprises non cotées, à des stratégies de croissance, à des opérations de transmission, à une gestion active des participations et à des sources de rendement différentes. Cette exposition exige une durée plus longue et une capacité supérieure à immobiliser le capital.
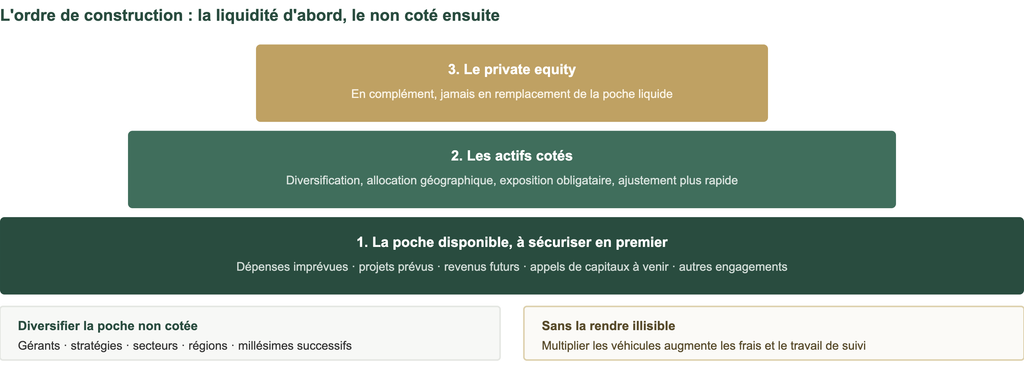
Aucun pourcentage universel ne convient à tous les investisseurs. Chaque fonds détenu doit remplir une fonction identifiable dans l’allocation.
Peut-on détenir un fonds de private equity dans une assurance-vie luxembourgeoise ?
Certains contrats d’assurance-vie luxembourgeoise peuvent intégrer des supports investis en private equity. Cette possibilité dépend de l’assureur, du contrat, du fonds, de votre profil, de votre résidence et du montant investi : l’assureur doit accepter le support et son fonctionnement.
L’enveloppe ne modifie pas la nature du fonds
Un fonds illiquide reste illiquide dans une assurance-vie. L’enveloppe ne garantit ni le capital, ni le rendement, ni le rachat immédiat, ni la disponibilité du support. Les conditions du contrat doivent être compatibles avec les appels de capitaux, les valorisations et les distributions.
L’analyse des frais doit intégrer ceux du fonds, le carried interest, les frais du contrat, les frais de gestion éventuels et les coûts des supports intermédiaires. Une structure patrimoniale pertinente doit rester compréhensible après tous les coûts.
Enfin, les effets juridiques et fiscaux varient selon votre situation. Ils doivent être évalués avant la souscription et lors d’un éventuel changement de résidence.
Vérifier les solutions accessibles dans votre contrat
L’analyse porte sur le support, sa liquidité, ses frais, sa durée et sa compatibilité avec votre situation patrimoniale.
Quelle solution correspond à votre situation ?
| Besoin principal | Solution pouvant être étudiée | Vigilance |
|---|---|---|
| Accès régulier au capital | Fonds traditionnel liquide | Risque de marché |
| Diversification en actions cotées | Fonds actions ou multisupport | Volatilité |
| Exposition aux entreprises non cotées | Fonds de private equity | Illiquidité |
| Diversification entre plusieurs gérants | Fonds de fonds | Cumul des frais |
| Sélection d’une seule entreprise | Investissement direct | Concentration |
| Portefeuille déjà constitué | Fonds secondaire | Valorisation |
| Détention dans une enveloppe patrimoniale | Assurance-vie compatible | Conditions du contrat |
Cette grille ne constitue pas une recommandation. Elle permet de structurer la comparaison.
Questions fréquentes
Quelle est la différence entre private equity et fonds d’investissement ?
Le private equity est une classe d’actifs investie dans des entreprises non cotées. Un fonds d’investissement est un véhicule collectif, qui peut investir dans plusieurs catégories d’actifs, dont le private equity.
Le private equity est-il toujours un fonds ?
Non. Il peut être réalisé directement au capital d’une entreprise, par un co-investissement ou par l’intermédiaire d’un fonds spécialisé.
Tous les fonds d’investissement investissent-ils en private equity ?
Non. Certains fonds investissent uniquement dans des actions, des obligations, de l’immobilier ou des instruments monétaires.
Quelle différence entre un FCPR et un fonds classique ?
Un FCPR vise une exposition significative aux entreprises non cotées selon son cadre d’investissement. Un fonds classique peut investir principalement dans des titres cotés et offrir une liquidité plus régulière.
Un fonds de private equity est-il coté en Bourse ?
Généralement non. Certaines sociétés de capital-investissement sont cotées, ce qui ne signifie pas que leurs fonds sous-jacents le sont aussi.
Peut-on récupérer son capital avant la fin ?
Pas toujours. Une cession secondaire peut être possible, mais elle dépend d’un acheteur. Une décote et des délais peuvent s’appliquer.
Quel placement est le plus liquide ?
Un fonds traditionnel investi dans des actifs cotés est généralement plus liquide. La disponibilité dépend toutefois des actifs détenus et des règles du véhicule.
Le private equity est-il plus rentable ?
Certains fonds ont produit des rendements élevés. D’autres ont subi des pertes ou obtenu des résultats inférieurs aux attentes. Aucune performance future ne peut être garantie.
Quel placement présente le plus de risques ?
Le niveau de risque dépend du fonds, de sa stratégie et des actifs détenus. Le private equity ajoute généralement une forte illiquidité et un risque important lié au gérant.
Peut-on combiner les deux types de fonds ?
Oui. Un portefeuille peut associer des fonds traditionnels liquides et une poche de private equity à long terme.
Quelle différence entre private equity et venture capital ?
Le venture capital est une stratégie du private equity. Il finance généralement de jeunes entreprises dont le modèle reste en phase de développement.
Une assurance-vie luxembourgeoise peut-elle contenir du private equity ?
Certains contrats peuvent intégrer des supports de private equity. L’accès dépend du contrat, de l’assureur, du fonds et du profil du souscripteur.
Faut-il écrire « fond » ou « fonds d’investissement » ?
La forme correcte est « fonds d’investissement », avec un « s », même lorsqu’il s’agit d’un seul fonds.
Comprendre la catégorie avant de comparer les produits
La différence entre private equity et fonds d’investissement tient d’abord à leur nature. Le private equity indique les actifs et les entreprises financés ; le fonds d’investissement décrit le véhicule utilisé pour réunir et gérer les capitaux. Un fonds de private equity combine ces deux dimensions.
Le choix pratique doit ensuite porter sur les actifs détenus, la liquidité, la durée, le gérant, les frais, les risques et la place du fonds dans votre patrimoine. Un fonds traditionnel et un fonds de private equity ne répondent pas aux mêmes besoins ; ils peuvent néanmoins se compléter dans une allocation structurée.
Construire une allocation adaptée à votre patrimoine
Comparez les fonds selon leur liquidité, leur durée, leurs frais et leur cohérence avec vos objectifs.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. Les fonds de private equity présentent également un risque d’illiquidité. Les conséquences juridiques et fiscales dépendent de la situation et de la résidence de chaque investisseur.