

Là où les stratégies de la série décrivent ce que l’on détient, ce document décrit le contenant. La réponse à la question posée est oui, mais elle est encadrée par trois conditions cumulatives et elle transforme la mécanique de sortie du contrat. Ce document présente le cadre luxembourgeois applicable, les conditions à réunir et les conséquences pratiques pour le souscripteur.
Un contrat lié à des fonds d’investissement ne peut être représenté que par quatre types d’actifs : des parts de fonds externes, des parts de produits structurés, des parts de fonds internes sans garantie de rendement, et des liquidités. Une participation non cotée ou une part de fonds fermé ne figure donc jamais « en direct » dans la police. Elle est portée par un fonds interne, et c’est ce compartiment qui détermine la gouvernance de l’opération.
Les conditions réglementaires
- Cadre applicable : lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026
- Compartiments possibles : fonds dédié, fonds d’assurance spécialisé, fonds interne collectif
- Fonds dédié : prime minimale de 125 000 € à la souscription
- Fonds d’assurance spécialisé : aucune condition réglementaire de prime ni de fortune
- Condition de rachat du fonds visé : garantie au moins semestrielle en catégories A et B, douze mois en catégorie C, aucune restriction en catégorie D
- Trois clauses obligatoires avant tout investissement en actif à liquidité réduite
Ces éléments décrivent le cadre réglementaire luxembourgeois. Les conditions propres à chaque compagnie peuvent être plus restrictives : elles se vérifient sur les conditions générales et sur l’annexe d’investissement du contrat, pas sur une documentation commerciale.
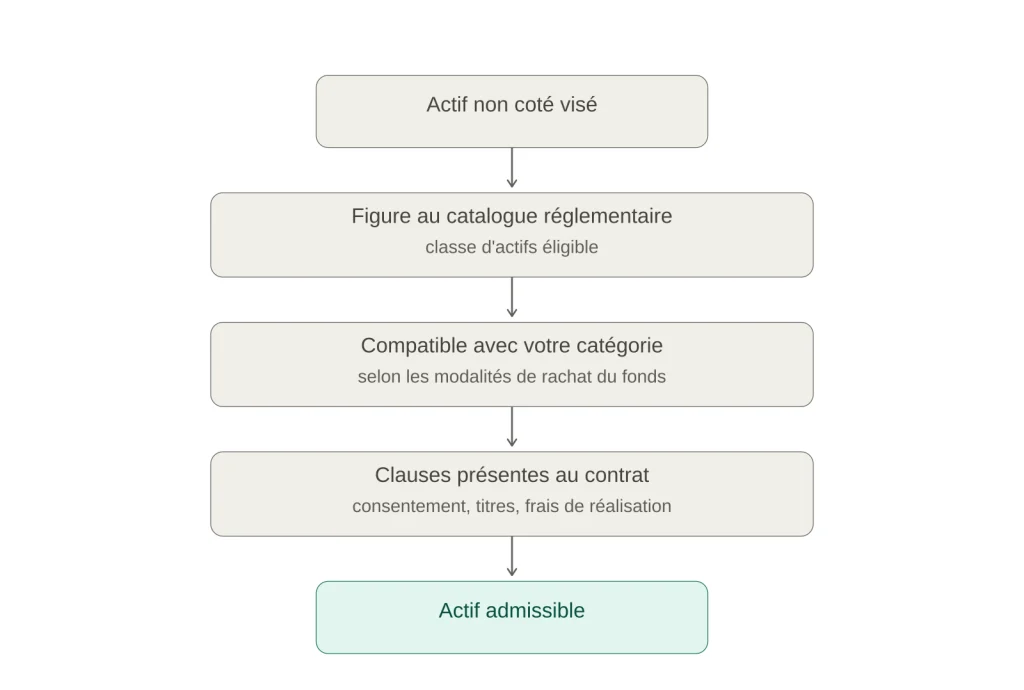
Trois filtres successifs. Un seul manquement suffit à bloquer l’opération.
Une créance sur l’assureur, pas une détention directe
C’est le point que la plupart des présentations inversent, et il conditionne tout le reste.
Les actifs du fonds interne sont la propriété de l’entreprise d’assurance. Ils sont isolés dans un patrimoine distinct sur lequel le souscripteur détient une créance privilégiée de premier rang, et non un droit de propriété sur les titres. L’effet pratique est voisin d’une détention directe tant que tout se déroule normalement. Il cesse de l’être dès qu’un actif ne se vend pas.
Cette distinction est sans conséquence pour une action cotée, qui se cède en séance. Elle en a pour une part de fonds fermé, qui n’a pas de marché organisé et dont la sortie naturelle est la liquidation du véhicule.
Quel profil de liquidité pour le souscripteur ?
C’est la transformation la plus concrète que produit une poche non cotée dans une police.
Un rachat partiel est servi sur les supports mobilisables du contrat. La fraction investie dans un fonds fermé n’est pas disponible avant son terme, et sa valorisation ne bouge qu’au rythme des estimations trimestrielles communiquées par la société de gestion. Le contrat conserve donc sa faculté de rachat, mais celle-ci s’exerce sur une assiette réduite.
Deux conséquences suivent. Le dimensionnement de la poche illiquide doit tenir compte des besoins de trésorerie prévisibles sur la durée du fonds, pas seulement de l’appétit pour la classe d’actifs. Et lorsque le fonds procède par appels de capitaux successifs, le contrat doit conserver en permanence la liquidité nécessaire pour y répondre à échéance.
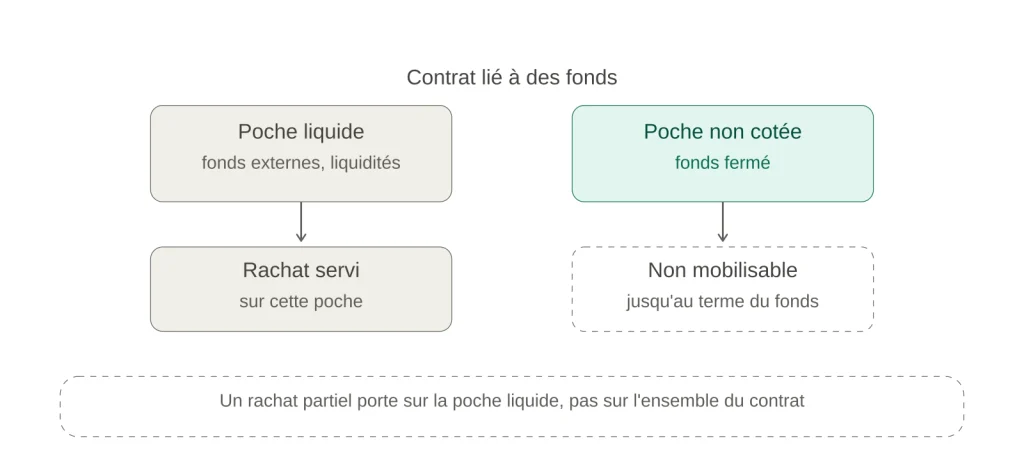
La faculté de rachat subsiste, l’assiette sur laquelle elle s’exerce se réduit.
Que prévoit le contrat quand l’actif n’est pas cessible ?
La réglementation subordonne l’investissement en actifs à liquidité réduite à trois conditions cumulatives, applicables aussi bien à un fonds dédié qu’à un fonds d’assurance spécialisé.
Le consentement documenté. Le souscripteur marque son accord explicite après réception d’une notice l’informant des risques particuliers, y compris juridiques et fiscaux. Un exemplaire contresigné est conservé par l’assureur.
La faculté de règlement en titres. L’assureur doit avoir la possibilité juridique et se réserver le droit, dans ses conditions générales ou particulières, de fournir sa prestation non pas en numéraire mais en transférant au bénéficiaire la propriété des actifs.
Les frais de réalisation à la charge de la prestation. Le souscripteur accepte que les frais raisonnables engagés par l’assureur pour réaliser les actifs soient déduits de la prestation versée.
Ces trois clauses ne sont pas des formalités administratives : elles décrivent ce qui se produira au dénouement si l’actif n’est pas cessible dans les délais. En leur absence dans le contrat, la poche non cotée ne peut pas être constituée en l’état.
Quels sont les risques spécifiques ?
| Risque | Mécanisme | Question à poser |
|---|---|---|
| Blocage partiel | Le rachat ne porte que sur les supports mobilisables | Quelle part du contrat reste disponible à tout moment ? |
| Prestation en titres | Le bénéficiaire peut recevoir des parts au lieu d’un capital | La clause figure-t-elle dans mes conditions générales ? |
| Frais de réalisation | Ils viennent en diminution de la prestation versée | Comment sont-ils plafonnés ou encadrés ? |
| Valorisation décalée | La valeur retenue est une estimation périodique du gérant | À quelle fréquence la poche est-elle valorisée ? |
| Appel de capitaux non couvert | Un défaut de paiement active les clauses du fonds | Quelle réserve dois-je maintenir dans le contrat ? |
| Capacité du dépositaire | Tous ne traitent pas les positions non cotées | Le dépositaire suit-il ce type d’actif et exécute-t-il les appels ? |
| Refus de l’assureur | La politique interne peut être plus stricte que le catalogue | L’actif visé est-il déjà référencé par la compagnie ? |
Comment mettre en place cette poche ?
La séquence compte autant que le contenu, notamment lorsque le fonds visé a une date de closing.
L’éligibilité se détermine d’abord : catégorie du souscripteur établie sur pièces, puis vérification des modalités de rachat du fonds au regard de cette catégorie. Le compartiment se choisit ensuite, entre fonds dédié et fonds d’assurance spécialisé, ce dernier étant imposé dès lors que le contrat comporte des lignes directes en dehors d’un fonds dédié. Viennent enfin la validation de l’actif par la compagnie, la contresignature des notices et le dimensionnement de la réserve de liquidité.
Sur un contrat existant, une vérification préalable s’impose : les contrats souscrits avant le 1er février 2026 restent régis par les règles d’investissement figurant à leur annexe, établie sous l’empire des circulaires antérieures. Cette annexe peut être modifiée par avenant pour refléter le cadre actuel.
SIX QUESTIONS AVANT DE LOGER UN ACTIF ILLIQUIDE
- Quelle catégorie de souscripteur mon dossier permet-il d’atteindre, et sur quels justificatifs ?
- Le fonds visé offre-t-il un mécanisme de rachat compatible avec cette catégorie ?
- Mes conditions générales portent-elles les trois clauses propres aux actifs peu liquides ?
- Quelle fraction du contrat restera mobilisable après constitution de la poche ?
- Quelle réserve de liquidité le calendrier d’appels de capitaux impose-t-il ?
- Mon annexe d’investissement renvoie-t-elle au cadre en vigueur ou à un texte antérieur ?
Faire auditer votre contrat avant d’engager une souscription
L’analyse porte sur votre catégorie, sur les clauses effectivement présentes dans votre police et sur la compatibilité du fonds visé avec l’une et les autres.
Questions fréquentes
Un contrat peut-il détenir une participation non cotée en direct ?
Non. Les actifs admis dans un contrat lié à des fonds se limitent à quatre types, et une ligne directe passe nécessairement par un fonds interne. Une participation détenue hors d’un fonds dédié impose la création d’un fonds d’assurance spécialisé.
Les actifs de mon contrat m’appartiennent-ils ?
Non. Ils sont la propriété de la compagnie d’assurance, isolés dans un patrimoine distinct sur lequel vous détenez une créance privilégiée de premier rang. L’effet pratique est voisin, la qualification juridique ne l’est pas.
Puis-je racheter une partie de mon contrat pendant la vie du fonds ?
Oui, sur les supports mobilisables. La fraction investie dans un fonds fermé n’est pas disponible avant son terme, et sa valorisation suit les estimations périodiques du gérant.
Que se passe-t-il au décès si l’actif n’est pas vendable ?
Le contrat prévoit que l’assureur puisse fournir sa prestation en transférant la propriété des actifs au bénéficiaire, et que les frais engagés pour les réaliser soient déduits de la prestation. Ce scénario est contractuellement organisé.
Mon contrat souscrit il y a cinq ans est-il concerné par le cadre actuel ?
Pas automatiquement. Les contrats antérieurs au 1er février 2026 restent régis par les règles figurant à leur annexe d’investissement. Un avenant est nécessaire pour accéder au cadre en vigueur.
Une enveloppe adaptée, à condition d’en accepter la mécanique
Une police peut porter des actifs illiquides, et c’est même l’une des raisons pour lesquelles le contrat luxembourgeois est retenu par les patrimoines qui construisent une allocation non cotée. La réglementation l’organise plutôt qu’elle ne l’entrave.
La contrepartie n’est pas une interdiction mais une transformation : l’assiette du rachat se réduit, la valorisation devient périodique, et le dénouement peut prendre la forme d’une remise de titres plutôt que d’un versement. Ces trois effets se traitent au moment de la mise en place, sur les conditions générales et sur l’annexe d’investissement. Ils ne se corrigent pas après coup.
Vérifier votre éligibilité à ce type de montage
Comparez la poche envisagée avec vos besoins de trésorerie avant tout engagement.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement en actifs non cotés comporte un risque de perte en capital et un risque d’illiquidité marqué, sur un horizon long. Le cadre réglementaire exposé est celui de la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026 ; les conditions propres à chaque compagnie peuvent être plus restrictives. Les conséquences juridiques et fiscales dépendent de la situation de chaque souscripteur.
Vous souhaitez en savoir plus ? Bénéficiez d’une analyse gratuite et sans engagement.