

Accéder au capital d’entreprises non cotées suppose de choisir un mode de détention avant même de choisir une stratégie. Ce document compare les six voies d’accès, détaille les critères d’analyse d’un fonds, les frais à cumuler et les risques à évaluer, pour situer cet engagement dans votre patrimoine global.
Investir en private equity permet d’accéder au capital d’entreprises non cotées. L’investissement peut être réalisé directement ou par l’intermédiaire de fonds spécialisés.
Le choix du véhicule est aussi important que celui de la stratégie. Il détermine la diversification, les frais, la durée d’immobilisation et les conditions de sortie.
Avant d’investir, vous devez donc répondre à trois questions :
- quelle somme peut rester indisponible pendant plusieurs années ?
- quel niveau de perte le portefeuille peut-il supporter ?
- quel travail de sélection souhaitez-vous déléguer ?
Un fonds de private equity ne constitue pas une simple alternative à un placement coté. Son fonctionnement repose sur une sélection active des entreprises, une détention longue et une sortie organisée.
Six voies d’accès au capital-investissement
- investir directement dans une entreprise non cotée ;
- souscrire un fonds de private equity fermé ;
- choisir un fonds evergreen ;
- investir dans un fonds de fonds ;
- acquérir une exposition secondaire ;
- participer à un co-investissement.
Certains contrats d’assurance-vie peuvent également servir de cadre de détention. L’éligibilité dépend alors du contrat, de l’assureur, du fonds et du profil du souscripteur.
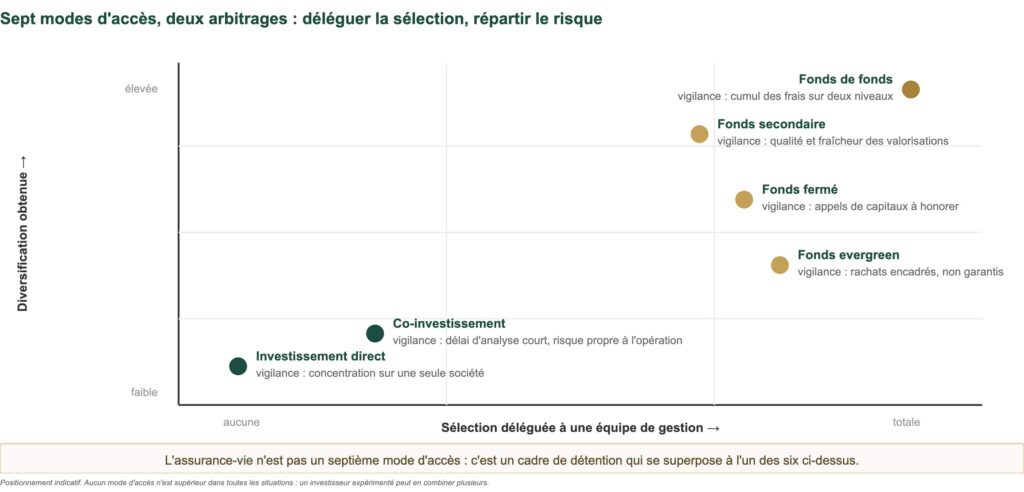
| Mode d’accès | Diversification | Liquidité | Point de vigilance |
|---|---|---|---|
| Investissement direct | Faible, sélection non déléguée | Très limitée | Concentration |
| Fonds fermé | Moyenne, sélection déléguée | Limitée jusqu’aux sorties | Appels de capitaux |
| Fonds evergreen | Variable, sélection déléguée | Encadrée | Rachats non garantis |
| Fonds de fonds | Élevée, déléguée à deux niveaux | Limitée | Cumul des frais |
| Fonds secondaire | Variable à élevée, déléguée | Limitée | Qualité des valorisations |
| Co-investissement | Faible à moyenne, déléguée en partie | Très limitée | Risque propre à l’entreprise |
| Assurance-vie | Selon les supports et l’architecture | Dépend du support | Frais et conditions du contrat |
Évaluer votre accès au private equity
L’analyse tient compte de votre patrimoine, de vos besoins de liquidité, de votre horizon et de votre tolérance au risque.
Quelles conditions faut-il remplir avant d’investir ?
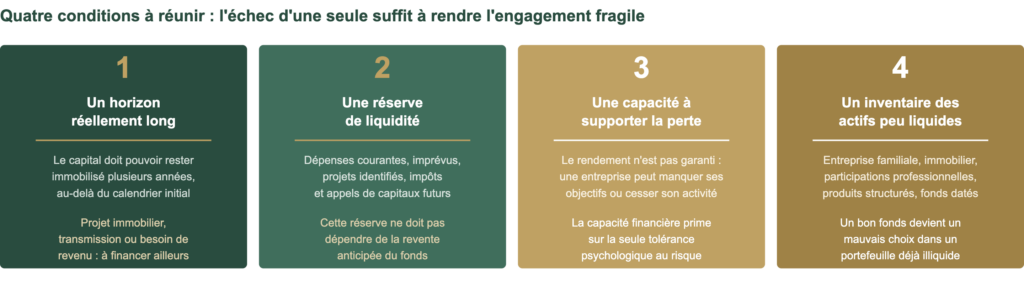
Le seuil de souscription ne suffit pas pour déterminer si un investissement est adapté. Un fonds peut être accessible sans être compatible avec votre situation patrimoniale. Quatre conditions doivent être examinées avant toute décision.
Le test à appliquer
Pouvoir souscrire n’est pas une condition suffisante. L’allocation doit être évaluée au niveau du patrimoine global, pas au niveau du fonds pris isolément.
La diversification réduit l’impact d’un échec isolé. Elle ne supprime pas le risque de perte en capital.
Disposer d’un horizon réellement long
Les entreprises non cotées ne peuvent pas être revendues chaque jour sur un marché organisé. Leur développement, leur transformation et leur cession prennent du temps. Le capital engagé doit pouvoir rester immobilisé pendant plusieurs années, et la durée réelle peut dépasser le calendrier initial lorsque les sorties sont retardées.
Conserver une réserve de liquidité
Vous devez garder suffisamment de capitaux disponibles pour vos dépenses courantes, les imprévus, vos projets déjà identifiés, les appels de capitaux futurs, les impôts et frais éventuels. Un investissement en private equity devient fragile lorsque l’épargnant doit récupérer rapidement une somme normalement immobilisée.
Accepter une perte partielle ou totale
Le rendement n’est pas garanti. Une entreprise peut ne pas atteindre ses objectifs, être restructurée ou cesser son activité. Vous devez évaluer votre capacité financière à supporter cette perte : la seule tolérance psychologique ne suffit pas.
Tenir compte des autres actifs peu liquides
Un patrimoine peut déjà comprendre une entreprise familiale, de l’immobilier, des participations professionnelles, des produits structurés ou des fonds à durée limitée. Ajouter du private equity peut alors renforcer une concentration déjà importante.
Pourquoi investir dans le private equity ?
Le private equity donne accès à des entreprises non cotées en Bourse. Certaines se trouvent en phase de croissance, de transmission ou de transformation. Le fonds peut apporter des capitaux, mais aussi une expertise stratégique : il intervient parfois sur la gouvernance, le recrutement, l’expansion ou les acquisitions.
Cette classe d’actifs peut compléter des actions cotées, des obligations ou de l’immobilier. Sa contribution à la diversification dépend toutefois des entreprises et stratégies sélectionnées. Le potentiel de rendement s’accompagne de contraintes précises :
- capital immobilisé ;
- valorisation moins fréquente ;
- frais spécifiques ;
- forte dispersion entre les fonds ;
- impossibilité de garantir une sortie à une date donnée.
La question n’est donc pas seulement pourquoi investir, mais comment accéder au marché sans déséquilibrer le reste du portefeuille.
Investir directement dans une entreprise non cotée
L’investissement direct consiste à entrer au capital d’une entreprise sans passer par un fonds diversifié. Vous choisissez la société, négociez les conditions et supportez directement les conséquences de votre décision. Cette approche peut prendre la forme d’une participation dans l’entreprise d’un proche, d’un investissement comme business angel, d’une reprise de société, d’une souscription lors d’une augmentation de capital, d’une acquisition de titres auprès d’un actionnaire ou d’une participation à un tour de financement.
Les avantages
L’investissement direct offre une visibilité précise sur l’entreprise financée : vous connaissez son secteur, son équipe et son projet. Vous pouvez également négocier des droits particuliers : accès à l’information, siège au conseil, droit de veto, protection contre certaines dilutions, droit de sortie conjointe, priorité lors de futures opérations. Cette influence dépend du pourcentage détenu et du pacte d’actionnaires.
Les risques
L’exposition reste concentrée sur une seule entreprise. Une difficulté opérationnelle peut donc affecter une part importante du capital investi. Vous devez être capable d’analyser les comptes, le modèle économique, le marché, les contrats, la gouvernance, les besoins futurs de financement et les conditions de sortie.
Vous devez aussi anticiper une éventuelle dilution : une entreprise en croissance peut solliciter plusieurs levées de fonds avant de devenir rentable. L’investissement direct convient surtout aux personnes disposant d’une expertise sectorielle, juridique ou financière suffisante.
Investir via un fonds de private equity fermé
Un fonds de private equity collecte les engagements de plusieurs investisseurs. Une société de gestion sélectionne ensuite les entreprises et pilote les participations.
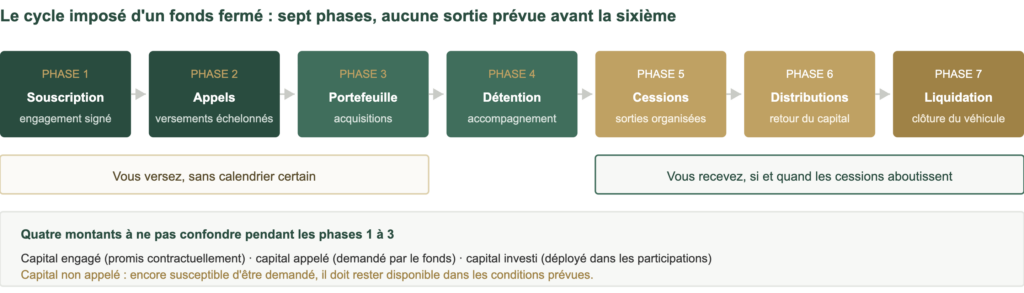
L’engagement n’est pas toujours versé immédiatement : le fonds appelle les capitaux au fil des opportunités identifiées, sans date connue à l’avance.
Pourquoi passer par un fonds ?
Le fonds délègue la sélection à une équipe spécialisée et apporte généralement une diversification supérieure à celle d’un investissement direct. La société de gestion prend en charge la recherche des entreprises, la due diligence, la valorisation, la négociation, le suivi, la gouvernance et la préparation des sorties. Cette délégation ne protège pas contre une mauvaise sélection : elle rend le choix du gérant particulièrement important.
Les contraintes
Les parts ne peuvent généralement pas être revendues librement. Vous dépendez du calendrier des sorties du portefeuille. Le fonds peut aussi prévoir une durée initiale, des prolongations, des restrictions de transfert, plusieurs niveaux de frais, une commission de performance et des pénalités en cas de non-paiement d’un appel. La documentation doit être comprise avant la souscription.
Investir dans un fonds evergreen
Un fonds evergreen n’a pas le même calendrier qu’un fonds fermé traditionnel : il peut investir, céder et réinvestir de manière continue. Les souscriptions peuvent être ouvertes à certaines périodes et des possibilités de rachat peuvent être prévues. Cette structure peut simplifier l’accès au private equity, sans garantir pour autant une liquidité permanente.
Les avantages possibles
Un fonds evergreen peut offrir un portefeuille déjà partiellement constitué, un déploiement plus rapide du capital, une exposition moins dépendante d’un seul millésime, des souscriptions périodiques et une gestion continue des actifs. La présence d’entreprises déjà détenues améliore parfois la visibilité sur le portefeuille.
Pourquoi un fonds evergreen n’est pas toujours liquide
Les rachats peuvent être soumis à une période minimale de détention, un préavis, une fenêtre trimestrielle ou semestrielle, un plafond global, la liquidité disponible ou une suspension temporaire. Les actifs sous-jacents restent non cotés : le fonds ne peut pas toujours vendre rapidement des entreprises pour rembourser les demandes.
Le mot « evergreen » décrit la durée du véhicule, pas la disponibilité du capital.
Investir dans un fonds de fonds
Un fonds de fonds n’investit pas directement dans une seule série d’entreprises : il sélectionne plusieurs fonds gérés par différentes sociétés de gestion. Un seul véhicule peut ainsi donner accès à plusieurs stratégies, millésimes, régions, secteurs, tailles d’entreprise et équipes de gestion.
Pourquoi choisir un fonds de fonds ?
Cette structure facilite la diversification et réduit la dépendance à un seul gérant ou à une seule année d’investissement. Un fonds de fonds peut aussi accéder à des véhicules difficiles à sélectionner individuellement et mutualiser le travail de due diligence et de suivi. Cette solution peut convenir si vous souhaitez déléguer une grande partie de la construction du portefeuille.
Son principal inconvénient:
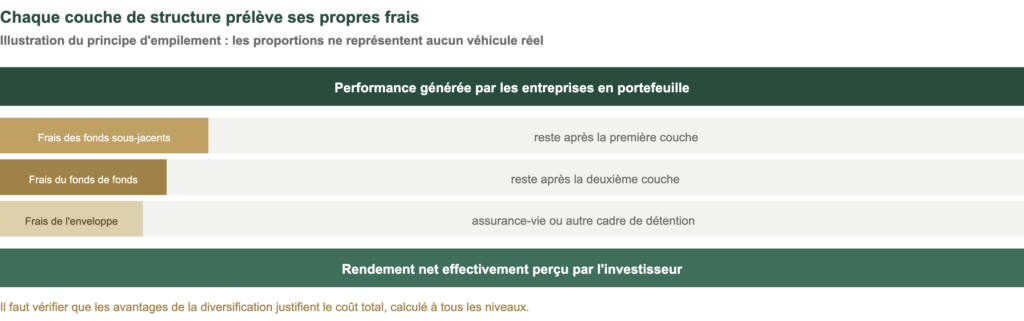
Les coûts existent à deux niveaux au moins: celui du fonds de fonds et celui des fonds sous-jacents, auxquels s’ajoutent l’enveloppe et les véhicules éventuels.
Investir sur le marché secondaire
Le marché secondaire permet d’acquérir des participations déjà existantes dans des fonds ou des portefeuilles de private equity. Vous n’entrez donc pas toujours au début du cycle : une partie des entreprises peut déjà être connue et développée.
Les intérêts du secondaire
Une stratégie secondaire peut offrir une meilleure visibilité sur les actifs, une durée résiduelle parfois plus courte, un déploiement rapide, une diversification immédiate, un accès à des fonds déjà fermés et un prix différent de la dernière valeur communiquée. Le vendeur peut rechercher de la liquidité avant le terme du fonds.
Les risques
Un prix décoté ne garantit pas une bonne affaire. La dernière valorisation peut être ancienne ou reposer sur des hypothèses trop favorables. L’acheteur doit examiner les entreprises restantes, les appels de capitaux futurs, la durée résiduelle, les frais, la qualité du gérant, les conditions de sortie et la méthode de valorisation. Les participations secondaires restent illiquides après leur acquisition.
Participer à un co-investissement
Le co-investissement permet de financer directement une entreprise aux côtés d’un fonds principal. Le gérant sélectionne l’opération et conserve généralement un rôle central ; le co-investisseur détient toutefois une exposition directe à l’entreprise.
Les avantages
Les frais peuvent être inférieurs à ceux d’un fonds classique. Vous connaissez aussi l’entreprise avant de vous engager. Cette solution permet de renforcer une conviction particulière dans un portefeuille déjà diversifié.
Les points de vigilance
Le co-investissement concentre le risque : une seule opération peut représenter une part significative du capital engagé. Le délai d’analyse est parfois court. Vous devez comprendre le prix, la dette, le marché, le plan de création de valeur, les droits de gouvernance et le scénario de sortie.
Vous devez également vérifier pourquoi l’opportunité vous est proposée. Une allocation disponible ne prouve pas la qualité de la transaction.
Comment choisir entre les différents modes d’accès ?
Le choix dépend du niveau de délégation recherché.
| Votre priorité | Mode d’accès à étudier | Risque à surveiller |
|---|---|---|
| Choisir vous-même une entreprise | Investissement direct | Concentration |
| Déléguer la sélection | Fonds fermé | Qualité du gérant |
| Accéder à un portefeuille permanent | Fonds evergreen | Liquidité encadrée |
| Diversifier entre plusieurs gérants | Fonds de fonds | Cumul des frais |
| Viser des portefeuilles plus avancés | Fonds secondaire | Valorisation |
| Renforcer une conviction précise | Co-investissement | Risque spécifique |
| Structurer la détention | Assurance-vie | Conditions du support |
Comparer les solutions compatibles avec votre patrimoine
Le choix porte sur la stratégie, le véhicule, la liquidité, les frais et le niveau de sélection délégué.
Quel montant minimum faut-il investir ?
Il n’existe pas de montant minimum universel. Le seuil dépend du fonds, de sa réglementation, de son canal de distribution, de la stratégie, de l’enveloppe, de votre statut d’investisseur et de votre résidence. Certains véhicules ciblent une clientèle professionnelle ou patrimoniale ; d’autres sont structurés pour un accès plus large.
Le seuil contractuel n’est pas le montant raisonnable
Pouvoir souscrire ne signifie pas que le montant convient au portefeuille. La somme pertinente doit être calculée après déduction de l’épargne de précaution, des dépenses prévues, des engagements déjà pris, des besoins de revenu, des futurs appels de capitaux et des autres actifs illiquides.
Un ticket faible peut rester excessif dans un petit patrimoine. Un ticket élevé peut être proportionné dans une allocation largement diversifiée.
Faut-il investir en une seule fois ?
Pas nécessairement. Répartir les engagements entre plusieurs millésimes peut réduire le risque de déployer tout le capital dans un même environnement de marché. Cette approche permet aussi d’échelonner les appels de capitaux, les phases de développement, les cessions et les distributions. Elle doit toutefois rester compatible avec le nombre de fonds que vous pouvez réellement suivre.
Comment identifier un fonds de private equity solide ?
Choisir un fonds ne consiste pas à sélectionner le rendement historique le plus élevé. Il faut comprendre comment cette performance a été obtenue. Six critères doivent être analysés ensemble.
1. La stratégie du fonds
La documentation doit préciser le stade des entreprises ciblées, les secteurs, les régions, la taille des participations, le recours à la dette, le niveau de concentration, la durée de détention et les scénarios de sortie. Un fonds de venture capital ne se compare pas à un fonds de growth equity ou de buyout. La stratégie doit aussi correspondre aux compétences de l’équipe.
2. L’expérience de la société de gestion
Vous devez identifier les personnes réellement responsables des résultats passés : leur ancienneté, leur stabilité, leur spécialisation, les opérations qu’elles ont dirigées, les pertes rencontrées, les sorties réalisées et leur capacité à lever les fonds suivants. Un historique lié à d’anciens collaborateurs ne prouve pas la qualité de l’équipe actuelle.
3. La qualité du deal flow
Un gérant doit accéder à suffisamment d’opportunités pour rester sélectif. Son deal flow peut venir de son réseau, de partenaires, de banques d’affaires, d’entrepreneurs, d’anciens dirigeants, des sociétés du portefeuille ou d’une prospection sectorielle. Un fonds qui peine à trouver des opérations peut accepter des prix élevés ou des entreprises moins solides.
4. La discipline sur les prix
Une bonne entreprise ne constitue pas automatiquement un bon investissement : le rendement dépend aussi du prix payé. Une valorisation excessive peut réduire la performance malgré une croissance satisfaisante. Le gérant doit démontrer sa capacité à abandonner une opération lorsque les conditions deviennent défavorables.
5. Le plan de création de valeur
Le fonds doit expliquer comment il compte améliorer l’entreprise : croissance commerciale, expansion internationale, acquisitions, amélioration des marges, recrutement, digitalisation, gouvernance, désendettement. Le plan doit reposer sur des actions identifiables. Une simple hausse du multiple de revente ne constitue pas une stratégie suffisante.
6. Les résultats nets et réalisés
Les performances doivent être analysées après les frais. Distinguez les plus-values déjà réalisées, les distributions versées, les participations encore valorisées, les résultats bruts et nets, la performance du gérant et celle de l’équipe actuelle. Les fonds doivent être comparés avec des véhicules proches par stratégie, région et millésime.
Comment lire le TRI, le TVPI et le DPI ?
Les indicateurs de private equity répondent à des questions différentes.
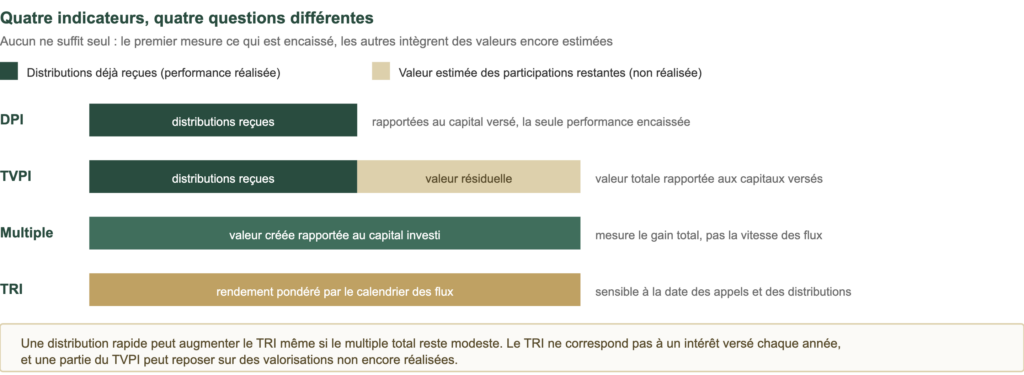
Le DPI aide à distinguer la performance encaissée de la valeur encore estimée. Les quatre indicateurs doivent être lus ensemble.
Quels frais faut-il examiner ?
Les frais réduisent directement le rendement net. Ils doivent être étudiés sur toute la durée du placement.
| Nature | Ce qu’ils recouvrent | Ce qu’il faut vérifier |
|---|---|---|
| Souscription | Prélevés à l’entrée dans certains véhicules ou enveloppes | Le mode de distribution et la structure retenue |
| Gestion | Rémunèrent la société de gestion pendant la vie du fonds | Taux, assiette, évolution et durée d’application |
| Carried interest | Part de la performance attribuée à l’équipe de gestion | Toute la formule, pas seulement le pourcentage affiché |
| Transaction et fonctionnement | Audits, frais juridiques, administration, dépositaire, valorisation, opérations abandonnées, coûts de cession | Leur traitement dans la documentation |
| Enveloppe | Frais propres au contrat ou au cadre de détention | Le coût total calculé à tous les niveaux |
L’assiette des frais de gestion peut porter sur le capital engagé, investi ou restant selon les périodes. Le calcul du carried interest peut inclure le remboursement préalable du capital, un rendement prioritaire, une phase de rattrapage, une clé de partage et un mécanisme de restitution éventuelle. Une structure pratique peut devenir peu attractive si les couches tarifaires s’accumulent.
Existe-t-il des « meilleurs » fonds de private equity ?
Il n’existe pas de fonds supérieur dans l’absolu. Un véhicule peut être pertinent pour un investisseur et inadapté pour un autre : le choix dépend de l’horizon, du risque, de la liquidité et du portefeuille existant.
Un classement des « meilleurs fonds » pose plusieurs problèmes :
- les stratégies ne sont pas comparables ;
- les millésimes traversent des marchés différents ;
- certaines performances restent estimées ;
- les fonds les mieux classés peuvent être fermés ;
- le résultat passé ne garantit pas le suivant ;
- les frais et conditions d’accès varient.
La question utile est plutôt : quel fonds présente une stratégie, une équipe et une structure cohérentes avec mon patrimoine ? Un classement historique peut servir de point de départ ; il ne remplace pas une due diligence.
Quelle rentabilité attendre du private equity ?
Aucun rendement précis ne peut être promis. La performance dépend notamment de la stratégie, du prix d’acquisition, du millésime, de la qualité du gérant, de l’évolution des entreprises, du recours à la dette, des conditions de sortie et des frais. La dispersion entre les fonds peut être importante : deux gérants actifs sur le même segment peuvent obtenir des résultats très différents.
Quand la performance devient-elle réelle ?
La valeur d’une entreprise non cotée est estimée pendant sa détention. Elle ne devient définitive qu’au moment d’une transaction réelle. Une valorisation publiée peut donc évoluer lors d’un nouveau financement, d’une cession, d’une restructuration, d’un changement de marché ou d’une révision des hypothèses. Vous devez distinguer les distributions reçues des plus-values encore latentes.
Pourquoi les premières années peuvent-elles être négatives ?
Les frais sont prélevés avant les premières cessions, et le portefeuille met du temps à être constitué. Cette évolution est souvent représentée par une courbe en J. Elle décrit une possibilité fréquente ; elle ne garantit pas un redressement futur.
Quels sont les risques avant d’investir ?
| Risque | Conséquence possible | Question à poser |
|---|---|---|
| Perte en capital | Perte partielle ou totale | Puis-je supporter cette perte ? |
| Illiquidité | Capital indisponible | Ai-je une réserve suffisante ? |
| Gérant | Mauvaise sélection des entreprises | L’équipe maîtrise-t-elle cette stratégie ? |
| Valorisation | Valeur estimée trop élevée | Quelle part de la performance est réalisée ? |
| Concentration | Dépendance à quelques actifs | Le portefeuille est-il réellement diversifié ? |
| Levier | Pertes amplifiées par la dette | Quel endettement supportent les entreprises ? |
| Appels de capitaux | Besoin de liquidités imprévu | Comment financerai-je les appels ? |
| Frais | Rendement net réduit | Quel est le coût cumulé ? |
| Sortie | Cession retardée | Le fonds peut-il être prolongé ? |
Les entreprises peuvent échouer ou être revendues à perte : la sélection professionnelle ne garantit pas le résultat. La revente des parts peut être impossible avant le terme, et un marché secondaire peut exister sans offrir un acheteur ou un prix satisfaisant. Un changement de personnes clés peut modifier la qualité du processus. Enfin, un fonds peut détenir plusieurs entreprises tout en restant exposé à un seul secteur ou pays : la diversification doit être vérifiée au niveau du fonds et du patrimoine global.
Certaines opérations utilisent un effet de levier. La dette peut soutenir le rendement lorsque l’activité progresse ; elle amplifie également les difficultés lorsque les flux diminuent.
Comment investir en private equity, étape par étape
Une démarche structurée limite les décisions fondées uniquement sur une promesse de rendement.
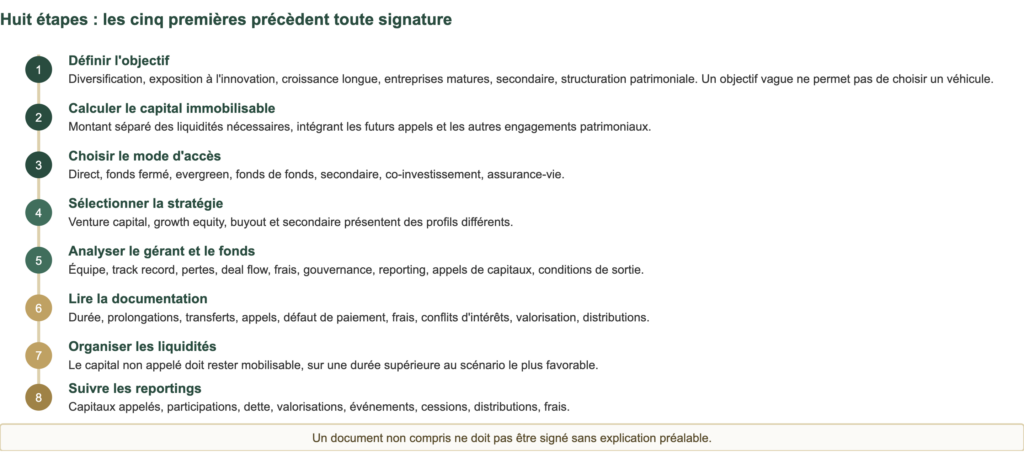
L’analyse du gérant doit précéder la souscription. Après celle-ci, une valeur globale sans détail ne permet pas d’évaluer correctement la situation.
Investir via une assurance-vie luxembourgeoise
Certains contrats d’assurance-vie luxembourgeoise peuvent intégrer des fonds de private equity ou d’autres supports non cotés. Cette possibilité dépend de l’assureur, du contrat, du fonds, du montant investi, de votre résidence, de votre profil et de l’architecture de gestion. Tous les contrats ne donnent pas accès aux mêmes supports.
Les intérêts possibles de cette structure
L’assurance-vie peut permettre d’intégrer le private equity dans une organisation patrimoniale plus large. Elle peut faciliter la centralisation de plusieurs actifs, le suivi du portefeuille, l’organisation des bénéficiaires, la coordination avec une gestion patrimoniale et l’accès à certains supports acceptés par l’assureur. Les conséquences juridiques et fiscales dépendent de votre résidence et doivent être vérifiées individuellement.
Les limites à connaître
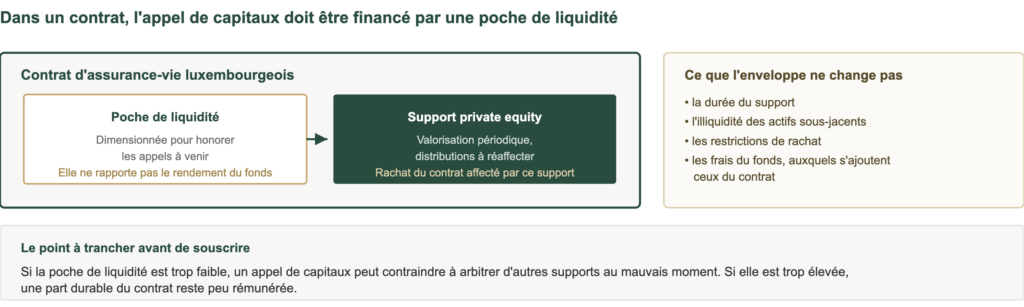
L’assurance-vie ne transforme pas un actif illiquide en placement disponible : elle organise sa détention, avec ses propres frais.
Dix questions avant d’intégrer un fonds dans un contrat
- Le fonds est-il accepté par l’assureur ?
- Comment les appels de capitaux sont-ils financés ?
- Quelle liquidité doit rester dans le contrat ?
- Comment le support est-il valorisé ?
- Un rachat partiel reste-t-il possible ?
- Quels frais sont prélevés à chaque niveau ?
- Que se passe-t-il en cas de prolongation du fonds ?
- Comment les distributions sont-elles réinvesties ou conservées ?
- Quel reporting sera disponible ?
- Quelles règles s’appliquent dans le pays de résidence ?
Vérifier l’éligibilité d’une solution dans votre contrat
L’analyse porte sur le fonds, l’assureur, les appels de capitaux, les frais et les besoins futurs de liquidité.
Quelle solution correspond à quel profil ?
| Situation | Solution pouvant être étudiée | Vigilance principale |
|---|---|---|
| Forte expertise d’une entreprise ou d’un secteur | Investissement direct | Concentration |
| Volonté de déléguer la sélection | Fonds de private equity | Choix du gérant |
| Premier accès au non-coté | Fonds de fonds | Double niveau de frais |
| Recherche d’un portefeuille déjà constitué | Fonds secondaire | Valorisation |
| Allocation patrimoniale durable | Fonds fermé diversifié | Capital immobilisé |
| Besoin d’un véhicule sans échéance fixe | Evergreen | Rachats limités |
| Expérience élevée, portefeuille déjà diversifié | Co-investissement | Risque propre à l’opération |
| Détention dans une organisation assurantielle | Assurance-vie luxembourgeoise | Compatibilité du contrat |
Cette grille ne constitue pas une recommandation. Elle aide à identifier les questions pertinentes.
Comment diversifier un investissement en private equity ?
La diversification ne consiste pas seulement à détenir plusieurs entreprises. Elle peut être organisée selon les gérants, les stratégies, les secteurs, les régions, les tailles d’entreprise, les millésimes, les durées résiduelles et les modes d’accès.
Diversifier les millésimes
Le millésime correspond à l’année de lancement d’un fonds. Les valorisations, les taux et les conditions de sortie varient selon les périodes. Échelonner les engagements limite le risque de déployer tous les capitaux au même moment.
Diversifier les gérants
Chaque société de gestion possède son propre réseau, son processus et ses compétences. Répartir les engagements réduit la dépendance à une équipe unique.
Éviter la surdiversification
Multiplier les fonds peut augmenter les coûts et rendre le suivi difficile. Une allocation trop fragmentée peut aussi diluer les meilleures convictions. L’objectif reste de répartir les risques sans perdre la maîtrise du portefeuille.
Les erreurs à éviter avant d’investir
| Erreur | Pourquoi elle coûte cher |
|---|---|
| Choisir selon le rendement passé | Un TRI historique élevé ne garantit pas le résultat d’un nouveau fonds. Il faut vérifier qui a produit la performance et dans quelles conditions. |
| Sous-estimer les appels de capitaux | Le capital non appelé est une obligation réelle : il ne doit pas être placé dans des actifs impossibles à vendre rapidement. |
| Confondre evergreen et liquidité | Un fonds evergreen peut prévoir des rachats sans pouvoir les garantir. Plafonds et délais doivent être lus avant la souscription. |
| Ignorer les frais cumulés | Les frais existent au niveau du fonds, du fonds de fonds et de l’enveloppe. Le rendement doit être analysé net de tous les coûts. |
| Concentrer sur un seul millésime | Une seule année expose l’ensemble du portefeuille au même niveau de valorisation et au même cycle économique. |
| Investir sans scénario personnel | Vous devez prévoir ce qui se passe si le capital reste immobilisé plus longtemps, sans dépendre d’une cession anticipée. |
Questions fréquentes sur l’investissement en private equity
Qui peut investir en private equity ?
L’accès dépend du fonds, de sa réglementation et de son canal de distribution. Certains véhicules sont destinés aux investisseurs professionnels ou avertis. D’autres sont accessibles à une clientèle privée plus large.
Quel est le montant minimum pour investir ?
Il n’existe pas de seuil unique. Le minimum dépend du fonds, du support et de la structure utilisée. Le montant raisonnable dépend surtout du patrimoine et de la liquidité disponible.
Combien de temps faut-il immobiliser son capital ?
La durée varie selon le véhicule et la stratégie. Un fonds fermé peut conserver les capitaux pendant de nombreuses années. Des prolongations restent possibles lorsque certaines participations ne sont pas encore cédées.
Peut-on revendre ses parts avant le terme ?
Ce n’est pas toujours possible. Une cession secondaire peut exister, mais elle dépend de la présence d’un acheteur. Une décote et un délai doivent être envisagés.
Faut-il choisir un fonds fermé ou evergreen ?
Un fonds fermé offre un cycle structuré autour de la constitution puis de la liquidation du portefeuille. Un evergreen gère ses actifs de manière continue. Le choix dépend de l’horizon, des modalités de rachat et de la stratégie recherchée.
Quelle différence entre fonds de private equity et fonds de fonds ?
Un fonds de private equity investit généralement dans des entreprises. Un fonds de fonds investit dans plusieurs fonds : il offre une diversification plus large, mais ajoute une couche de frais.
Peut-on investir directement dans une entreprise ?
Oui. Cette solution exige toutefois une analyse approfondie et expose l’investisseur à une forte concentration.
Le private equity est-il rentable ?
Certains fonds peuvent générer des rendements élevés. D’autres subissent des pertes ou restent en dessous de leurs objectifs. La rentabilité dépend du gérant, du prix, de la stratégie, des entreprises et des conditions de sortie.
Peut-on perdre tout le capital investi ?
Oui. Une entreprise ou un fonds peut enregistrer des pertes importantes. Le capital n’est pas garanti.
Combien de fonds faut-il détenir ?
Il n’existe pas de nombre universel. La diversification dépend du nombre d’entreprises, des stratégies, des régions, des millésimes et de la taille globale de l’allocation.
Comment reconnaître un bon gérant ?
Un bon gérant présente une stratégie claire, une équipe stable et un processus discipliné. Il doit aussi expliquer ses pertes, ses frais, son accès aux transactions et ses méthodes de création de valeur.
Le private equity est-il accessible dans une assurance-vie luxembourgeoise ?
Certains contrats peuvent accueillir des supports investis en private equity. L’accès dépend du fonds, de l’assureur et du profil du souscripteur. Les risques et les contraintes du non-coté restent présents.
Investir en private equity avec une méthode claire
Savoir comment investir en private equity ne consiste pas à trouver le fonds affichant le rendement passé le plus élevé. La décision commence par le calcul du capital réellement immobilisable, puis par le choix du véhicule, de la stratégie et du gestionnaire.
Vous devez ensuite comprendre les appels de capitaux, la durée du fonds, les frais, les valorisations, les conditions de sortie et les risques de concentration. Le meilleur accès est celui qui reste cohérent avec le reste de votre patrimoine, et qui reste supportable si les distributions arrivent plus tard que prévu.
Identifier une solution adaptée à votre situation
Comparez les modes d’accès, les fonds et les structures de détention selon votre horizon, votre patrimoine et votre profil de risque.
Les informations présentées sont générales. Elles ne constituent ni une recommandation personnalisée, ni une garantie de performance. Tout investissement comporte un risque de perte en capital. En private equity, ce risque porte sur une perte partielle ou totale du capital et s’accompagne d’un risque d’illiquidité. Les conséquences juridiques et fiscales dépendent de la situation et de la résidence de chaque investisseur.