

« Neutralité fiscale » est le terme qui structure tout ce qui s’écrit sur ce sujet. Il signifie que le Luxembourg n’ajoute aucune imposition propre au contrat d’un non-résident. Il ne signifie pas que vous payez moins. Les contenus qui s’arrêtent à ce mot laissent le lecteur avec une attente qui ne sera pas tenue.
La réponse utile part d’ailleurs. Ce qui est imposé, c’est le contrat, pas le compartiment qui se trouve à l’intérieur. Un rachat portant sur une poche de private equity suit exactement les mêmes règles qu’un rachat portant sur un fonds monétaire. Le private equity ne modifie pas le régime applicable. Il modifie le calendrier auquel ce régime s’applique, et c’est là que se joue l’écart avec une détention directe.
Cette page expose ce calendrier, les règles selon votre pays de résidence avec les articles qui les fondent, la comparaison chiffrée avec une détention directe au 1er janvier 2026, et une conséquence propre aux fonds fermés que les contenus disponibles ne traitent pas.
L’essentiel
1. Le régime dépend du contrat et du pays de résidence, jamais du compartiment ni du type de fonds logé.
2. Les distributions du fonds perçues à l’intérieur du contrat ne constituent pas un fait générateur d’imposition.
3. Pour un résident français, les textes applicables sont l’article 125-0 A pour les rachats, l’article 990 I et l’article 757 B pour la transmission.
4. Depuis le 1er janvier 2026, l’assurance vie conserve des prélèvements sociaux à 17,2 % alors que la plupart des autres revenus du capital sont passés à 18,6 %.
5. Un contrat détenu à l’étranger doit être déclaré chaque année à l’administration fiscale française.
Ce que « neutralité fiscale » signifie exactement
Le Luxembourg n’applique au contrat d’un souscripteur non-résident ni taxe sur les primes, ni imposition des produits, ni droits de succession luxembourgeois. Le régime applicable est celui du pays de résidence du souscripteur, apprécié au moment du fait générateur, c’est-à-dire un rachat ou le décès.
La conséquence est symétrique et rarement formulée. Il s’agit de l’absence d’une strate supplémentaire, pas d’un avantage par rapport au contrat domestique. Pour un résident fiscal français, la fiscalité d’un contrat luxembourgeois est celle d’un contrat français, à l’euro près.
L’intérêt du contrat luxembourgeois se situe donc ailleurs que dans le taux : dans l’univers d’investissement, dans la protection des avoirs et dans la portabilité. La fiscalité n’est pas l’argument, elle est la condition de neutralité qui rend les autres arguments exploitables.
Le private equity ne change pas le régime, il change le calendrier
Un contrat en unités de compte n’est imposé qu’au moment d’un rachat, et seulement sur la fraction de produits comprise dans le montant racheté. Ce principe ne connaît pas d’exception liée à la nature du support. Une part de fonds de capital-investissement, un ETF et un fonds obligataire produisent le même effet fiscal à l’intérieur de l’enveloppe : aucun.
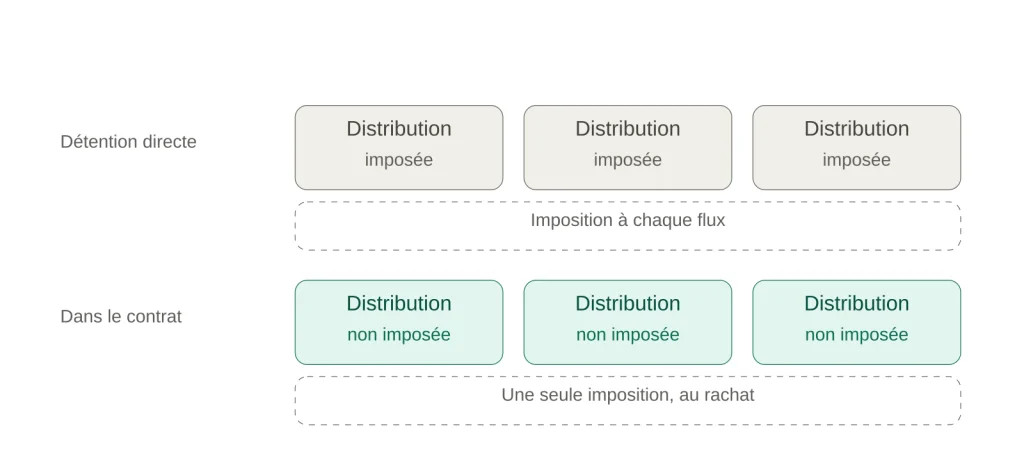
L’écart apparaît dans le profil de flux. Un fonds fermé restitue le capital appelé puis les plus-values par distributions successives, étalées sur huit à douze ans. Détenues en direct, ces distributions constituent des faits générateurs à mesure qu’elles sont perçues. Perçues dans le contrat, elles n’en constituent aucun : l’intégralité des sommes reste disponible pour un réinvestissement, sans prélèvement intermédiaire.
Sur une durée de vie de fonds, cette différence de calendrier produit un effet de capitalisation qui n’a rien de marginal. C’est le seul avantage fiscal réel de la structure, et il est mécanique.
Le revers existe et se dit aussi : le report n’est pas une exonération. La charge est reconstituée au premier rachat, sur des produits accumulés depuis l’origine.
Face à une détention directe : la comparaison chiffrée
Les pages les mieux classées affirment que le contrat est « souvent bien meilleur » qu’une détention directe, sans préciser contre quoi. La réponse exacte dépend de la nature du fonds, et elle a changé au 1er janvier 2026.
Rappel du cadre applicable à une détention directe. L’article 163 quinquies B du Code général des impôts ouvre aux particuliers résidents une exonération d’impôt sur le revenu sur les sommes distribuées et sur les plus-values de cession de parts de FCPR, FPCI ou SLP dits « fiscaux ». Les conditions sont exigeantes et cumulatives : conservation des parts pendant au moins cinq ans, réinvestissement dans le fonds des sommes distribuées pendant cette période, respect par le fonds de son quota d’investissement, et souscription directe. Les prélèvements sociaux, eux, restent dus.
Les fonds qui ne relèvent pas de ce régime, ainsi que les fonds professionnels spécialisés, suivent le droit commun des valeurs mobilières.
Ce qui a changé cette année. La loi de financement de la sécurité sociale pour 2026 a relevé la CSG sur les revenus du capital de 9,2 % à 10,6 %, portant les prélèvements sociaux de 17,2 % à 18,6 % et le prélèvement forfaitaire unique de 30 % à 31,4 %. L’assurance vie n’est pas concernée par cette hausse : elle conserve des prélèvements sociaux à 17,2 %.
Trois situations en découlent, et elles ne se ressemblent pas.
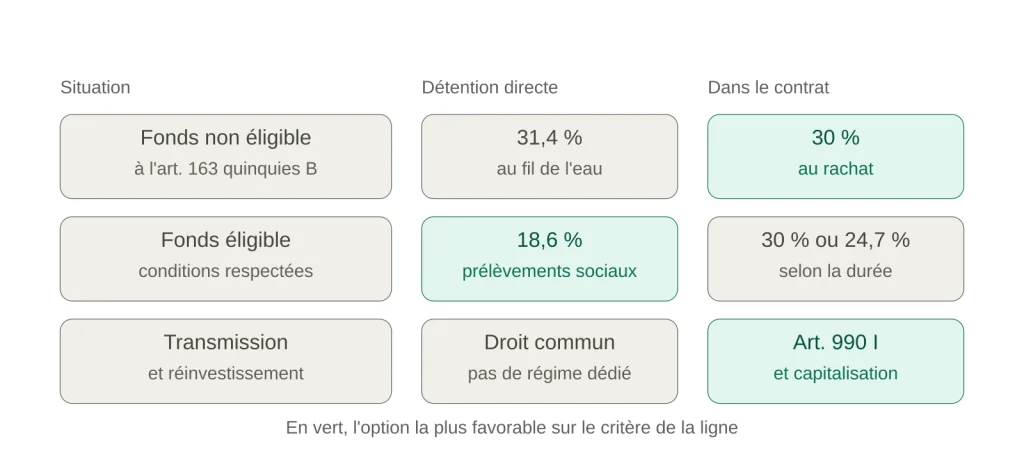
Contre un fonds non éligible au régime de l’article 163 quinquies B, le contrat l’emporte nettement. Détenues en direct, les distributions et plus-values supportent désormais 31,4 %, prélevés au fil de l’eau. Dans le contrat, rien n’est prélevé avant le rachat, et le taux applicable reste 30 %.
Contre un fonds éligible dont les conditions sont effectivement respectées, la comparaison s’inverse sur le seul plan de l’impôt. La détention directe ne supporte que les prélèvements sociaux, soit 18,6 %, sans impôt sur le revenu. Le contrat supporte 30 % en cas de rachat avant huit ans, et 24,7 % au-delà pour la fraction de produits correspondant à des primes n’excédant pas 150 000 €, abattement annuel déduit.
Ce que le contrat apporte malgré tout dans ce second cas relève de trois registres distincts du taux. La transmission, puisque le régime de l’article 990 I n’a pas d’équivalent en détention directe. L’absence de conditions à respecter pendant cinq ans, un manquement au réinvestissement faisant perdre l’exonération. Et le réinvestissement intégral des distributions sur la durée du fonds, dont l’effet composé se compare mal à un différentiel de taux ponctuel.
La conclusion honnête tient en une phrase : le contrat n’est pas systématiquement plus avantageux, il l’est selon la nature du fonds, la durée de détention et l’objectif de transmission.
Résident fiscal français
Au rachat
Seule la fraction de produits comprise dans le rachat est imposée, au prorata du capital retiré. Le capital lui-même ne l’est jamais.
Ces produits relèvent du prélèvement forfaitaire unique à 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux, ou du barème progressif sur option globale annuelle.
Après huit ans de détention, deux mécanismes s’ajoutent. Un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à imposition commune s’applique sur les produits. Et le taux d’impôt sur le revenu tombe à 7,5 % pour la fraction de produits correspondant à des primes n’excédant pas 150 000 €, les prélèvements sociaux restant à 17,2 %.
Pour une poche de private equity, l’articulation avec la durée de vie du fonds mérite d’être posée à la souscription plutôt qu’à la sortie : un fonds de dix ans logé dans un contrat de moins de huit ans place la liquidation du fonds avant l’ouverture du régime favorable.
En cas de décès
Deux régimes coexistent selon l’âge du souscripteur au moment des versements.
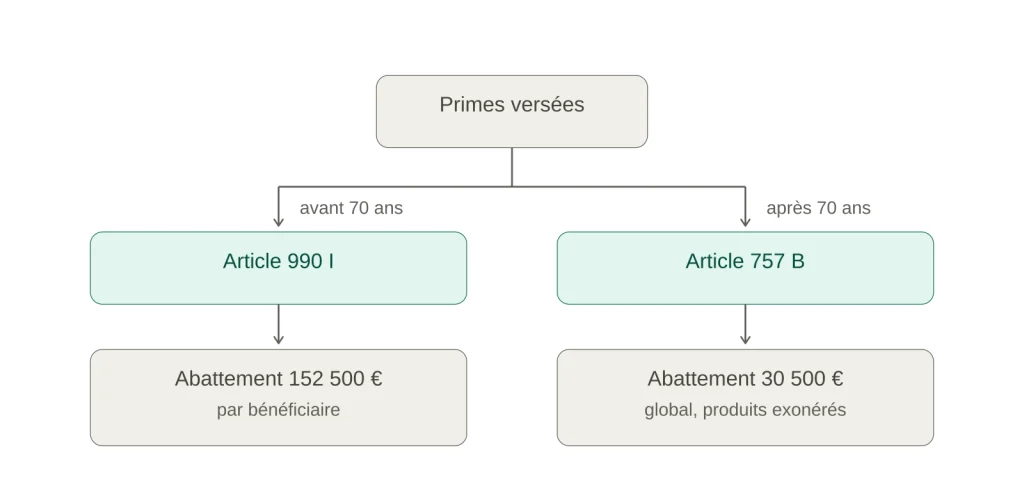
Les primes versées avant 70 ans relèvent de l’article 990 I : abattement de 152 500 € par bénéficiaire, puis prélèvement de 20 % jusqu’à 700 000 € et de 31,25 % au-delà.
Les primes versées après 70 ans relèvent de l’article 757 B, et non de l’article 757 comme l’indique l’une des pages les mieux classées sur cette question. La distinction n’est pas cosmétique : l’article 757 traite des dons manuels. Sous l’article 757 B, seules les primes sont soumises aux droits de succession selon le lien de parenté, après un abattement global de 30 500 € partagé entre l’ensemble des bénéficiaires et l’ensemble des contrats du défunt. Les produits, eux, sont exonérés.
Cette dernière règle a une conséquence directe sur l’allocation d’un contrat alimenté après 70 ans, puisque c’est la plus-value qui échappe aux droits, pas le versement.
L’obligation déclarative
Un contrat d’assurance vie souscrit auprès d’un organisme établi hors de France doit être déclaré chaque année, en même temps que la déclaration de revenus, via le formulaire dédié aux comptes et contrats détenus à l’étranger. L’obligation porte sur l’existence du contrat, pas sur sa valeur.
Le manquement est sanctionné par une amende par contrat non déclaré, et il prolonge le délai de reprise de l’administration. Aucune des trois pages les mieux classées sur ce sujet ne mentionne cette obligation autrement qu’en une ligne. Elle est pourtant plus susceptible de vous concerner qu’un débat sur les taux.
Résident belge
Le contrat luxembourgeois souscrit depuis la Belgique suit une logique différente et supporte une imposition à l’entrée que la France ne connaît pas.
À la souscription, une taxe de 2 % s’applique à chaque prime versée par un résident belge, quel que soit le pays d’établissement de l’assureur. Le calendrier de souscription par rapport à une installation en Belgique a donc un coût chiffrable.
Pendant la vie du contrat, un contrat de branche 23 sans rendement garanti est exonéré de précompte mobilier, sans condition de durée. Le contrat n’étant pas une part d’organisme de placement collectif, il échappe également à la taxe sur la composante obligataire prévue à l’article 19bis du Code des impôts sur les revenus.
Depuis le 1er janvier 2026, une taxe de 10 % sur les plus-values d’actifs financiers s’applique au-delà d’un abattement annuel de 10 000 €, la valeur de référence étant figée au 31 décembre 2025. Les contrats de branche 23 y sont en principe soumis lors d’un rachat. L’ancienne formule selon laquelle la branche 23 serait exonérée n’est donc plus exacte qu’au regard du seul précompte mobilier.
À la transmission, les droits de succession belges sont régionaux et le capital décès est appréhendé par l’article 8 du Code des droits de succession. La convention franco-belge du 20 janvier 1959 attribue la taxation des valeurs mobilières à l’État du domicile du défunt, mais elle ne neutralise pas le prélèvement de l’article 990 I, qualifié de taxe sui generis et donc hors de son champ.
Un point de structure enfin, qui n’est pas fiscal mais qui conditionne le régime : lorsque la gestion libre expose le contrat à une requalification, le choix du compartiment n’est plus indifférent. Notre page consacrée aux conditions d’accès traite ce cas.
Mobilité et changement de résidence
Un déménagement ne dénoue pas le contrat. La fiscalité applicable devient celle du nouveau pays de résidence, dans les limites de ce que ce pays admet, tandis que la loi applicable au contrat lui-même reste celle fixée à la souscription.
Pour une poche de private equity, cette souplesse rencontre une limite pratique. Un fonds fermé ne se liquide pas avant son terme. Un souscripteur qui anticipe un changement de résidence ne peut donc pas neutraliser l’effet fiscal du déménagement en réorganisant son allocation, comme il le ferait avec un portefeuille coté. La décision se prend avant la souscription du fonds, pas après l’annonce du départ.
La prestation en titres : le point que personne n’écrit
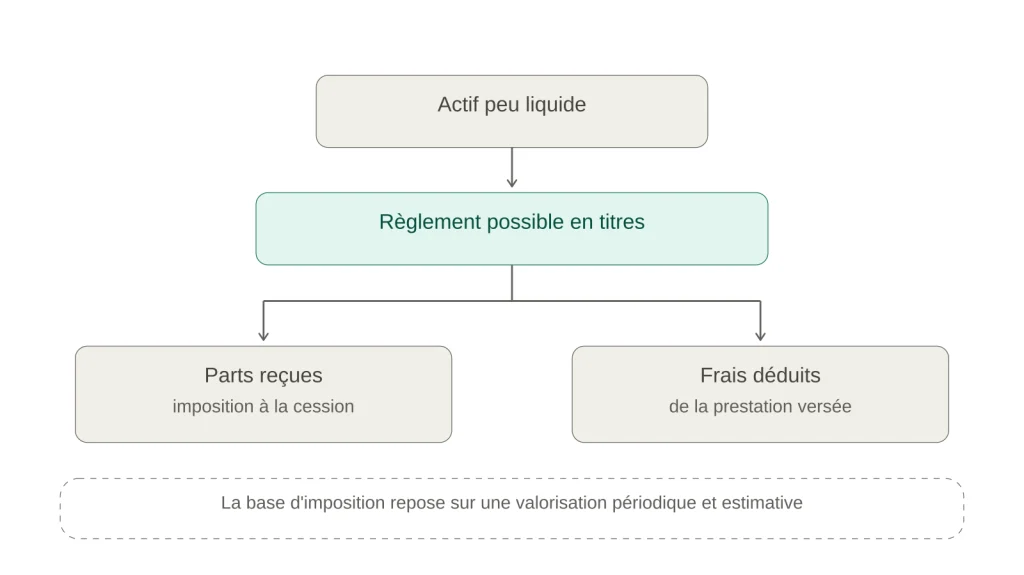
La réglementation luxembourgeoise subordonne l’investissement en actifs à liquidité réduite à ce que l’assureur se réserve le droit de fournir sa prestation non pas en numéraire mais en transférant au bénéficiaire la propriété des actifs, et à ce que le preneur accepte la déduction des frais de réalisation sur la prestation. Pour un fonds fermé, ce n’est pas une hypothèse d’école.
Trois conséquences en découlent pour le lecteur, et elles se traitent avec un conseil fiscal avant la souscription plutôt qu’au dénouement.
L’assiette de l’imposition du contrat repose sur une valorisation périodique et estimative, établie par la société de gestion du fonds, et non sur un prix de cession observé.
Le bénéficiaire qui reçoit des parts plutôt qu’un capital se retrouve détenteur d’un actif avec sa propre valeur d’entrée, ses propres obligations déclaratives et une imposition ultérieure lors de sa cession.
Les frais engagés pour réaliser l’actif viennent en diminution de la prestation, donc de la base sur laquelle la fiscalité successorale s’applique.
Le traitement fiscal exact d’une remise en titres dépend de la situation du bénéficiaire et mérite un avis individuel. Ce qui est certain, c’est que ce scénario est contractuellement prévu et qu’il ne produit pas le même résultat qu’un versement en espèces.
Ce qui ne change rien à votre fiscalité
Cinq éléments sont régulièrement associés au sujet sans avoir d’effet fiscal.
Le compartiment retenu. Fonds dédié, fonds d’assurance spécialisé et fonds interne collectif sont traités à l’identique : l’imposition porte sur le contrat.
Votre catégorie de souscripteur. Elle commande l’univers d’investissement autorisé, pas le régime d’imposition.
Le triangle de sécurité. C’est un mécanisme de protection en cas de défaillance de l’assureur, sans incidence fiscale.
La banque dépositaire. Son identité et sa localisation ne modifient pas le régime applicable.
La compagnie retenue. Tous les assureurs luxembourgeois produisent le même effet fiscal pour un souscripteur donné.
Questions fréquentes
Un contrat luxembourgeois est-il fiscalement plus avantageux qu’un contrat français ? Non. Pour un résident fiscal français, la fiscalité est identique, au rachat comme à la transmission. Le Luxembourg n’ajoute rien et ne retire rien. L’intérêt du contrat se situe dans l’univers d’investissement, la protection des avoirs et la portabilité.
Les distributions de mon fonds de private equity sont-elles imposées chaque année ? Non, tant qu’elles sont perçues à l’intérieur du contrat. Elles ne constituent pas un fait générateur et restent intégralement disponibles pour un réinvestissement. L’imposition intervient au rachat, sur la fraction de produits qu’il contient.
Dois-je déclarer mon contrat luxembourgeois en France ? Oui, chaque année, en même temps que votre déclaration de revenus. L’obligation porte sur l’existence du contrat souscrit auprès d’un organisme établi hors de France. Le manquement est sanctionné par une amende et allonge le délai de reprise de l’administration.
Est-ce l’article 757 ou 757 B qui s’applique aux versements après 70 ans ? L’article 757 B. L’article 757 concerne les dons manuels. Sous l’article 757 B, seules les primes versées après 70 ans entrent dans l’assiette des droits de succession, après un abattement global de 30 500 € partagé entre tous les bénéficiaires et tous les contrats du défunt. Les produits sont exonérés.
Détenir un FPCI en direct est-il plus intéressant fiscalement ? Cela dépend du fonds. S’il relève du régime de l’article 163 quinquies B et que les conditions de conservation et de réinvestissement sont respectées, la détention directe ne supporte que les prélèvements sociaux, à 18,6 % depuis 2026. Le contrat reste préférable sur la transmission, sur l’absence de conditions à tenir et sur le réinvestissement intégral des distributions.
Que se passe-t-il fiscalement si je reçois des titres au lieu d’un capital ? Le contrat prévoit cette possibilité pour les actifs peu liquides. Le bénéficiaire devient détenteur d’un actif avec sa propre valeur d’entrée et une imposition ultérieure lors de sa cession, et les frais de réalisation diminuent la prestation. Le traitement exact dépend de sa situation et appelle un avis individuel.
Un déménagement modifie-t-il la fiscalité de ma poche non cotée ? Oui, puisque la fiscalité suit la résidence. Mais une position sur un fonds fermé ne peut pas être liquidée avant son terme : l’arbitrage se fait avant la souscription du fonds, pas au moment du départ.
Ce que la fiscalité décide, et ce qu’elle ne décide pas
La fiscalité ne détermine pas si une poche de private equity a du sens dans votre patrimoine. Elle détermine quand elle devient intéressante et selon quelle voie de détention.
Trois paramètres commandent ce calcul et aucun n’est le taux affiché : la durée pendant laquelle vous acceptez d’immobiliser les sommes, votre pays de résidence au moment probable de la sortie, et la place de la transmission dans votre objectif. Selon la combinaison, la réponse peut être le contrat, la détention directe, ou les deux pour des poches différentes.
Faire le calcul sur votre situation Un premier entretien permet de confronter la voie du contrat et la détention directe sur votre horizon réel, d’intégrer l’effet de la transmission, et de vérifier l’articulation entre la durée de vie du fonds visé et l’antériorité fiscale de votre contrat. Nous intervenons indépendamment du choix de la compagnie et de la société de gestion.
Les informations fiscales exposées reflètent l’état du droit à la date de mise à jour indiquée en tête de page et concernent des situations générales. Leur application à un cas particulier dépend de votre situation personnelle et appelle un examen individuel, le cas échéant avec un conseil fiscal du pays de résidence. Les supports en unités de compte comportent un risque de perte en capital et les actifs non cotés une immobilisation longue des sommes engagées. Cette page a une portée informative et ne constitue pas un conseil fiscal personnalisé.