

Le triangle de sécurité est l’argument le plus cité en faveur du contrat luxembourgeois, et le moins souvent décrit avec exactitude. Deux affirmations circulent largement dans les contenus disponibles : que les actifs du contrat resteraient votre propriété, et que vous seriez remboursé avant tous les autres créanciers, y compris l’État et les salariés. Aucune des deux n’est exacte telle qu’elle est formulée.
La question devient sensible dès qu’une poche non cotée entre dans le contrat. La protection organisée par le droit luxembourgeois porte sur un rang de créance et sur un patrimoine cantonné. Elle ne porte ni sur la valeur d’un actif, ni sur sa cessibilité. Pour une part de fonds de private equity qui n’a pas de marché, cette distinction cesse d’être théorique.
Cette page décrit le mécanisme à partir de ses sources : les articles 117, 118, 119 et 253-1 à 253-5 de la loi modifiée du 7 décembre 2015 sur le secteur des assurances, et la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026. Elle expose ce que le dispositif couvre, ce qu’il ne couvre pas, et ce que la liquidation d’un assureur luxembourgeois en 2025 a concrètement démontré.
L’essentiel
1. Les actifs représentatifs de votre contrat sont la propriété de la compagnie d’assurance. Ils sont isolés dans un patrimoine distinct sur lequel vous détenez une créance privilégiée de premier rang.
2. Ce premier rang ne vaut que sur ce patrimoine distinct. S’il est insuffisant, l’article 119 place votre créance résiduelle derrière les frais de justice, les salaires, le Trésor public, la sécurité sociale et les communes.
3. Depuis la transposition de la directive distribution en assurances, le privilège est individualisé par actif sous-jacent. Votre protection vaut exactement ce que vaut le support que vous avez choisi.
4. Pour une part de fonds fermé, la créance est figée au nombre d’unités détenues au jour de l’ouverture de la liquidation, valorisées sur la dernière estimation disponible.
5. Le triangle protège un rang, pas une valeur, et pas un calendrier de sortie.
Trois défaillances possibles, une seule architecture
Confondre les scénarios est la première source de malentendu. Un contrat luxembourgeois investi en actifs non cotés est exposé à trois défaillances distinctes, qui n’appellent pas les mêmes réponses.
La défaillance de la compagnie d’assurance est celle que le triangle de sécurité et le super privilège traitent directement.
La défaillance de la banque dépositaire est traitée par la ségrégation des comptes, selon un mécanisme différent et souvent confondu avec le précédent.
La défaillance du sous-jacent, c’est-à-dire la perte de valeur ou l’illiquidité du fonds de private equity lui-même, n’est couverte par aucun des deux. Elle relève de la sélection et du dimensionnement, pas du cadre juridique.
Ce découpage explique la structure de cette page. Les deux premiers scénarios sont traités séparément, le troisième ne bénéficie d’aucune protection réglementaire et il faut le dire au début plutôt qu’en note de bas de page.
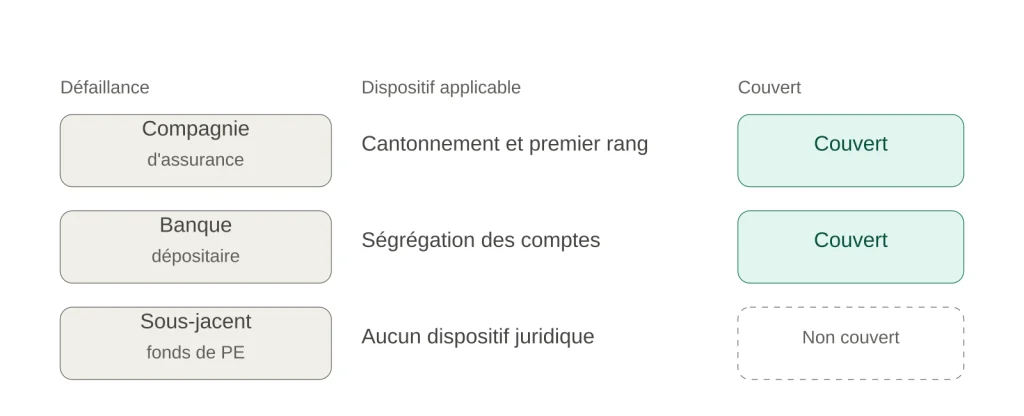
Deux scénarios sur trois relèvent du dispositif. Le troisième n’en relève pas.
Ségrégation : à qui appartiennent réellement les actifs
L’article 117 de la loi de 2015 organise la séparation des actifs représentatifs des provisions techniques. L’article 118 en tire la conséquence juridique : ces actifs constituent un patrimoine distinct affecté par privilège à la garantie du paiement des créances d’assurance. Ils sont déposés auprès d’une banque dépositaire agréée, dans le cadre d’une convention associant la compagnie, l’établissement et le Commissariat aux Assurances.
La lettre circulaire 26/1 précise le point que la plupart des contenus disponibles inversent. Les actifs du fonds interne sont la propriété de l’entreprise d’assurance. En cas de liquidation, le titulaire d’une police liée à un fonds dédié dispose du privilège commun à l’ensemble des assurés, évalué selon les articles 253-1 et suivants de la loi de 2015. Le souscripteur détient donc une créance privilégiée sur un patrimoine cantonné, et non un droit de propriété sur les titres.
Cette rectification n’affaiblit pas le dispositif. Elle en précise la nature, ce qui devient nécessaire dès que l’actif concerné ne se vend pas d’un clic.
Sur le plan européen, la singularité luxembourgeoise ne tient pas au mot « triangle », qui n’est pas un terme légal, mais à un choix de transposition. L’article 275 de la directive Solvabilité II laisse aux États membres deux options pour le rang des créances d’assurance. Le Luxembourg a retenu celle qui donne à ces créances une priorité sur les actifs représentatifs, et l’a couplée à un inventaire permanent et à un dépositaire agréé.
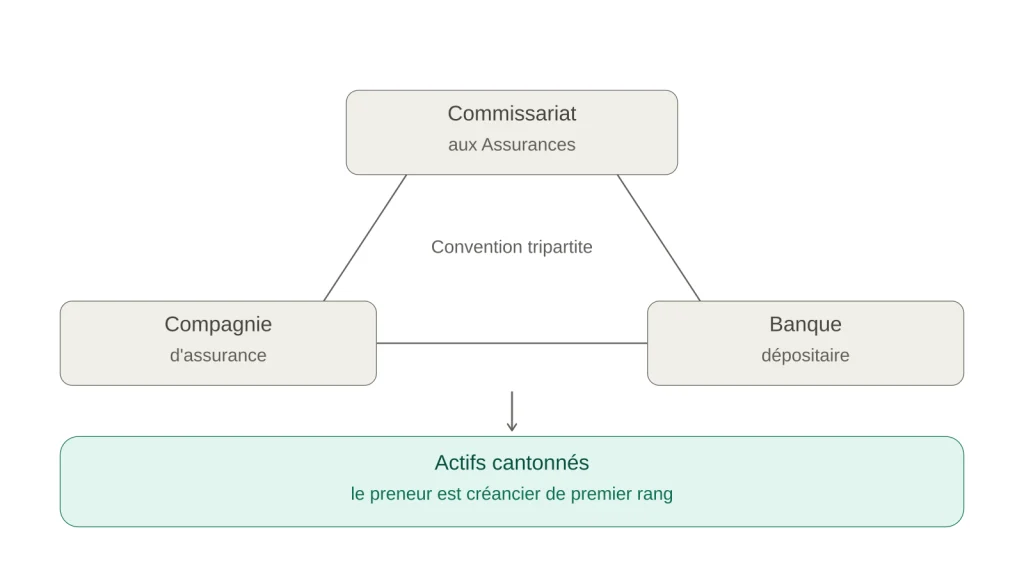
Une convention tripartite lie l’assureur, la banque dépositaire et le régulateur.
Comment un titre non coté est-il ségrégué ?
C’est la question technique que le débat public ignore, et elle décide de la solidité pratique de l’ensemble.
Une action cotée est inscrite en compte auprès de la banque dépositaire. La ségrégation est une opération de tenue de compte, vérifiable en permanence.
Une part de société en commandite spéciale ou de fonds professionnel de capital investissement n’existe pas sous forme de titre déposable. Elle est inscrite dans le registre des associés ou des porteurs, au nom de la compagnie d’assurance. La banque dépositaire ne conserve alors pas un titre : elle suit une position à partir des documents transmis par la société de gestion du fonds, avis d’appel, confirmations de souscription, attestations de détention, rapports de valorisation.
Trois conséquences en découlent, et elles sont opérationnelles avant d’être juridiques. La preuve de la détention dépend de la qualité de la chaîne documentaire. La valorisation dépend d’un tiers qui n’est ni l’assureur ni le dépositaire. Et tous les dépositaires ne proposent pas ce suivi : la capacité à traiter des positions non cotées et à exécuter des appels de capitaux est un critère de sélection en soi, indépendamment de la tarification.
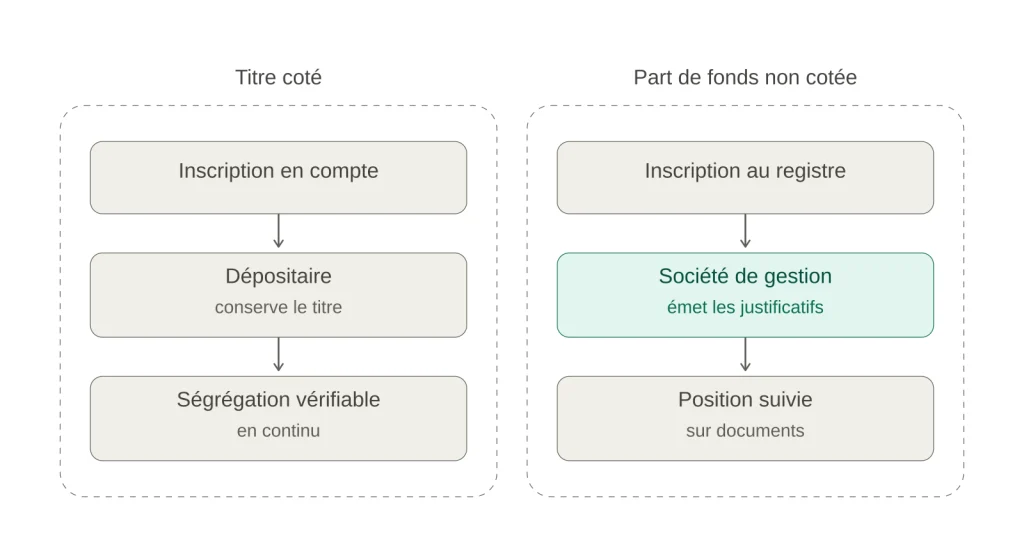
À droite, la preuve de la détention passe par un tiers extérieur au triangle.
Premier rang, mais sur quel patrimoine
C’est la nuance la plus mal restituée du sujet, et celle qui distingue une information utile d’un argument de vente.
L’article 118 confère aux créances d’assurance un privilège de premier rang sur le produit de la liquidation des actifs représentatifs. Sur ce patrimoine cantonné, aucun plafond ne s’applique et aucun créancier ne passe devant.
L’article 119 traite l’hypothèse où ce patrimoine ne suffit pas à couvrir les créances. La créance résiduelle reste privilégiée, mais elle porte désormais sur les actifs propres de la compagnie, et à ce niveau elle est primée par les frais de justice, les salaires, le Trésor public, la sécurité sociale et les communes.
Lire la protection sans cette seconde étape conduit à surestimer sa portée. La formulation exacte est donc : premier rang sans plafond sur le patrimoine distinct, rang subordonné au-delà.
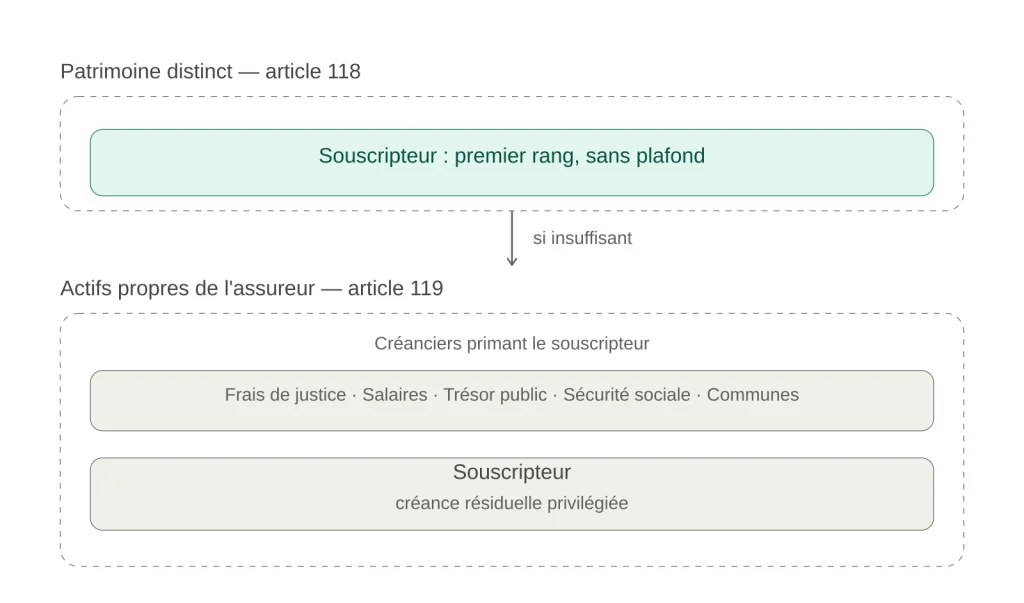
Le premier rang absolu s’arrête à la frontière du patrimoine cantonné.
Depuis la réforme IDD, le privilège porte sur vos unités
La rédaction antérieure établissait un privilège général sur le patrimoine distinct de la compagnie. Les articles 253-1 à 253-5 ont individualisé le mécanisme, et ce changement est resté largement absent des contenus disponibles alors qu’il est déterminant.
Pour les créances dont le risque de placement est supporté par le preneur, la créance est égale au nombre d’unités détenues dans le ou les actifs sous-jacents au jour de l’ouverture de la liquidation, tel que ce nombre est documenté pour chaque actif dans les systèmes de gestion de l’entreprise en liquidation.
La doctrine en a tiré la conséquence qui compte : chaque créancier d’assurance admis exerce son privilège à due concurrence de sa propre position, et ne peut se retourner contre les actifs de souscripteurs plus prudents. Symétriquement, un souscripteur exposé à des supports liquides ne supporte pas la défaillance de valorisation d’une poche non cotée détenue par un autre.
La protection n’est donc pas mutualisée. Elle est adossée, actif par actif, aux supports que vous avez sélectionnés. Sur un contrat en gestion libre où vous choisissez chaque ligne, cela signifie que la qualité de votre protection est le produit direct de vos propres décisions d’allocation.
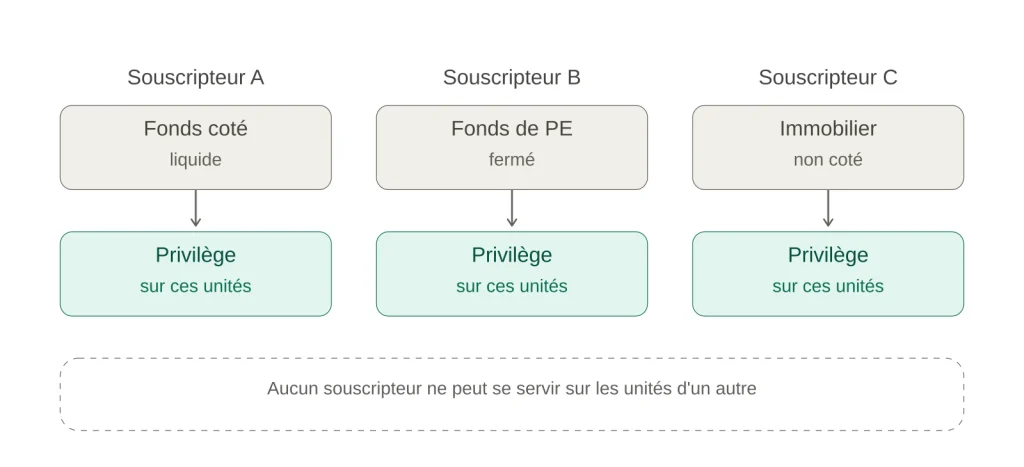
Chaque souscripteur exerce son privilège sur ses propres unités, pas sur une masse commune.
Ce que cela change pour une poche de private equity
Quatre conséquences se déduisent des articles précédents, et aucune n’est traitée par les contenus existants sur le sujet.
La créance est figée à une date que vous ne choisissez pas. Elle correspond au nombre d’unités détenues au jour de l’ouverture de la liquidation. Ni les appels de capitaux ultérieurs, ni les distributions à venir du fonds, ni la remontée de valeur attendue en fin de vie du véhicule n’entrent dans ce calcul.
La valeur retenue repose sur une estimation décalée. Un fonds de capital-investissement communique une valeur liquidative trimestrielle, avec un délai de production. La position est donc arrêtée sur la dernière estimation disponible, établie avant l’événement, par la société de gestion du fonds.
Le calendrier de la liquidation et celui du fonds ne coïncident pas. Le liquidateur doit traiter une position dépourvue de marché organisé, dont la sortie naturelle est la liquidation du véhicule lui-même, à un horizon qui peut dépasser plusieurs années. C’est une déduction du régime, non une règle inscrite dans les textes, mais elle découle mécaniquement du fait que la créance porte sur des unités d’un actif non cessible à court terme.
Les clauses obligatoires attachées aux actifs peu liquides prennent alors tout leur sens. La lettre circulaire 26/1 impose que l’assureur se réserve le droit de fournir sa prestation en transférant la propriété des actifs au bénéficiaire, et que le preneur accepte la déduction des frais de réalisation sur la prestation. Dans un scénario de liquidation, la remise des titres devient l’issue la plus probable, et les frais de réalisation viennent en diminution de ce qui est versé.
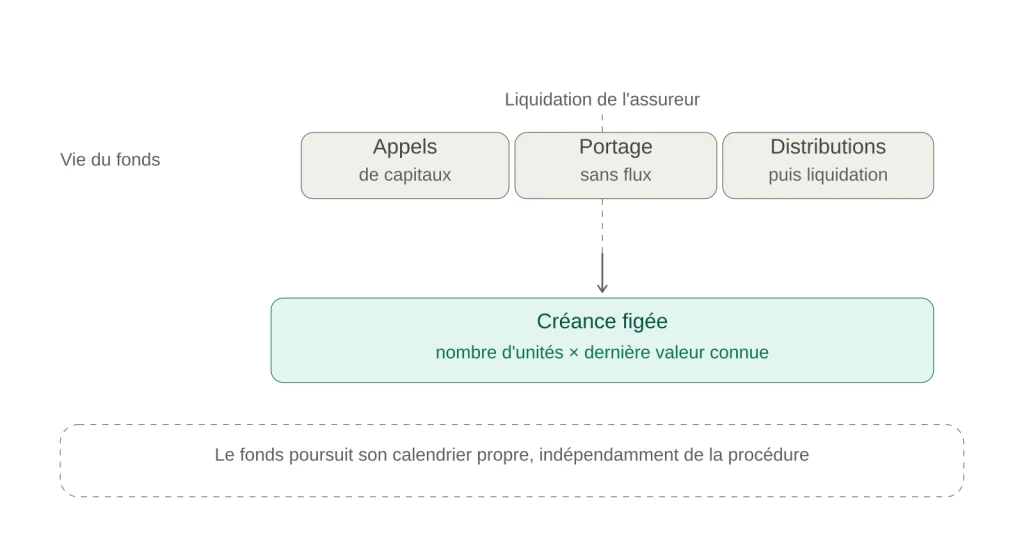
La créance s’arrête à une date. Le fonds, non.
Le cas FWU : ce que la liquidation de 2025 a montré
Une page sur la protection en cas de défaillance qui passe sous silence le seul cas réel des dernières années ne mérite pas la confiance de son lecteur. Voici les faits.
FWU Life Insurance Lux S.A. était une compagnie luxembourgeoise commercialisant principalement des contrats d’assurance vie liés à des fonds d’investissement dans plusieurs pays européens. Après la constatation par le régulateur qu’elle ne satisfaisait plus aux exigences de capital minimum et l’échec d’un plan de redressement, le tribunal d’arrondissement de Luxembourg a prononcé sa dissolution et sa liquidation judiciaire le 31 janvier 2025.
Environ 31 000 contrats détenus en France sont concernés, pour un total d’environ 250 000 déclarations de créance à produire. Les déclarations préremplies ont été adressées aux assurés à partir de fin juillet 2025, avec une échéance de retour fixée au 31 janvier 2028. Les avoirs sont gelés pendant la procédure.
Le point qui intéresse directement cette page : les garanties additionnelles adossées aux contrats en unités de compte, en particulier la garantie cliquet, ont été valorisées à zéro au jour de l’ouverture de la liquidation. C’est l’application littérale de l’article 253-1. La créance est le nombre d’unités à leur valeur de ce jour, et rien au-delà.
La lecture professionnelle de l’épisode est cohérente avec le droit : le dispositif de cantonnement a fonctionné selon ses termes. Les pertes subies par les souscripteurs proviennent de la conception des produits, de leur structure de frais et de leurs conditions de commercialisation, pas d’un défaut du triangle de sécurité.
Cette distinction est la leçon exploitable. Le cadre luxembourgeois ne compense pas un mauvais contrat. Il garantit que vous récupérerez ce que votre contrat vaut, au rang le plus favorable disponible en Europe sur le patrimoine cantonné.
Faire vérifier le dispositif de votre contrat Le rang de créance est identique pour tous les contrats luxembourgeois. Ce qui varie d’un dossier à l’autre, c’est la solidité de la compagnie, la capacité du dépositaire à traiter des positions non cotées, la présence effective des clauses relatives aux actifs peu liquides, et la fréquence de valorisation des supports. Ces quatre points s’auditent sur pièces.
Si c’est la banque dépositaire qui fait défaut
Le second scénario obéit à une logique différente, et il est régulièrement traité comme s’il était identique au premier.
Les actifs représentatifs sont déposés sur des comptes ouverts au nom de la compagnie d’assurance, distincts du bilan propre de l’établissement dépositaire. Ils n’entrent donc pas dans le gage des créanciers de la banque et peuvent être transférés vers un autre dépositaire agréé par le Commissariat aux Assurances.
Pour un portefeuille coté, ce transfert est une opération de tenue de compte. Pour une position non cotée, il en va autrement : le changement doit être répercuté dans le registre du véhicule, opération que seule la société de gestion du fonds peut exécuter, et qui reste soumise aux clauses de transfert de la documentation du fonds. Le résultat juridique est le même, le délai ne l’est pas, et il ne dépend pas uniquement des acteurs du triangle.
C’est un argument supplémentaire en faveur du choix d’un dépositaire rompu à cette classe d’actifs, et une raison de vérifier ce point avant la souscription plutôt qu’après.
Le triangle ne dépend pas de votre catégorie de souscripteur
Une confusion mérite d’être levée, car elle apparaît dans plusieurs contenus disponibles. Les seuils de 125 000 €, 250 000 € ou 1 000 000 € qui définissent les catégories de souscripteur n’ont aucun rapport avec le triangle de sécurité.
Ces catégories, fixées par la lettre circulaire 26/1, déterminent l’univers d’investissement accessible, c’est-à-dire quels actifs et quelles concentrations sont autorisés. La protection organisée par les articles 117 à 119 s’applique à tout contrat régi par le droit luxembourgeois et souscrit auprès d’une compagnie agréée au Luxembourg, quel que soit le montant investi et quelle que soit la catégorie retenue.
Autrement dit : la catégorie décide de ce que vous pouvez acheter, pas de ce qui vous protège.
Face à un contrat français : Sapin 2 et le FGAP
La comparaison n’a d’intérêt que si elle est chiffrée. Deux dispositifs français délimitent l’écart.
La faculté de restriction des rachats. L’article 49 de la loi du 9 décembre 2016 a modifié l’article L. 631-2-1 du Code monétaire et financier pour permettre au Haut Conseil de stabilité financière, en cas de menace grave et caractérisée pour la stabilité financière et sur proposition du gouverneur de la Banque de France, de limiter temporairement le paiement des valeurs de rachat. La mesure est plafonnée à trois mois et, s’agissant des rachats, renouvelable une seule fois. Elle n’a jamais été activée et ne s’applique qu’aux organismes relevant de la supervision française. Le droit luxembourgeois ne comporte pas de pouvoir équivalent.
Le fonds de garantie. En France, le Fonds de garantie des assurances de personnes intervient en cas de défaillance d’un assureur agréé. L’article R. 423-7 du Code des assurances plafonne son indemnisation à 70 000 € par assuré, souscripteur ou bénéficiaire et par entreprise, tous contrats confondus, porté à 90 000 € pour les rentes d’incapacité ou d’invalidité et celles résultant de contrats en cas de décès. Détenir plusieurs contrats chez le même assureur ne multiplie pas la protection. Fin 2025, les ressources du fonds s’élevaient à 1,026 milliard d’euros, complétées par une faculté d’emprunt d’un montant identique auprès des sociétés adhérentes, soit une capacité d’intervention de 2,052 milliards d’euros.
Deux précisions sont nécessaires pour que la comparaison reste honnête. Le fonds français n’indemnise pas les pertes résultant de la baisse de valeur des unités de compte : il reconstitue des provisions techniques dans la limite du plafond. Et le dispositif luxembourgeois n’est pas un fonds de garantie mais un rang de créance : il ne verse rien, il détermine qui est servi le premier sur des actifs cantonnés.
L’écart pertinent est donc celui-ci. Sur un patrimoine significatif, un plafond exprimé en dizaines de milliers d’euros et un privilège de premier rang sans plafond sur les actifs représentatifs ne produisent pas le même résultat, même si aucun des deux ne garantit la valeur des supports.
Ce que le triangle ne couvre pas
Les limites générales sont connues : le dispositif ne garantit ni la performance des supports, ni la pertinence de l’allocation, ni la qualité du gérant sélectionné. Trois expositions propres au non coté méritent d’être ajoutées, car elles n’apparaissent nulle part ailleurs.
Les clauses de défaut du fonds. Si un appel de capitaux tombe pendant une période de gel des avoirs, le non-paiement active les stipulations de défaut de la documentation du fonds, dont les effets vont de la pénalité à la réduction des droits acquis. Le triangle protège le rang de votre créance, il n’exécute pas les virements.
Le décalage de valorisation. La créance est arrêtée sur une estimation antérieure à l’événement, produite par un tiers. Aucune disposition du dispositif ne corrige cet écart.
Les restrictions de transfert. La documentation du véhicule peut soumettre tout changement de porteur à l’agrément de la société de gestion. Cette contrainte survit à la liquidation de l’assureur et s’impose au liquidateur comme au bénéficiaire.
Cinq points à vérifier dans votre contrat
Le rang de créance est le même pour tous. La qualité effective de la protection se joue sur des éléments propres à votre dossier.
- L’identité du dépositaire et sa capacité réelle à suivre des positions non cotées et à exécuter des appels de capitaux, indépendamment de sa grille tarifaire.
- La présence, dans les conditions générales ou particulières, des clauses relatives aux actifs à liquidité réduite : consentement après notice de risques, faculté de règlement en titres, déduction des frais de réalisation. Sans elles, la poche non cotée n’est pas régulièrement constituée.
- La localisation du dépositaire. La lettre circulaire 26/1 ouvre aux fonds internes collectifs des types A à D la possibilité de recourir à un établissement situé hors de l’Espace économique européen. Le point vaut d’être clarifié auprès de l’assureur avant de retenir cette structure.
- La solidité et l’expérience transfrontalière de la compagnie. La notation financière et l’ancienneté sur le segment haut de gamme restent le meilleur prédicteur du scénario que vous voulez éviter.
- La méthode et la fréquence de valorisation des supports non cotés, puisque c’est cette valeur qui définira votre créance le jour où elle serait invoquée.
Auditer votre dispositif avant d’accroître la poche non cotée Nous examinons ces cinq points sur pièces, sur un contrat existant comme en amont d’une souscription, et nous intervenons indépendamment du choix de l’assureur et du dépositaire.
Questions fréquentes
Les actifs de mon contrat luxembourgeois m’appartiennent-ils ? Non. Ils sont la propriété de la compagnie d’assurance, isolés dans un patrimoine distinct affecté par privilège au paiement des créances d’assurance. Vous détenez une créance privilégiée de premier rang sur ce patrimoine, ce qui produit un effet pratique voisin mais reste juridiquement différent d’un droit de propriété.
Suis-je réellement remboursé avant l’État et les salariés ? Sur le patrimoine cantonné, oui, sans plafond, en application de l’article 118. Si ce patrimoine est insuffisant et que votre créance résiduelle se reporte sur les actifs propres de l’assureur, l’article 119 la place après les frais de justice, les salaires, le Trésor public, la sécurité sociale et les communes.
Que devient une position de private equity si mon assureur est liquidé ? Votre créance est égale au nombre d’unités détenues au jour de l’ouverture de la liquidation, valorisées sur la dernière estimation disponible. La position elle-même n’ayant pas de marché, sa réalisation suit le calendrier du fonds, et la remise des titres au bénéficiaire est une issue prévue par les conditions contractuelles.
Le triangle s’applique-t-il à un contrat de capitalisation souscrit par une holding ? Oui. Le dispositif vise les contrats régis par le droit luxembourgeois et souscrits auprès d’une compagnie agréée au Luxembourg, que le souscripteur soit une personne physique ou une personne morale.
La banque dépositaire peut-elle être établie hors de l’Union européenne ? La lettre circulaire 26/1 le permet désormais pour les fonds internes collectifs des types A à D. Pour les autres structures, la question se pose au cas par cas et se vérifie auprès de la compagnie.
Ma catégorie de souscripteur influence-t-elle le niveau de protection ? Non. Elle détermine l’univers d’investissement autorisé, pas le rang de votre créance ni le cantonnement des actifs.
Un changement de pays de résidence modifie-t-il le triangle de sécurité ? Non. La protection découle du droit applicable au contrat et de l’agrément luxembourgeois de la compagnie. Un déménagement modifie votre fiscalité, pas le mécanisme de cantonnement ni votre rang de créance.
Ce qu’il faut en retenir
Le triangle de sécurité et le super privilège constituent le meilleur rang de créance disponible en Europe sur des actifs cantonnés. Ils ne garantissent pas une valeur, et depuis l’individualisation du privilège par actif sous-jacent, ils ne mutualisent plus rien : votre protection vaut ce que valent les supports que vous avez retenus.
Pour une poche de private equity, la conséquence est directe. La solidité du dispositif dépend moins du cadre luxembourgeois, identique pour tous, que de trois choix qui vous appartiennent : la compagnie, le dépositaire capable de traiter cette classe d’actifs, et la part du contrat que vous acceptez d’immobiliser dans un support dont la valeur ne s’établit qu’une fois par trimestre.
Cadrer ces trois choix avant d’engager un dossier Un premier entretien permet d’auditer un contrat existant sur les cinq points ci-dessus, ou de construire l’architecture en amont d’une souscription. Nous n’intervenons ni pour un assureur ni pour un dépositaire.
Investir en actifs non cotés comporte un risque de perte en capital et une immobilisation longue des sommes engagées. Les dispositions citées renvoient à la loi modifiée du 7 décembre 2015 sur le secteur des assurances, à la lettre circulaire 26/1 du Commissariat aux Assurances en vigueur depuis le 1er février 2026, et au Code des assurances français. Les données relatives à la liquidation de FWU Life Insurance Lux S.A. sont celles publiées par le liquidateur et les autorités de contrôle. Cette page a une portée informative et ne constitue pas une recommandation personnalisée.