

La réponse qui circule tient en deux chiffres : il faudrait 1 250 000 € de fortune mobilière pour la catégorie C, ou 2 500 000 € pour la catégorie D. Ces montants sont exacts. Ils ne constituent pourtant que la moitié de la condition, et la conclusion qu’on en tire habituellement est fausse.
La page la mieux classée sur cette question présente les quatre catégories avec leur seul seuil de fortune, sans mentionner la condition de prime qui s’y ajoute, et en conclut que seuls les profils C et D peuvent loger du non coté. Un lecteur disposant de 1 300 000 € de valeurs mobilières et prévoyant un versement de 150 000 € se croira éligible. Il ne le sera pas. Un autre, classé en catégorie B, se croira exclu alors qu’un fonds à fenêtre de rachat lui reste accessible.
Cette page procède autrement. Elle part de situations concrètes plutôt que d’une grille, et indique pour chacune ce qui entre dans le calcul, ce qui n’y entre pas, et quel type de fonds reste réellement atteignable. Le cadre de référence est la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026.
Ce qui décide vraiment
1. Deux conditions cumulatives, une prime et une fortune mobilière. N’en vérifier qu’une conduit à se classer à tort.
2. Un second filtre, sans rapport avec votre patrimoine : les modalités de rachat du fonds visé.
3. L’immobilier détenu en direct n’entre pas dans la fortune mobilière. Les dettes de toute nature s’en déduisent.
4. Une société se classe sur sa propre fortune, distincte de la vôtre. Les deux ne s’additionnent jamais.
Deux conditions, pas une
Le classement du souscripteur, de la catégorie N à la catégorie D, repose sur deux critères qui doivent être remplis simultanément : le montant des primes investies auprès de l’entreprise d’assurance, tous contrats confondus, et la fortune en valeurs mobilières déclarée.
Vérifier le seul chiffre de fortune est l’erreur la plus fréquente, et elle figure sur la meilleure position de cette recherche. Elle produit deux types de faux diagnostics symétriques : des souscripteurs qui se croient éligibles sans l’être, et des souscripteurs qui renoncent alors qu’une solution existe.
S’y ajoute un filtre d’une autre nature, qui ne dépend ni de votre patrimoine ni du montant que vous versez : les modalités de rachat du fonds que vous visez. Un fonds alternatif n’est admis en catégories A et B que s’il est liquide ou offre une garantie de rachat au moins semestrielle. En catégorie C, aucune limitation quantitative ne s’applique mais une garantie de rachat de douze mois est exigée. En catégorie D, aucune restriction.
Un fonds de capital-investissement fermé et un véhicule evergreen à fenêtres trimestrielles ne posent donc pas la même question, même pour un souscripteur identique. C’est la combinaison des deux qui détermine l’accès, jamais l’un des deux isolément.
Le détail des seuils et de leur articulation figure sur notre page consacrée à la détention de private equity en contrat luxembourgeois. La suite de cette page part des situations.
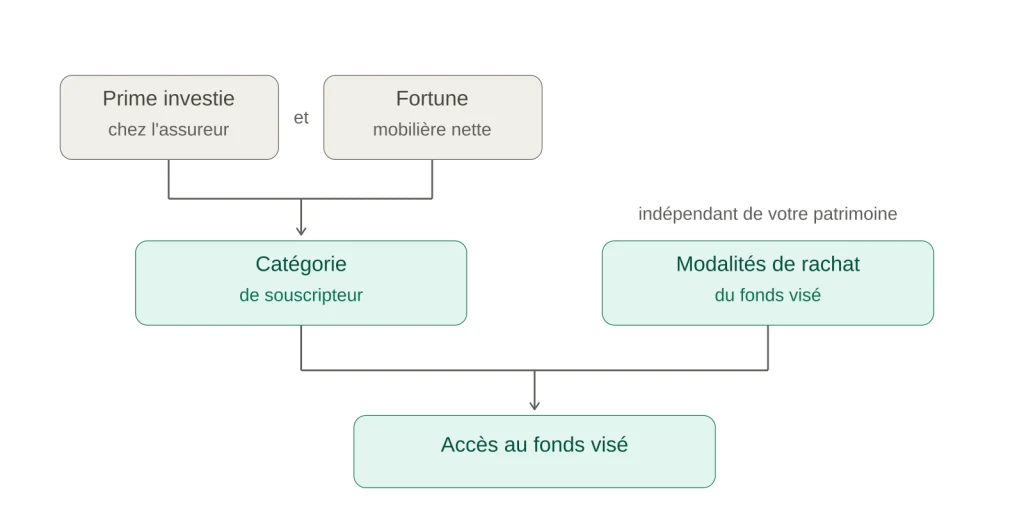
Deux critères déterminent la catégorie. Un troisième, indépendant, décide du fonds.
Le dirigeant qui vient de céder
C’est le profil le plus courant et celui où la confusion coûte le plus cher, parce que deux patrimoines coexistent et qu’ils ne se cumulent pas.
La question habituelle. J’ai cédé ma société, le produit de cession est encore logé dans ma holding, est-ce que cela compte ?
Pour un contrat souscrit à titre personnel, non. La fortune mobilière retenue est celle du preneur : ses instruments financiers, ses dépôts bancaires et la valeur de ses contrats d’assurance vie, diminués de ses dettes de toute nature. La trésorerie restée dans la holding appartient à la holding, pas à vous.
Mais la holding peut souscrire pour elle-même. Le contrat de capitalisation luxembourgeois est ouvert aux personnes morales, sociétés patrimoniales, holdings, SCI à l’impôt sur les sociétés. Il repose sur la même architecture de compartiments internes et donne accès au même univers d’actifs. Et il est classé selon les deux mêmes critères cumulatifs, appliqués cette fois à la société : les primes qu’elle investit auprès de l’assureur et sa propre fortune mobilière.
Une holding disposant de 300 000 € de trésorerie mais d’une fortune mobilière limitée n’atteindra pas les catégories supérieures, exactement comme une personne physique dans la même configuration.
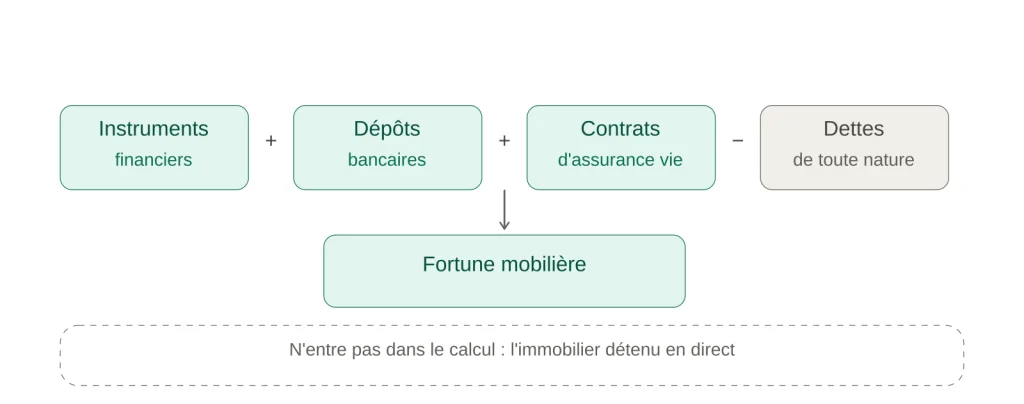
Deux classements coexistent. Ils ne se cumulent à aucun moment.
La conséquence pratique porte sur l’ordre des opérations. Entre la signature de la cession et la distribution au dirigeant, les deux patrimoines se déplacent en sens inverse. Une distribution augmente votre fortune personnelle et réduit celle de la société. Souscrire avant ou après cette distribution, et souscrire à titre personnel ou par la société, ne conduit pas au même classement ni au même univers accessible.
Un point d’intendance à anticiper : les assureurs luxembourgeois ne délivrent généralement pas d’imprimé fiscal unique. Une société détentrice doit donc calculer elle-même les produits de valeurs mobilières à réintégrer, ce qui se prépare avec l’expert-comptable avant la souscription et non après le premier rachat.
Le patrimoine à dominante immobilière
Deuxième profil, et la déception la plus fréquente dans ce dossier.
L’immobilier détenu en direct n’entre pas dans la fortune en valeurs mobilières. Un patrimoine de quatre millions dont 3 200 000 € en biens locatifs et résidence principale ne conduit pas à la catégorie D. Le montant retenu sera celui des 800 000 € restants, dont il faudra encore déduire les dettes.
Car les dettes de toute nature se déduisent, sans distinction d’objet. Un crédit lombard adossé au portefeuille réduit donc la fortune mobilière déclarable, alors même qu’il a servi à financer l’acquisition de ces titres. Un emprunt immobilier se déduit également, bien que le bien qu’il finance ne soit pas comptabilisé à l’actif de ce calcul. La formule est asymétrique et il vaut mieux le savoir avant de remplir la déclaration.
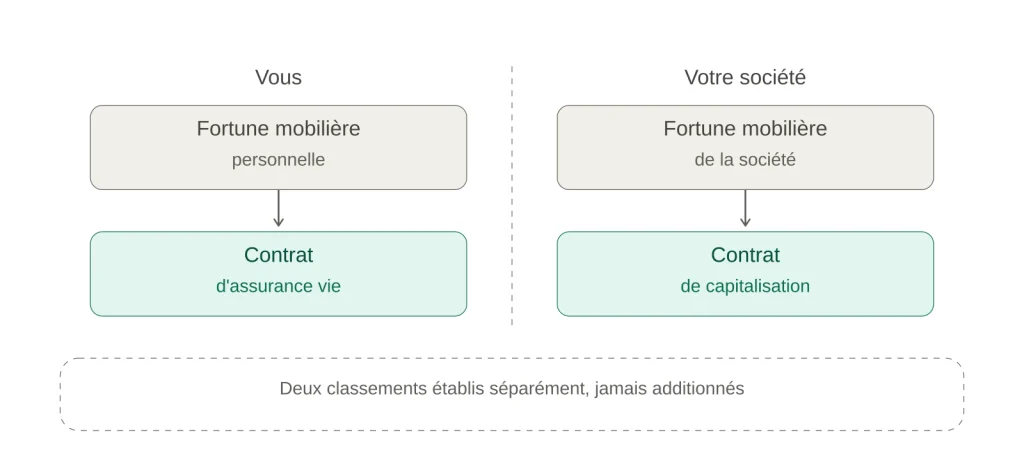
Les dettes se déduisent, y compris celles qui ont financé les titres comptés à l’actif.
Une nuance mérite d’être vérifiée au cas par cas : un bien détenu en direct et une part de véhicule immobilier ne suivent pas nécessairement le même traitement, la seconde relevant d’une logique de titre. Le point se tranche avec la compagnie sur pièces, pas par raisonnement.
L’entreprise d’assurance peut par ailleurs refuser la valeur déclarée si les autres éléments du dossier lui donnent des raisons d’en douter. La déclaration doit donc être cohérente avec les justificatifs remis.
Pour ce profil, la conclusion est plus encourageante qu’il n’y paraît : c’est la structure du patrimoine qui commande l’accès, pas son montant. Et une structure se travaille, contrairement à un seuil.
Le patrimoine dispersé entre plusieurs établissements
Troisième profil, et celui où le rapport entre effort et résultat est le plus favorable.
Un patrimoine réparti entre un PEA, deux contrats d’assurance vie français, un compte-titres et des dépôts dans quatre banques est régulièrement sous-évalué par son détenteur, qui raisonne établissement par établissement. Le calcul est global : tous les instruments financiers détenus à titre personnel sont additionnés, quelle que soit l’enveloppe qui les contient, et quel que soit le nombre d’établissements.
Le second levier est moins connu et n’apparaît sur aucune des pages actuellement en tête. La condition de prime s’apprécie sur l’ensemble des contrats détenus auprès de la même entreprise d’assurance. Regrouper des versements aujourd’hui dispersés chez plusieurs compagnies vers une seule peut donc faire franchir un palier, à patrimoine strictement inchangé.
Deux réserves sur les cas limites. Des titres d’une société familiale non cotée sont des instruments financiers, mais leur valorisation est par nature discutable et l’assureur l’examinera. Et un contrat d’assurance vie compte pour sa valeur de rachat, pas pour les primes versées.
L’expatrié et celui qui prévoit de partir
Quatrième profil, et le seul pour lequel la condition d’accès déterminante n’est pas patrimoniale.
Un contrat est soumis à la loi de l’État de résidence du preneur au moment de la souscription, et un changement de résidence ultérieur n’a pas d’effet sur cette loi applicable. Les limites d’investissement qui en découlent sont donc figées à l’ouverture, pour toute la durée du contrat.
Cela produit une conséquence que peu de lecteurs anticipent. Souscrire avant ou après une installation à l’étranger ne donne pas le même univers accessible, et l’écart persiste ensuite quelles que soient les mobilités suivantes. Pour un projet d’expatriation identifié, le calendrier de souscription est une décision de structuration, pas une formalité.
S’ajoute une contrainte qui ne relève pas non plus du patrimoine. Dans certains pays de résidence, la gestion libre expose le contrat à un risque de requalification, l’administration considérant qu’un souscripteur exerçant un pouvoir de gestion trop étendu sur les actifs sous-jacents ne détient plus un contrat d’assurance vie. C’est le cas en Belgique. Pour ces résidents, la question n’est pas la catégorie atteinte mais le véhicule retenu, et la poche non cotée passe par un fonds interne dédié ou collectif.
Le classement lui-même, en revanche, ne bouge pas avec la résidence. Il est établi à la souscription et n’est réexaminé qu’à votre demande.
Si vous n’atteignez pas les seuils
Cinquième cas, et celui que les pages concurrentes traitent en une phrase d’exclusion. Trois voies restent ouvertes, et elles ne se valent pas.
Le reclassement dans une catégorie supérieure. Il est possible dès lors que vous respectez la condition de fortune de la catégorie visée, même si le niveau de primes ne correspond pas. L’assureur remet un document exposant les opportunités et les risques supplémentaires, que vous signez, et vous exposez les raisons de la demande. Il n’y donne suite que s’il est satisfait de votre compréhension des risques additionnels. C’est une procédure établie, pas une faveur.
Le choix d’un fonds à fenêtre de rachat. C’est la voie la plus souvent négligée, et celle qui résout le plus de dossiers. Ce n’est pas la catégorie qui interdit le non coté en B ou en C, c’est l’absence de mécanisme de rachat du fonds visé. Un véhicule evergreen ou semi-liquide offrant des fenêtres périodiques change la réponse sans que votre patrimoine ait bougé d’un euro.
La participation directe. Les actions non cotées d’un émetteur de la zone A constituent une classe d’actifs distincte, qui n’est pas soumise à la condition de rachat applicable aux parts de fonds. Pour un dirigeant qui réinvestit dans une société identifiée ou un co-investisseur, cette voie est parfois ouverte là où le fonds ne l’est pas.
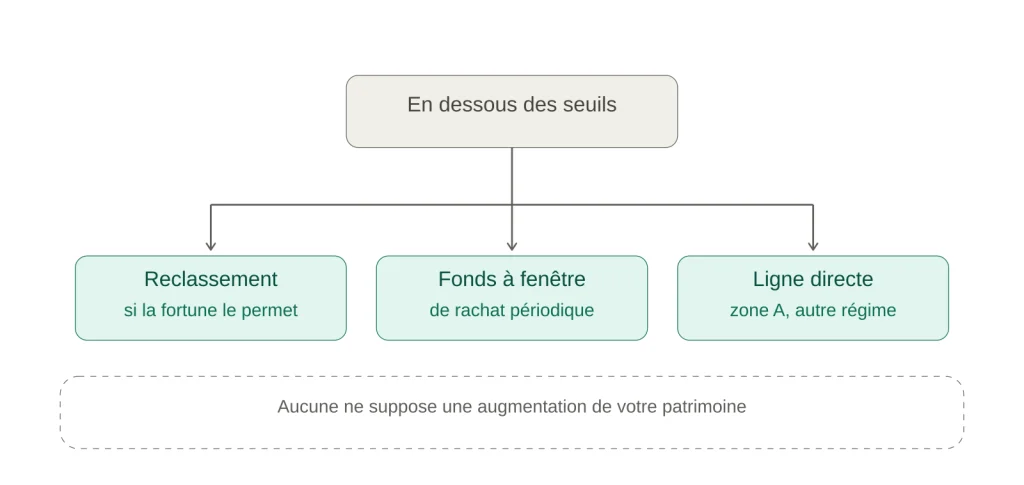
Aucune des trois ne passe par une hausse du patrimoine.
Un mot que les pages concurrentes ne prononcent pas : en dessous d’un certain volume, les coûts de structure du compartiment dédié absorbent l’avantage recherché, que l’accès soit formellement possible ou non. Le calcul se fait en coût total, et il n’a pas de réponse universelle.
Faire établir votre classement avant de choisir un fonds La déclaration de fortune est examinée par l’assureur et peut être refusée. Un entretien préalable permet de déterminer la catégorie réellement atteignable, de documenter les éléments qui la fondent, d’apprécier si un reclassement est justifiable, et d’orienter vers le type de fonds compatible. Nous intervenons en amont du choix de la compagnie.
Ce qui ne détermine pas votre accès
Quatre éléments sont régulièrement présentés comme des conditions d’accès sans en être.
La limite de 65 %. Elle relève de la politique commerciale de certaines compagnies, pas du texte réglementaire. Les plafonds applicables découlent de l’annexe 1 et varient selon la catégorie.
Le type de compartiment. Un fonds dédié et un fonds d’assurance spécialisé peuvent tous deux porter des actifs non cotés. L’affirmation selon laquelle un fonds d’assurance spécialisé serait obligatoire pour loger un fonds de private equity est inexacte. Le choix entre les deux relève de la gouvernance, non de l’accès.
Le triangle de sécurité. Il s’applique à tout contrat régi par le droit luxembourgeois auprès d’une compagnie agréée, quelle que soit votre catégorie et quel que soit le montant investi.
Un minimum de 100 000 € par fonds. C’est une règle de maison, variable d’une compagnie à l’autre, pas une norme.
Tableau de correspondance
| Situation | Ce qui entre dans le calcul | Ce qui n’y entre pas | La question à trancher en premier |
|---|---|---|---|
| Dirigeant ayant cédé | Le produit déjà distribué, vos comptes et portefeuilles | La trésorerie restée dans la société | Distribuer d’abord, ou souscrire via la société |
| Patrimoine immobilier | Portefeuilles, dépôts, contrats existants | Les biens détenus en direct | La structure du patrimoine, pas son montant |
| Patrimoine dispersé | L’ensemble, tous établissements confondus | — | Regrouper les primes auprès d’une seule compagnie |
| Expatrié ou futur expatrié | Vos avoirs financiers | — | La date de souscription, qui fige le cadre |
| Société ou holding | La fortune mobilière de la société | Votre patrimoine personnel | Deux classements parallèles, jamais additionnés |
| En dessous des seuils | — | — | Fonds à fenêtre de rachat, ou ligne directe |
Questions fréquentes
J’ai 1 250 000 € de valeurs mobilières, suis-je en catégorie C ? Pas automatiquement. La catégorie C suppose également un montant de primes investies auprès de l’assureur d’au moins 250 000 €, tous contrats confondus chez cette compagnie. Les deux conditions se vérifient ensemble.
Ma résidence principale compte-t-elle ? Non, ni elle ni aucun bien immobilier détenu en direct. Le calcul porte sur les instruments financiers, les dépôts bancaires et la valeur des contrats d’assurance vie, diminués des dettes de toute nature.
La trésorerie de ma holding compte-t-elle dans mon patrimoine personnel ? Non. Elle appartient à la société, qui peut en revanche souscrire pour elle-même un contrat de capitalisation luxembourgeois et être classée sur sa propre fortune mobilière, selon les deux mêmes critères.
Un crédit lombard réduit-il mon classement ? Oui. Les dettes de toute nature se déduisent de la fortune mobilière déclarée, y compris un crédit adossé au portefeuille qui a servi à en financer l’acquisition.
Puis-je demander un classement supérieur ? Oui, si vous respectez la condition de fortune de la catégorie visée. Vous signez un document exposant les opportunités et les risques supplémentaires, et vous motivez la demande. L’assureur reste libre de l’accepter.
Mon classement baisse-t-il si mon patrimoine diminue ensuite ? Non. La catégorie attribuée reste valable quelle que soit l’évolution ultérieure de la valeur du contrat. Elle n’est réexaminée qu’à votre demande, en tenant compte de la situation à cette date.
Un déménagement à l’étranger modifie-t-il mon accès ? Le classement ne change pas, et la loi applicable au contrat non plus : elle est fixée à la souscription. Ce qui peut changer, selon le pays d’arrivée, c’est la praticabilité de la gestion libre et donc le véhicule à retenir.
L’ordre qui évite les mauvaises surprises
Le réflexe habituel consiste à identifier un fonds, puis à vérifier si l’on peut y accéder. Cet ordre coûte des dossiers, parce qu’un fonds fermé a une date de closing et qu’une déclaration de fortune contestée par l’assureur prend du temps à documenter.
L’ordre qui fonctionne est l’inverse. On établit d’abord la catégorie atteignable, sur pièces. On en déduit la famille de fonds compatible, fermée ou à fenêtres de rachat. Et l’on sélectionne ensuite à l’intérieur de cette famille.
Établir votre éligibilité sur pièces Un premier entretien permet de reconstituer votre fortune mobilière au sens du texte, d’identifier les éléments qui la réduisent sans que vous l’ayez anticipé, d’arbitrer entre souscription personnelle et souscription par une société, et de déterminer quelle famille de fonds vous est réellement ouverte. Nous n’intervenons ni pour une compagnie ni pour une société de gestion.
Investir en actifs non cotés comporte un risque de perte en capital et une immobilisation longue des sommes engagées. Les éléments réglementaires exposés renvoient à la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026, et à ses annexes 1 et 2. Le classement d’un souscripteur relève de l’appréciation de l’entreprise d’assurance sur la base des justificatifs produits. Cette page a une portée informative et ne constitue pas une recommandation personnalisée.